AI/경제 관련 자료 분석
뱅크오브 아메리카 Flow Show·CTA 포지셔닝 업데이트 AI 브리핑 (2026.10.24)
SeanYoon
2026. 10. 24. 14:19
반응형
MARKET BRIEF · 2026.10.24 (토)
BofA Flow Show & CTA 포지셔닝 업데이트
한국 증시 · 원/달러 환율 영향 중심 정리 (10/21 브리핑 후속편)
기준 자료: Flow Show “The Price is Right”(10/23) · Equity Client Flow Trends(10/20 주간) · Systematic Flows Monitor(10/16, 최신 공개분) · Global FMS(10/13)
국내 시장 데이터: 10/23 종가 · 미국 시장: 10/23 종가 기준
국내 시장 데이터: 10/23 종가 · 미국 시장: 10/23 종가 기준
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/21) 이후 새로 나온 BofA 자료
- Flow Show (10/23, Hartnett): “11월 중순까지 전술적 리스크오프”, 주간 자금흐름(10/21까지) → 이번 글의 중심
- Equity Client Flow Trends (10/20 발표): BofA 고객 개별주 순매도 사상 최대
- Systematic Flows Monitor: 10/23자 판의 공개 요약은 아직 확인되지 않아, 10/16판 트리거를 10/23 종가에 대입해 점검
- Fund Manager Survey: 10월판(10/13)이 최신. 11월판은 11월 중순 발표 예정
BofA Bull & Bear 지수
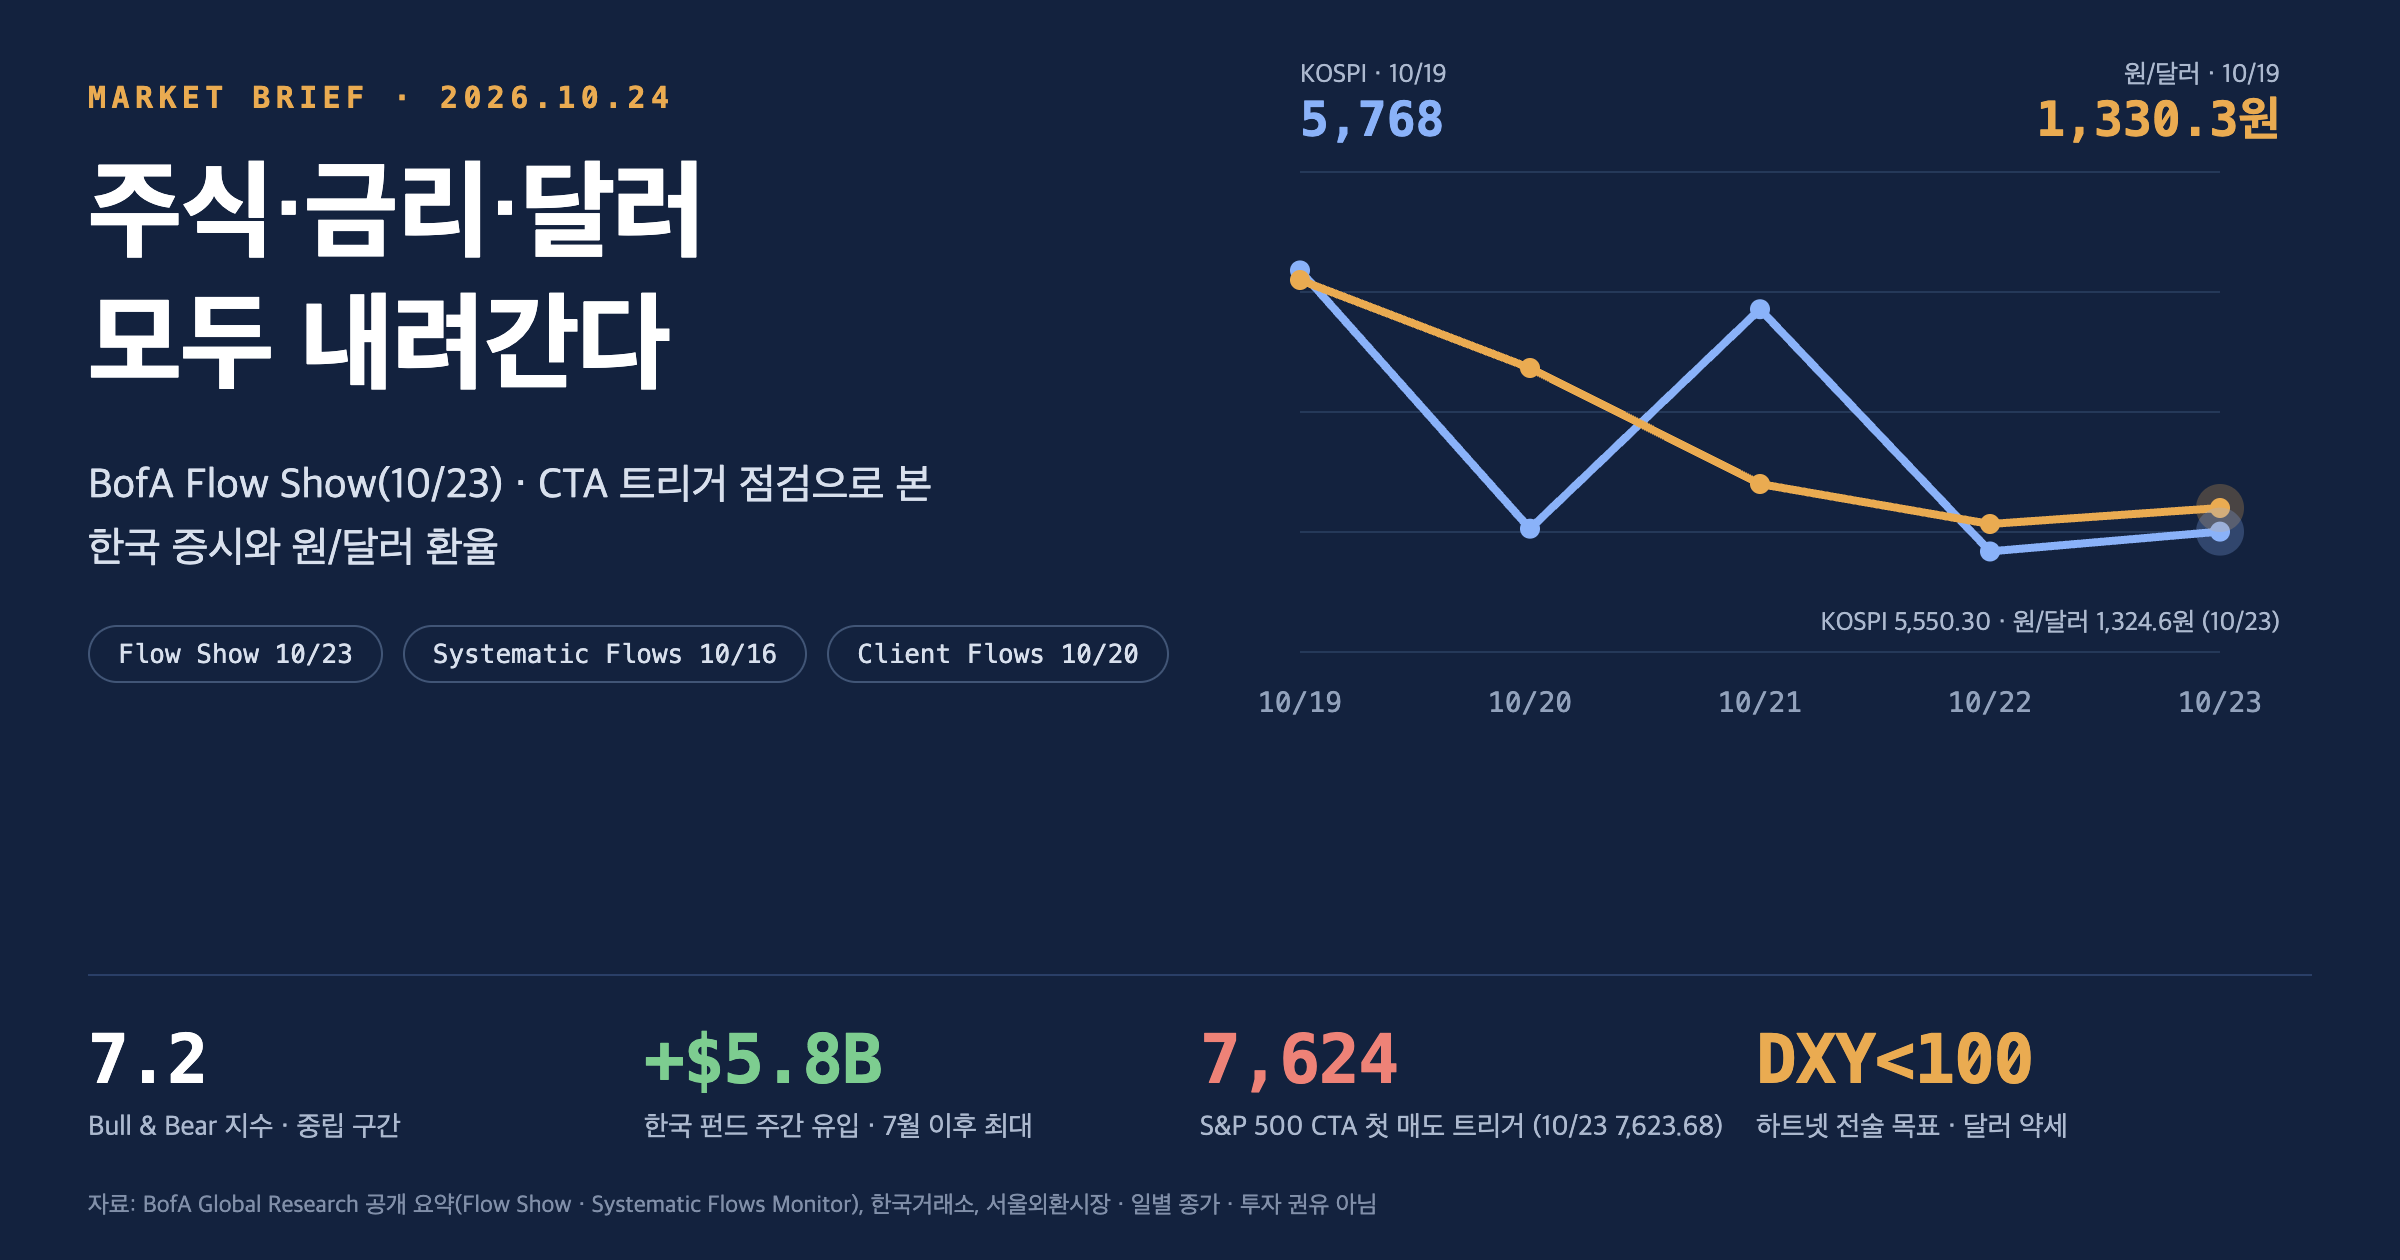
7.2
7.4 → 7.2 · 중립 구간 (8 이상 매도 / 2 이하 매수)
한국 주식형 펀드 주간 유입 (~10/21)
+$5.8B
7월 이후 최대 · EM 전체 +$33.5B(4주 연속)
S&P 500 (10/23) vs CTA 첫 매도 트리거
7,623.68
10/16판 트리거 ES 7,624 · 롱 완전 해소 ~7,411
외국인 KOSPI 순매도 (10/23)
약 −1조원
9,810억(연합) ~ 1.09조(서울경제) · 매체별 집계 차이
원/달러 (10/23 15:30)
1,324.6원
10/22 1,324.2원 연저점 · 6거래일 만에 소폭 상승
Hartnett 전술 목표
DXY < 100
미 30년물 5%로 하락 · 현재 DXY 101.67 / 30년 5.31%
핵심 결론 3줄 해석
- BofA의 기본 시나리오는 ‘주식↓·금리↓·달러↓’입니다. 11월 중순까지 리스크오프를 유지하라는 주문인데, 이 조합은 한국에 ‘증시는 눌리고 원화는 강한’ 지난주 구도가 이어진다는 뜻입니다.
- 한국은 ‘펀드 자금 유입 vs 외국인 현물 매도’가 엇갈립니다. 한국 펀드로 7월 이후 최대인 $5.8B가 들어왔는데 외국인은 10/23 하루에만 약 1조원을 팔았습니다. 포지션 잔존(overhang)이 줄지 않고 오히려 쌓이고 있습니다.
- 다음 주가 분기점입니다. S&P 500이 CTA 첫 매도 트리거(7,624)에 붙어 있고, MS·구글·아마존 capex 가이던스와 FOMC, SK하이닉스(10/28)·삼성전자(10/29) 실적이 몰려 있습니다. 하이퍼스케일러 신용 스프레드가 200bp를 넘으면 한국 반도체가 가장 먼저 흔들립니다.
1. Hartnett Flow Show “The Price is Right” (10/23)
BofA 수석 투자전략가 마이클 하트넷의 주간 자금흐름 리포트. EPFR 기준 10/21까지 1주간 흐름을 반영합니다.
팩트 하트넷은 “11월 중순까지 전술적 리스크오프”를 유지하며 ‘금리 하락·주가 하락·달러 하락’ 조합을 예상했습니다. 미 30년물은 5% 쪽으로, 달러인덱스(DXY)는 100 아래로 내려갈 것으로 봤습니다. 지난주(10/15) ‘3~4주 리스크오프’에서 기간을 더 구체화한 것입니다.
리스크오프가 끝나려면: 3가지 조건
| 조건 | 내용 |
|---|---|
| ① 미 중간선거 | 민주당 상·하원 석권(Polymarket 68%)이 가격에 완전히 반영될 것. BofA는 석권 시 감세·규제완화 국면 종료로 이익에 부정적이라고 봄 |
| ② 프랑스 국채 | ECB·프랑스 정부가 OAT 급락을 멈출 것. 이번 주 프·독 10년 스프레드는 주간 32bp 확대(1990년 이후 최대폭) |
| ③ AI 신용 | AI capex 삭감 또는 대규모 증자 발표로 하이퍼스케일러 채권 스프레드가 고점을 찍을 것 |
위·아래 꼬리
- 상방 서프라이즈: 러시아·우크라이나·이란 평화협정으로 유가가 배럴당 $10~20 하락
- 단기 하방 트리거: 하이퍼스케일러 채권 스프레드 200bp 돌파 → 그림자금융 신용 우려로 디레버리징 강제 가능
- 다음 진입 시점: 정책당국이 금융여건 완화에 나설 수밖에 없고, 공포가 눈에 보일 때
- 전략: ‘피크금리 수혜’(소형주·리츠·유틸리티·경기소비재) 비중 확대. 장기 역발상으로는 채권 매수: 미 국채가 100년 중 최악의 장기 수익률을 기록한 지금이 “제값(The Price is Right)”이라는 판단
2027년 3가지 경로
| 시나리오 | 근거 | BofA 평가 |
|---|---|---|
| AI 버블 | 19세기 철도와 닮은 AI + 전례 없는 미 정부의 AI 지원 | 확신 과도 |
| 골디락스 확산 | 컨센서스: 미 국채금리 40bp 하락 + S&P 500 EPS 15% 성장 | 확신 과도 |
| 디플레이션 붕괴 | 철도 붐 때 30~50% 급락 3차례. 신용 경색이 2027년 하이퍼스케일러 capex $1.2T 삭감을 강제할 위험 | 공포가 너무 낮음 |
10월 FMS: no landing 50% · soft landing 40% · hard landing 6%. BofA는 2027년 미 명목 GDP 5%, 글로벌 기술 EPS 43% 성장 전망이 하향될 것으로 봄.
주간 자금흐름 (10/21까지 1주) 팩트
| 자산 | 흐름 | 비고 |
|---|---|---|
| 주식형 전체 | +$55.6B | 미국 +$6.7B(3주 연속), 일본 +$6B(2주), 유럽 −$1B(2주) |
| 신흥국(EM) 주식 | +$33.5B | 4주 연속 유입. 중국 +$17B, 한국 +$5.8B(둘 다 7월 이후 최대) |
| 기술주 펀드 | +$18.8B | 7월 이후 최대 |
| 경기소비재 / 유틸리티 | −$2.1B / −$1.6B | 각각 2014년 2월·2015년 3월 이후 최대, 역대 2위 유출 → BofA는 ‘항복성’ 유출로 해석 |
| MMF(현금) / 채권 | +$28.8B / +$12.1B | 미 국채 +$5.4B(17주 연속), EM 채권 +$4B(12주), HY −$0.5B(4주) |
| 금 / 크립토 | +$2.6B / +$0.2B | 에너지 +$1.1B(4월 이후 최대) |
2. CTA 포지셔닝 점검: 트리거 vs 10/23 종가
Systematic Flows Monitor는 매주 발간되지만 10/23자 판의 공개 요약은 아직 없습니다. 10/16판의 트리거·시나리오를 이번 주 실제 가격에 대입했습니다.
| 자산 | 10/16판 CTA 상태 | 이번 주 가격 (10/23) | 점검 |
|---|---|---|---|
| S&P 500 | 롱 유지. 첫 매도 ES 7,624, 롱 완전 해소 ~7,411 | 7,623.68 (주간 −0.5%) | 첫 트리거 도달권 |
| Nasdaq-100 | 롱 스톱아웃 시작. 다음 NQ 29,101 → 28,728 | 나스닥 종합 10/22 −2.60%(6월 이후 최대 낙폭), 주간 −0.7% | 추가 스톱아웃 가능성 |
| 미 10년물 | 장기물부터 숏커버 시작. 업계 숏 약 $280B, bp당 약 $170M 매수 | 10/22 하루 19bp 급락 후 10/23 4.988% | 숏커버 연료 소진 중 |
| 변동성 | 실현변동성 상승 → vol control 매도 압력 | VIX 19.45 | vol control 노출 축소 지속 |
※ 트리거는 선물(ES) 기준이고 S&P 500은 현물 종가라 정확히 같은 값은 아닙니다. ‘도달권’ 정도로 읽어야 합니다.
10/16판 다음 1주 전망 (참고)
| 시나리오 | 글로벌 주식 | 구성 |
|---|---|---|
| 상승 (약 +3.5%) | −$3B | CTA 약 +$14B를 vol control 약 −$20B가 상쇄 |
| 보합 | −$10B | CTA 매도를 리스크패리티·vol control 매수가 일부 상쇄 |
| 하락 (약 −2.9%) | −$81B | CTA 약 −$61B + vol control 약 −$20B |
같은 주 BofA 고객 흐름 (Equity Client Flow Trends) 팩트
- S&P 500이 1.9% 내린 주간(10/13~16) BofA 고객 개별주 순매도 −$14.8B, 사상 최대. ETF는 +$2.8B 순매수
- 기관 매도는 2008년 이후 10번째 규모. 10월 말 회계연도 결산을 앞둔 뮤추얼펀드의 절세용 손실 확정 매도가 겹친 계절성
- 11개 섹터 중 8개 순매도, 기술주 중심. 섹터 ETF도 기술 유출 1위, 헬스케어 유입 1위
해석 기계적 매도(CTA·vol control), 레버리지 ETF 리밸런싱, 10월 절세 매도가 한꺼번에 겹친 주간입니다. 절세 매도는 10/31 이후 소멸하는 계절 요인이라, 11월 초 수급 공백이 줄어드는 점은 하트넷의 ‘11월 중순 재진입’ 시점과 맞물립니다. 반대로 S&P 500이 7,411 쪽으로 밀리면 하락 경로 매도(−$81B급)가 현실화됩니다.
참고(비 BofA): Tier1Alpha는 반도체 3배 ETF(SOXL)의 하루 20% 급락이 장 마감 약 $9.5B, TQQQ가 약 $6.5B의 매도 주문을 유발했다고 추정(10/22).
3. Fund Manager Survey: 10월판이 여전히 최신
11월 FMS는 11월 중순 발표 예정입니다. 이번 주 Flow Show가 다시 꺼내 든 10월 수치만 정리했습니다. 전체 내용은 10/21 브리핑 참고.
| 지표 (10월 FMS) | 수치 | 이번 주 의미 |
|---|---|---|
| 현금 비중 | 3.9% | 4.0% 이하 ‘매도 신호’ 구간. 이번 주 MMF 유입 +$28.8B는 현금 확보 수요 지속 |
| 경기 전망 | No 50% · Soft 40% · Hard 6% | 하트넷: “hard landing 6%는 너무 낮다” |
| 최다 쏠림 거래 | 글로벌 반도체 롱 45% | 그런데 이번 주 기술 펀드 +$18.8B, 한국 +$5.8B → 쏠림이 덜 풀림 |
| 기술주 비중 | OW 37% | 2020년 8월 이후 최고 |
| 신흥국 주식 | OW 34% | 여전히 최대 오버웨이트 중 하나 |
| 최대 꼬리위험 | 금리 급등 31% · AI 버블 23% | 하이퍼스케일러 신용 이벤트(11%)가 이번 주 하트넷의 ‘200bp’ 경고로 구체화 |
| 2027 AI 버블 예상 | 45% | “AI 버블은 이제 사실상 컨센서스” |
해석 FMS가 지목한 BofA 역발상 거래는 ‘숏 기술·숏 EM’이었습니다. 그런데 실제 돈은 이번 주에도 기술·EM·한국으로 들어갔습니다. 포지션 정리가 끝났다고 보기 어렵다는 점이 11월 FMS에서 가장 먼저 확인할 대목입니다.
6. 다음 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/27~ 빅테크 실적 | MS·알파벳·아마존 capex 가이던스, 하이퍼스케일러 채권 스프레드(200bp) |
| 10/27 (한국) | 3분기 실질 GDP 속보치 · 11월 금통위 인상 여부의 1차 근거 |
| 10/27~28 FOMC | 동결 확률 약 93%. 12월 인상 확률(약 78%) 변화가 달러 방향을 결정 (한국시간 10/29 새벽) |
| 10/28 · 10/29 | SK하이닉스 · 삼성전자 3분기 실적과 추가 주주환원(자사주) 규모 |
| 다음 주 ECB | 프랑스 국채 대응 여부. 프·독 10년 스프레드 약 1.7%p (하트넷 조건 ②) |
| 10/31 | 미 뮤추얼펀드 회계연도 말 → 절세 매도 소멸 |
| 11/2 · 11/3 | 한국 10월 CPI · 미 중간선거 (하트넷 조건 ①) |
| 11월 중순 | 11월 FMS 발표 · 하트넷의 리스크온 재진입 판단 구간 |
| CTA 트리거 | ES 7,624 / 7,411 · NQ 29,101 / 28,728 (10/16판). 다음 SFM 공개 요약이 나오면 갱신 필요 |
| 달러·금리 | DXY 100 하회 여부 · 미 10년물 5% · 30년물 5% 목표 |
| 원/달러 | 1,319.3원(2024.10.2 종가) 하회 여부 · 외국인 순매도와 환율의 동조 여부 |
| 11/26 금통위 | 올해 마지막 회의, 추가 인상 시 원화 강세 요인 |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(뉴스·리서치 요약 서비스)을 교차 확인해 작성했습니다. 10/23자 Systematic Flows Monitor는 작성 시점에 공개 요약을 확인하지 못해 10/16판 수치를 사용했습니다. 외국인 순매매 등 일부 수치는 매체별 집계 기준이 달라 차이가 있습니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Investing.com: BofA flags further downside risk for stocks, yields and dollar (10/23)
- Bloomberg: Hartnett Sees Risk-Off Mood Lasting Until Mid-November (10/23)
- CNBC: Investors are starting to find opportunities in the battered bond market (10/23)
- PANews: BofA Warns Risk Aversion May Last Into Mid-November (10/23)
- AInvest: BofA’s three roads into 2027 (10/23)
- Tickmill: BofA “Extreme Outflows Week” (Equity Client Flow Trends)
- Neil Sethi: BofA Systematic Flows Monitor 10/16 요약
- Reuters: Wall Street closes lower to end rocky week (10/23)
- Swil-News: Finance & Markets Daily Digest (10/23)
- 연합뉴스: 코스피 5,550선 회복 마감 (10/23)
- 연합뉴스: 원/달러 1,324.6원, 신현송 “원화 추가 강세 가능” (10/23)
- 비즈니스코리아: 코스피 장중 4% 급락 딛고 반등 (10/23)
- 뉴스핌: 코스피·코스닥 3%대 동반 하락 (10/22)
- 전자신문: 코스피 3.52% 하락 5533.77 마감 (10/22)
- 마켓타임스: KRX 마감 10/22
- 마켓타임스: KRX 마감 10/21
- 머니투데이: 원/달러 1325.2원, 4거래일 연속 연저점 (10/21)
- 연합뉴스: 한은 기준금리 동결 (10/22)
- 연합뉴스: 급한 불 끈 한은, 11월에 다시 올리나 (10/22)
- 주간한국: 신현송 “호미질 결실” (10/22)
- 아주경제: 주간증시전망, 반도체 실적·주주환원 (10/23)
- 한국경제: 주간전망, 10/16 코스피 5668.05 (10/18)
- 10/19 국내 증시 마감 시황 (외국인 순매수 7,402억)
- 이전 글: BofA CTA 리포트와 FMS 관련 AI 브리핑 (10/21)
작성 2026-10-24 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형