AI/경제 관련 자료 분석
뱅크오브 아메리카 Systematic Flows Monitor(CTA) 업데이트 AI 브리핑 (2026.10.26)
SeanYoon
2026. 10. 26. 09:09
반응형
MARKET BRIEF · 2026.10.26 (월)
BofA Systematic Flows Monitor(CTA) 업데이트
CTA가 미 국채 숏을 접었다 · 한국 증시 · 원/달러 환율 영향 중심 정리 (10/24 브리핑 후속편)
기준 자료: Systematic Flows Monitor(10/23, 신규) · Flow Show “The Price is Right”(10/23) · Equity Client Flow Trends(10/20 발표) · Global FMS(10/13) · 참고: BofA FX “USD & Equity Breadth”(10/22)
국내 시장 데이터: 10/23 종가 + 10/26 개장 전 NDF · 미국 시장: 10/23 종가 기준
국내 시장 데이터: 10/23 종가 + 10/26 개장 전 NDF · 미국 시장: 10/23 종가 기준
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/24) 이후 새로 나온 BofA 자료
- Systematic Flows Monitor (10/23 기준 데이터): CTA가 미 10년·30년물과 독일 분트 숏을 사실상 전부 손절. 한국 국채는 단기 모델만 롱 전환 → 이번 글의 중심
- BofA FX 리서치 “USD & Equity Breadth” (10/22 공개 요약): 미 증시 ‘상승 종목 폭’이 달러를 움직인다는 분석 → 환율 섹션에 반영
- Flow Show (10/23)·Equity Client Flow (10/20): 새 판 없음. 직전 글에 정리한 내용을 요약만 다시 실음 (다음 Flow Show는 10/30 전후)
- Fund Manager Survey: 10월판(10/13)이 최신. 11월판은 11월 중순 발표 예정
미 10년·30년물 CTA 숏 손절 모델
12 / 12
독일 분트도 12/12 · 추세 신호는 여전히 ‘최대 숏’
한국 국채(KTB) CTA 단기 신호
+24 (롱)
중기 −37 · 장기 −100 · 12개 중 8개 손절
S&P 500 (10/23) vs CTA 첫 매도 트리거
7,623.68
10/16판 트리거 ES 7,624 · 10/23판 주식 트리거는 미공개
외국인 10월 국내 주식 순매도
−19조360억원
하이닉스 10.3조 + 삼성 3.9조 = 74.8% (~10/23)
원/달러 NDF 1개월물 (10/26 개장 전)
1,322.3원
10/23 주간 종가 1,324.6원 · 약 1.2원 하락 개장 예상
브렌트유 (10/23 종가)
$116.72
4월 이후 최고 종가 · 주말 장중 $117 돌파 · 미 10년 약 5.0%
핵심 결론 3줄 해석
- CTA의 미 국채 ‘숏커버 매수’ 연료가 거의 다 탔습니다. 지난주 금리 하락을 키운 기계적 매수가 끝나 가는데, 추세 신호는 아직 ‘최대 숏’입니다. 유가($117)발 금리 재상승이 오면 막아 줄 매수 주체가 줄었다는 뜻이고, 이는 한국 증시 밸류에이션과 원화에 부담입니다.
- BofA는 CTA가 “자산 전반에서 포지션을 줄이는(de-grossing)” 국면이라고 봤습니다. 주식 쪽 수치는 아직 공개되지 않았지만 S&P 500은 10/16판 첫 매도 트리거(7,624)에 붙어 있습니다. 외국인이 10월에만 19조원을 판 한국은 CTA 하락 경로가 열리면 가장 먼저 맞는 시장입니다.
- 원/달러는 ‘반도체 네고 vs 유가·달러 반등’ 줄다리기입니다. NDF는 1,322원으로 원화 강세 쪽에서 출발하지만, DXY 101.74로 달러가 버티고 있습니다. 이번 주 FOMC(한국시간 10/29 새벽)와 하이닉스(10/28)·삼성전자(10/29) 실적이 방향을 정합니다.
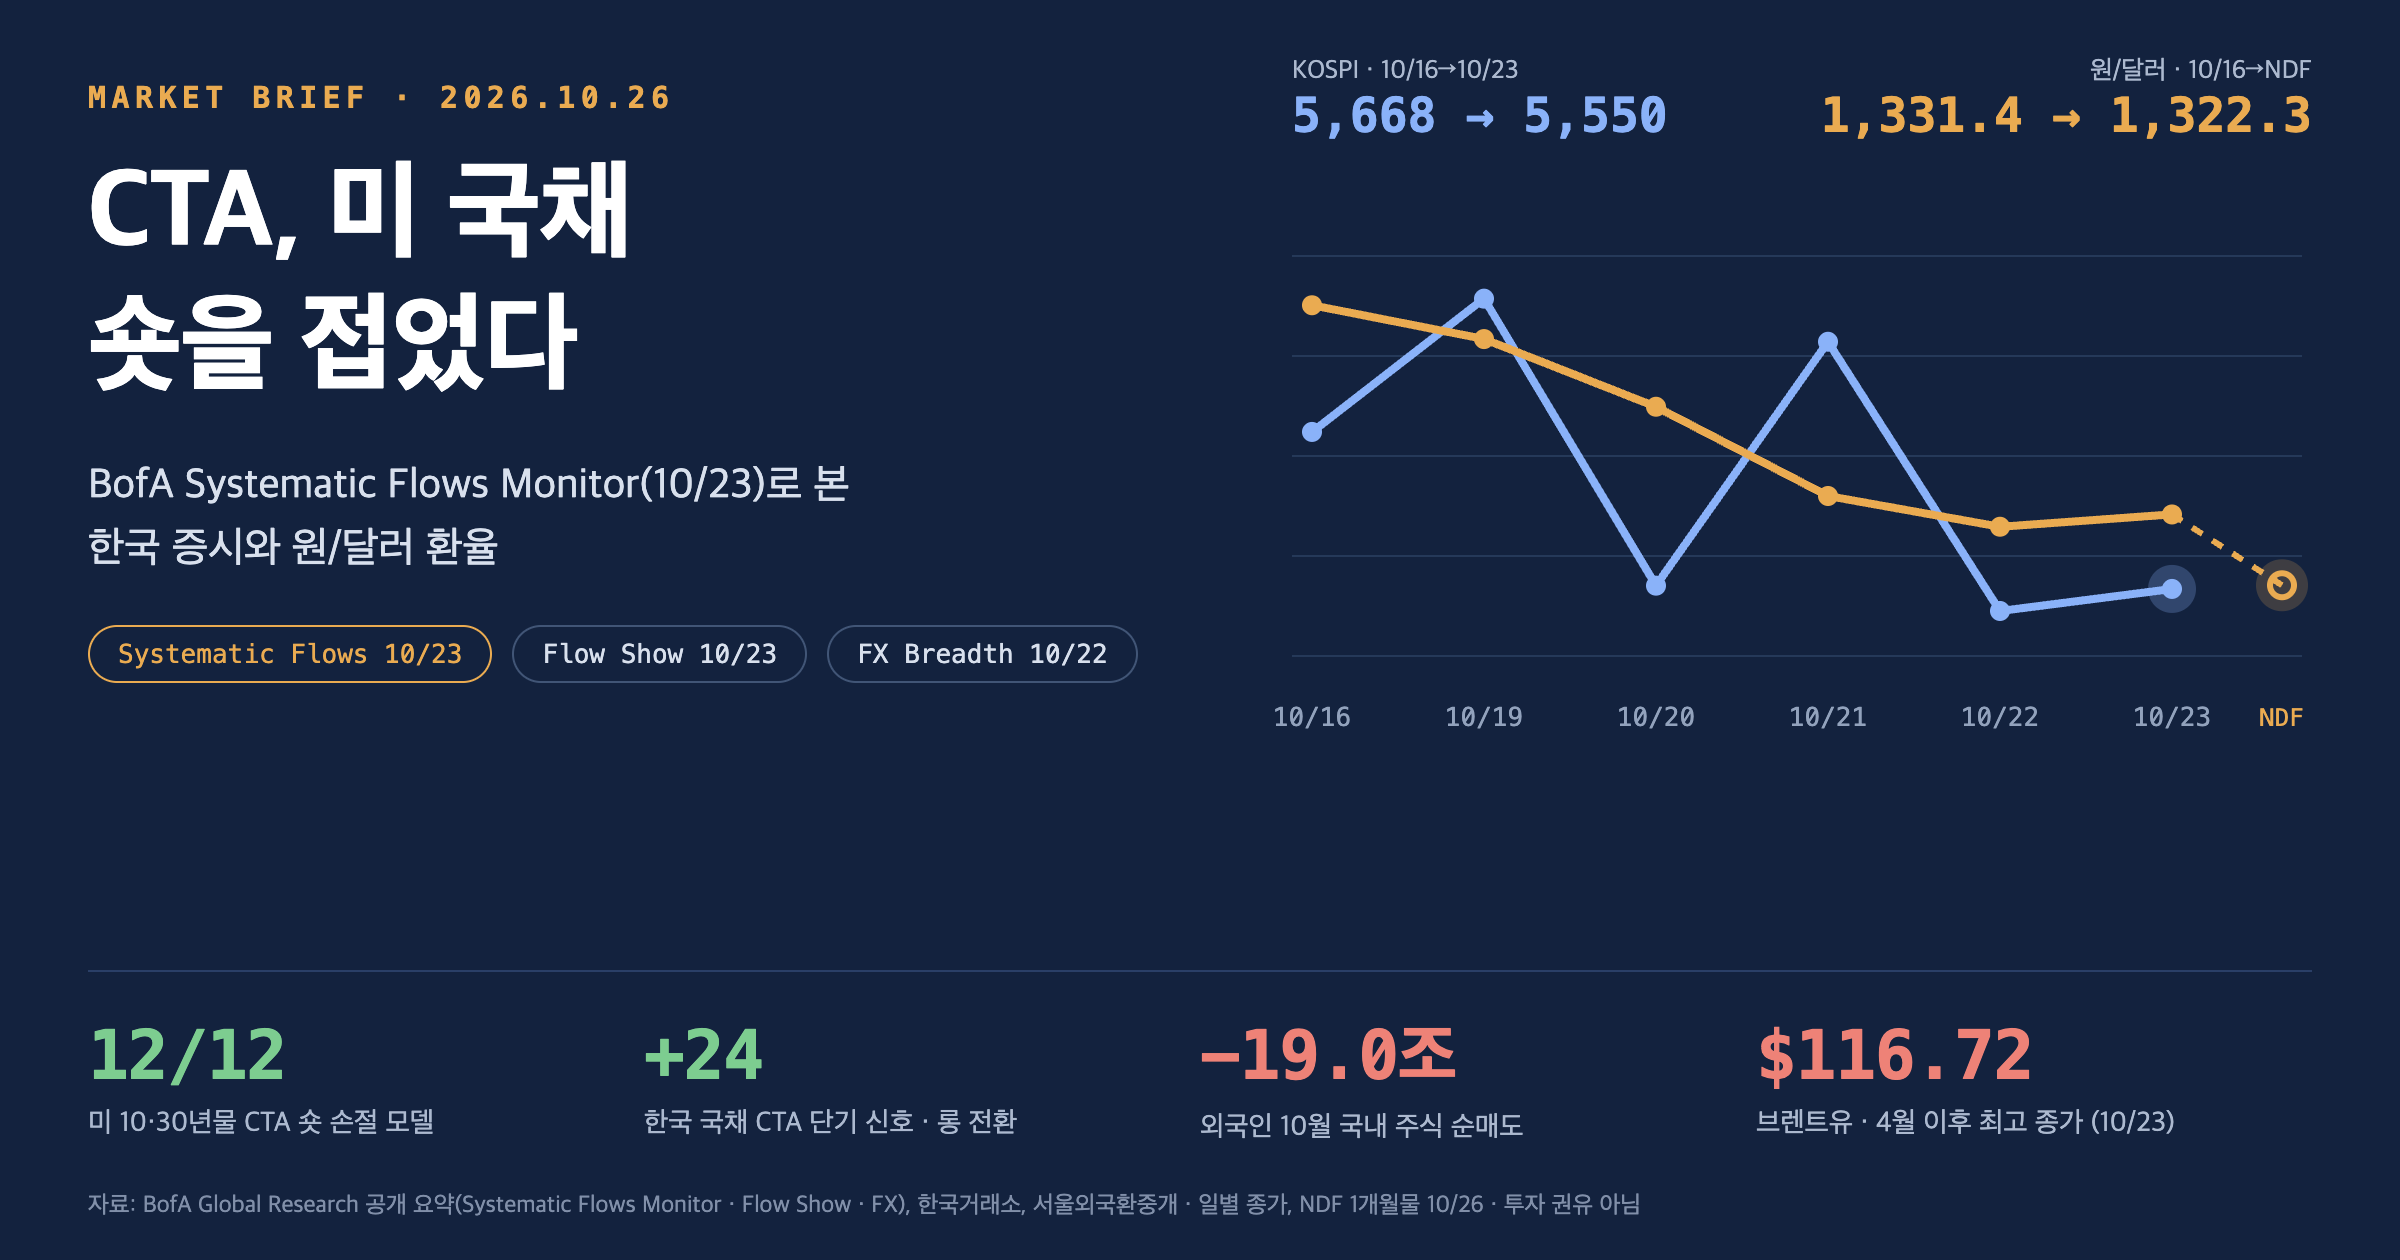
1. Systematic Flows Monitor (10/23): CTA가 채권 숏을 접었다
BofA의 추세추종(CTA) 모델 포지션·트리거를 매주 점검하는 리포트. 원문은 고객 전용이며, 10/25 공개된 Neil Sethi(TheStreet Pro)의 요약과 차트(BofA Exhibit 11~12, 10/23 기준)를 바탕으로 정리했습니다.
팩트 BofA는 “이번 주 금리가 주식과 함께 내려가면서 CTA 숏커버가 미 국채 곡선의 중간·장기 구간으로 번졌고, 이것이 자산군 전반의 CTA 포지션 축소(de-grossing)에 기여했다”고 밝혔습니다. 10년물(TY)과 그보다 긴 선물은 모든 리스크관리 기준선을 넘어 숏이 정리됐습니다.
채권 CTA 포지션 현황 (10/23 기준) 팩트
| 자산 | 추세 신호 (단기 / 중기 / 장기) | 손절 모델 (12개 중) | 의미 |
|---|---|---|---|
| 미 10년물 | −100 / −100 / −100 | 12 / 12 | 숏 포지션은 사라졌지만 신호는 최대 숏 |
| 미 30년물 | −100 / −100 / −100 | 12 / 12 | 장기물 숏커버 완료 |
| 독일 분트 | −100 / −100 / −100 | 12 / 12 | 유럽도 같은 패턴 |
| 한국 국채(KTB) | +24 / −37 / −100 | 8 / 12 | 단기 모델만 롱으로 전환해 포지션 보유 |
| 중국 10년물 | +77 / +100 / +100 | 트리거 없음 | 유일한 롱(금리 하락 베팅) |
| 미 2년·5년물 | 일부 숏 잔존, 커버 진행 중일 수 있음 | 단기물은 변동성이 낮아 정점 때 규모가 장기물보다 컸을 가능성 | |
※ 신호는 −100(최대 숏)~+100(최대 롱) 척도. 손절 모델 수는 BofA의 3개 기간 × 4개 손절 변형 = 12개 중 기준선을 넘은 수. 출처: BofA Global Research, Neil Sethi 재구성 차트.
팩트 BofA는 “숏커버에도 불구하고 미 국채 선물 추세는 모든 기간에서 최대 마이너스에 머물러 있어, CTA가 롱으로 돌아서기까지는 아직 멀었다”고 덧붙였습니다.
주식 CTA: 10/23판 수치는 아직 미공개
작성 시점(10/26 오전, 한국시간)까지 10/23판의 주식 트리거·시나리오별 매도 규모는 공개 요약에서 확인되지 않았습니다. 그래서 10/16판 수치를 이번 주 종가에 대입해 다시 싣습니다.
| 자산 | 10/16판 상태 | 10/23 종가 | 점검 |
|---|---|---|---|
| S&P 500 | 롱 유지. 첫 매도 ES 7,624, 롱 완전 해소 ~7,411 | 7,623.68 (−0.52%) | 첫 트리거 도달권 |
| Nasdaq-100 | 롱 스톱아웃 시작. 다음 NQ 29,101 → 28,728 | 나스닥 종합 25,955.34 (−0.21%) | 추가 스톱아웃 가능 |
| 시나리오 (1주) | 상승(+3.5%) −$3B · 보합 −$10B · 하락(−2.9%) −$81B (CTA −$61B + vol control −$20B) | 10/23판 갱신 대기 | |
해석 지난 글에서 ‘숏커버 연료 소진 중’이라고 썼던 부분이 이번 판에서 확인됐습니다. 10/22 미 10년물이 하루 19bp 급락한 배경에 CTA 손절 매수가 있었고, 그 매수는 이제 거의 끝났습니다. 남은 것은 2·5년물 일부입니다. 앞으로 금리를 끌어내릴 힘은 ‘기계적 매수’가 아니라 실제 경기·물가 지표에서 나와야 합니다. 반대로 유가가 $117을 넘어 물가 우려가 커지면, 신호가 여전히 ‘최대 숏’인 CTA가 숏을 다시 쌓을 수 있습니다.
2. 참고: BofA FX “USD & Equity Breadth”
BofA 금리·통화 리서치(Adarsh Sinha 등). Tickmill ‘Institutional FX Insights’ 10/22 공개 요약 기준.
- 팩트 미 증시의 상승 종목 폭(breadth)은 2년물 금리차·지수 수준과 별개로 달러인덱스(DXY)를 움직이는 유의미한 변수. 동일가중 S&P 500이 시가총액가중 대비 1% 오르면 DXY는 약 0.2% 하락
- 빅테크만 오르는 ‘좁은 랠리’는 달러 강세, 상승이 넓어지거나 빅테크만 빠지는 ‘좁은 하락’은 달러 약세로 연결
- S&P 500이 10% 빠지면서 동일가중이 6% 앞서는 ‘기술주 주도 조정’이면 지수 하락의 달러 강세 효과와 breadth 개선의 달러 약세 효과가 상쇄돼 DXY는 거의 중립
- breadth 민감도가 가장 큰 통화는 스웨덴·노르웨이·호주·뉴질랜드 통화. 엔화만 예외(미 단기금리가 지배)
- 금리 경로별: 미 성장 우려로 단기금리가 내려가는 조정이면 엔화·스위스프랑 강세, 2022년처럼 금리 상승이 이끄는 조정이면 전방위 달러 강세
해석 10월 조정은 AI 대형주가 빠지고 동일가중 지수가 버틴 전형적인 ‘좁은 하락’이었고, 그래서 주가가 빠지는데도 달러가 약했습니다. 원화가 1,320원대까지 강해진 배경 중 하나입니다. 다만 이번 주처럼 유가가 금리를 밀어 올리는 조정으로 성격이 바뀌면 BofA 분석상 달러 강세 쪽입니다. 원화 강세 흐름이 꺾일 수 있는 조건입니다.
3. Flow Show · 고객 흐름: 새 판 없음 (10/23 판 요약)
자세한 내용은 10/24 브리핑 참고. 다음 Flow Show는 10/30 전후 예상.
| 항목 | 내용 |
|---|---|
| 하트넷 기본 시나리오 | 11월 중순까지 전술적 리스크오프. 주가↓·금리↓·달러↓, 미 30년물 5%·DXY 100 하회 |
| 끝나는 조건 | ① 민주당 석권 가격 반영 ② 프랑스 국채 안정 ③ AI capex 삭감·대규모 증자로 하이퍼스케일러 신용 스프레드 정점 |
| Bull & Bear 지수 | 7.4 → 7.2 (중립) |
| 주간 흐름 (~10/21) | 기술주 펀드 +$18.8B(7월 이후 최대), 한국 +$5.8B, 경기소비재 −$2.1B·유틸리티 −$1.6B(역대 2위, ‘항복성’) |
| BofA 고객 (10/13~16 주간) | 개별주 순매도 −$14.8B 사상 최대, 기관 중심. 10월 말 뮤추얼펀드 절세 매도 계절성 |
해석 하트넷의 ‘금리↓’ 시나리오와 이번 SFM의 ‘CTA 숏커버 종료’는 충돌하지 않습니다. 다만 금리 하락의 ‘쉬운 구간’(기계적 숏커버)은 지나갔고, 다음 구간은 유가와 FOMC가 결정합니다.
4. Fund Manager Survey: 10월판이 여전히 최신
11월 FMS는 11월 중순 발표 예정. 전체 내용은 10/21 브리핑 참고.
| 지표 (10월 FMS) | 수치 | 이번 판과의 연결 |
|---|---|---|
| 현금 비중 | 3.9% | 4.0% 이하 ‘매도 신호’ 구간 |
| 최대 꼬리위험 | 금리 무질서 급등 31% | CTA 숏커버 종료 + 유가 급등 → 이 위험의 재부각 여부가 관건 |
| 최다 쏠림 거래 | 글로벌 반도체 롱 45% | 외국인 10월 순매도의 75%가 하이닉스·삼성 → 쏠림 해소가 한국에서 진행 중 |
| 경기 전망 | No 50% · Soft 40% · Hard 6% | 하트넷: “hard landing 6%는 너무 낮다” |
| 기술주 / 신흥국 비중 | OW 37% / OW 34% | 기술주는 2020년 8월 이후 최고 |
7. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/26 (월) | 원/달러 1,322원 부근 출발 여부, 외국인 현물·선물 방향, 미 댈러스 연은 제조업지수 |
| 10/27 (화) | 한국 3분기 GDP 속보치(11월 금통위 인상 근거) · 미 컨퍼런스보드 소비자신뢰 |
| 10/28 (수) | SK하이닉스 실적·추가 환원 · MS·알파벳 실적(capex 가이던스) |
| 10/29 (목) 새벽 3시 | FOMC 결과(동결 확률 85~87%대). 12월·내년 인상 경로에 대한 워시 의장 메시지 |
| 10/29 (목) | 삼성전자 실적 · 아마존·인텔·샌디스크 실적 |
| 10/29~30 전후 | 다음 Systematic Flows Monitor · Flow Show. 주식 CTA 트리거 갱신, 미 2·5년물 숏 잔존 여부 |
| 10/31 | 미 뮤추얼펀드 회계연도 말 → 절세 매도 소멸 |
| 유가 | 브렌트 $117 안착 여부 · 미·이란 공습 재개 여부 |
| CTA 트리거 | ES 7,624 / 7,411 · NQ 29,101 / 28,728 (10/16판) · 미 10년물 5% 재돌파 시 CTA 숏 재구축 여부 |
| 11/3 · 11월 중순 | 미 중간선거 · 11월 FMS, 하트넷 리스크온 재진입 판단 구간 |
| 11/26 금통위 | 추가 인상 시 원화 강세·KTB 중장기 숏 유지 요인 |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(뉴스·리서치 요약 서비스)을 교차 확인해 작성했습니다. 10/23자 Systematic Flows Monitor는 채권 부분 요약과 차트만 공개돼, 주식 트리거·시나리오는 10/16판 수치를 사용했습니다. Flow Show·FMS는 새 판이 없어 기존 판을 요약했습니다. 외국인 순매매 등 일부 수치는 매체별 집계 기준이 달라 차이가 있습니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Neil Sethi: BofA “CTAs have covered most of their bond shorts” (SFM 10/23 요약·차트, 10/25)
- Neil Sethi: BofA Systematic Flows Monitor 10/16 요약
- Tickmill: Institutional FX Insights, BofA “USD & Equity Breadth” (10/22)
- Neil Sethi: Hartnett “sell hubris, buy humiliation” 자금흐름 요약 (10/25)
- Finvaulta: BofA Flow Show 10/22 요약
- Tickmill: BofA “Extreme Outflows Week” (Equity Client Flow Trends)
- 파이낸셜뉴스(뉴시스): 美증시 유가 급등에 하락, 코스피에도 부담 (10/26)
- 이데일리: 트럼프 이란 추가 공습 시사, 1320원 공방 [외환브리핑] (10/26)
- 이데일리: 1320원대 환율, FOMC·고유가에 하락세 꺾이나 [주간외환전망] (10/25)
- 아시아경제: 실적·FOMC 몰린 슈퍼위크 속 코스피 반등 모색 (10/25)
- 불독경제: 10월 26일 코스피 전망 (파이낸셜뉴스 외국인 10월 순매도 집계 인용)
- 연합뉴스: 코스피 5,550선 회복 마감 (10/23)
- Swil-News: Finance & Markets Daily Digest (10/23)
- 이전 글: 뱅크오브 아메리카 Flow Show·CTA 포지셔닝 업데이트 AI 브리핑 (10/24)
- 이전 글: 뱅크오브 아메리카 CTA 리포트와 FMS 관련 AI 브리핑 (10/21)
작성 2026-10-26 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형