AI/경제 관련 자료 분석
뱅크오브 아메리카 Systematic Flows Monitor(CTA 주식편)·SPX 감마 업데이트 AI 브리핑 (2026.10.27)
SeanYoon
2026. 10. 27. 09:07
반응형
MARKET BRIEF · 2026.10.27 (화)
BofA Systematic Flows Monitor(CTA 주식편) · SPX 감마 업데이트
CTA가 ‘매도 사이클’에 들어갔다 · 보합만 해도 $48B 기계적 매도 · 한국 증시 · 원/달러 환율 영향 중심 정리 (10/26 브리핑 후속편)
기준 자료: Systematic Flows Monitor(10/23, 주식 부분 신규 공개) · BofA SPX 감마 분석(10/22 데이터, 신규) · Flow Show “The Price is Right”(10/23) · Equity Client Flow Trends(10/20 발표) · Global FMS(10/13)
국내 시장 데이터: 10/26 종가 + 10/27 오전 6시 환율 · 미국 시장: 10/26 종가 기준
국내 시장 데이터: 10/26 종가 + 10/27 오전 6시 환율 · 미국 시장: 10/26 종가 기준
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/26) 이후 새로 나온 BofA 자료
- Systematic Flows Monitor 10/23판 주식 부분 (10/26 공개 요약): 지난 글에서 ‘미공개’였던 주식 CTA 트리거와 시나리오별 매도 규모가 나왔습니다. BofA는 “CTA가 매도 사이클에 들어갔다”고 봤습니다 → 이번 글의 중심
- BofA SPX 딜러 감마 분석 (10/22 데이터, 10/26 공개 요약): S&P 500 옵션시장의 ‘완충 장치’가 9월 중순 이후 가장 얇아졌다는 분석 → 1절 뒤에 별도 정리
- Flow Show (10/23)·Equity Client Flow (10/20): 새 판 없음. 다음 Equity Client Flow는 10/27~28(미국 시간), Flow Show는 10/30 전후 예상
- Fund Manager Survey: 10월판(10/13)이 최신. 11월판은 11월 중순 발표 예정
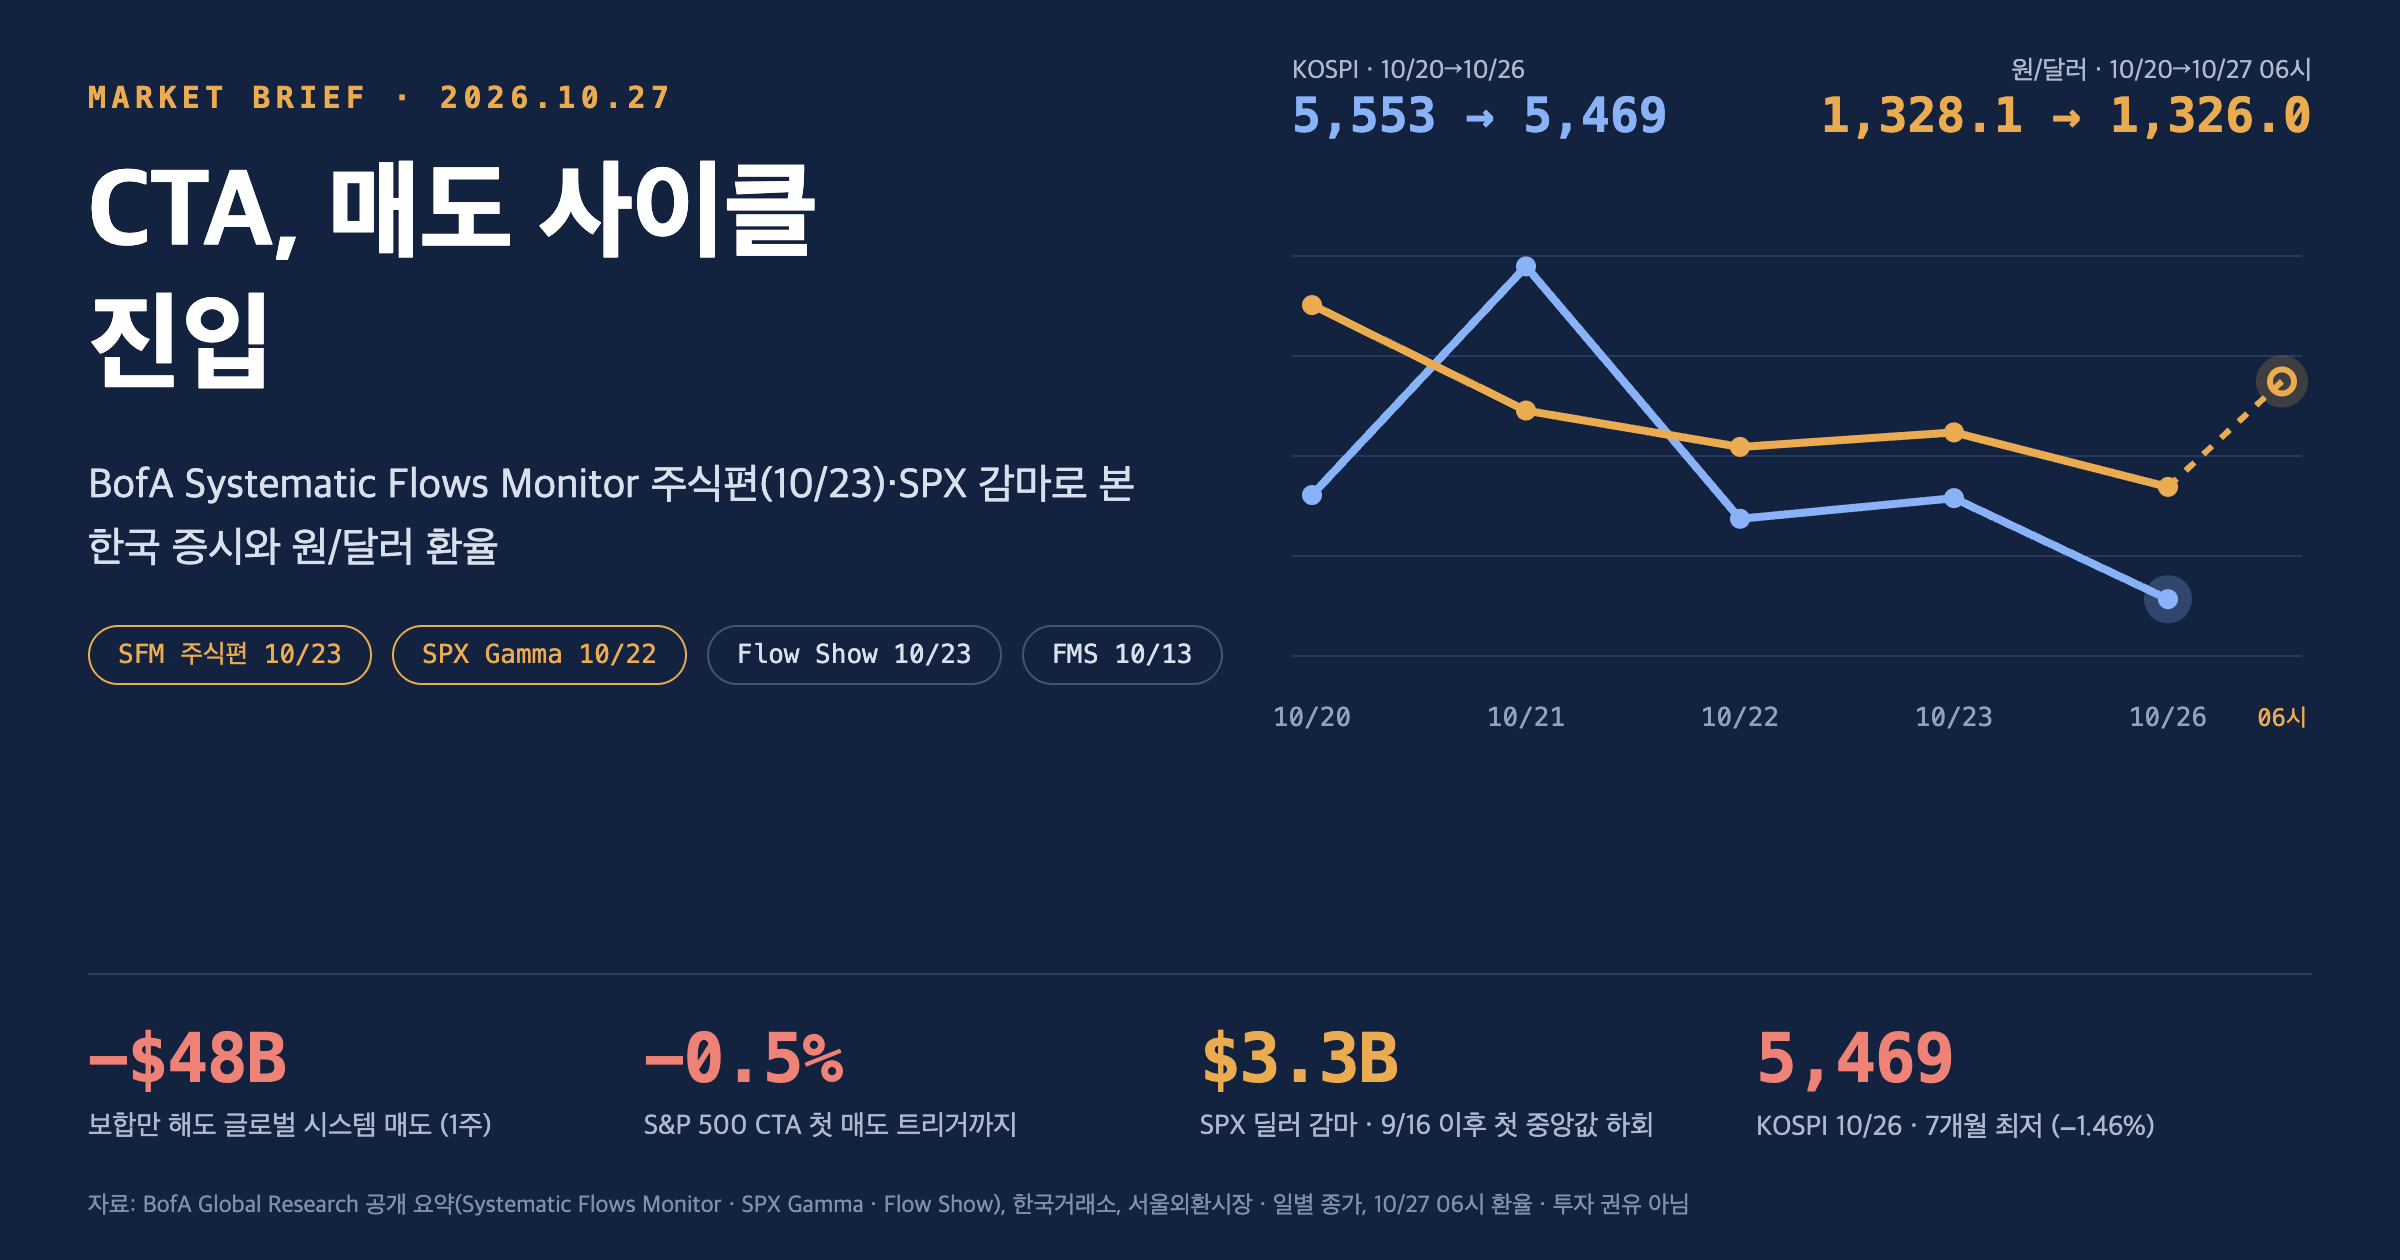
글로벌 시스템 매도 · 보합 시나리오 (1주)
−$48B
지난주 −$10B · 하락 시 −$79B · 상승해도 −$1B
S&P 500 CTA 첫 매도 트리거까지 거리
약 −0.5%
지난주 −1.1% · 나스닥100은 −0.2%(지난주 −0.9%)
SPX 딜러 감마 (10/22)
$3.3B
1주 전 $15.2B · 9/16 이후 첫 중앙값 하회
KOSPI (10/26 종가)
5,469.47
−1.46% · 4/6 이후 약 7개월 최저 · 코스닥 −3.26%
외국인 코스피 순매도 (10/26)
약 −7,000억원
−6,955억~−7,070억(집계 상이) · 10월 누적 약 19조원대
원/달러 (10/26 15:30 → 10/27 06:00)
1,323.1 → 1,326.0원
장중 1,320.6원 연저점 · DXY 약 102.0 · FOMC 앞 달러 반등
핵심 결론 3줄 해석
- 이번 주는 ‘가만히 있어도’ 기계적 매도가 나오는 주입니다. BofA 추정으로 시장이 보합이어도 전 세계 시스템 펀드가 약 $48B를 팝니다(지난주 $10B). 하락하면 $79B, 3.5% 올라도 순매도 $1B입니다. 외국인 순매도가 이어지는 한국 증시에는 수급 역풍이 한 주 더 이어진다는 뜻입니다.
- S&P 500의 ‘마지막 롱’과 옵션 완충 장치가 동시에 얇아졌습니다. 첫 매도 트리거는 약 0.5% 아래, 딜러 감마는 $3.3B로 9월 중순 이후 가장 낮습니다. 월요일 앤트로픽 IPO 소식에 S&P가 7,676.77(+0.7%)로 올라 여유가 조금 생겼지만, FOMC(한국시간 10/29 새벽)와 빅테크 실적에서 한 번 밀리면 CTA 매도와 감마 음전환(약 7,490)이 겹칠 수 있는 구조입니다.
- 원/달러는 1,320원 연저점을 찍고 FOMC 앞 숨고르기입니다. 3분기 GDP 1.0%(예상 0.8%)와 월말 네고는 원화 강세 쪽이고, 시스템 매도발 외국인 주식 매도와 달러 반등(DXY 약 102)은 원화 약세 쪽입니다. 기본은 1,320원대 박스, 방향은 하이닉스(10/28) 주주환원과 FOMC가 정합니다.
1. Systematic Flows Monitor (10/23) 주식편: CTA, 매도 사이클 진입
BofA의 추세추종(CTA)·변동성 타깃(vol control)·리스크 패리티 포지션을 매주 추정하는 리포트. 원문은 고객 전용이며, 10/26 공개된 Neil Sethi(TheStreet Pro)의 요약과 재구성 차트(BofA Exhibit 1~3, 10/23 기준)를 바탕으로 정리했습니다. 채권 부분은 10/26 브리핑 참고.
팩트 BofA는 지난주 시스템 투자자 쪽에서 상당한 매도가 나왔고, CTA가 이제 매도 사이클에 들어갔다고 봤습니다. “기술주가 또 한 번 어려운 한 주를 보내면서 CTA 주식 포지션이 계속 줄고 있다. 다음 주 대부분 주식시장의 가격 추세가 약해질 것으로 보이며, 실현 변동성이 높아지면 아직 롱인 곳에서도 포지션 규모가 줄 수 있다.”
지수별 CTA 트리거 (10/23 기준) 팩트
| 지수 선물 | 상태 | 다음 트리거 (현재가 대비) | 지난주 (10/16판) |
|---|---|---|---|
| S&P 500 | 보고서 내 유일하게 모든 모델 속도·위험 허용도에서 롱 | 매도 약 −0.5% | 매도 약 −1.1% (ES 7,624) |
| Nasdaq-100 | 롱 축소 진행 | 매도 약 −0.2% | 매도 약 −0.9% (NQ 29,101) |
| Russell 2000 | 지난주 트리거에 걸린 뒤 재조정 | 매도 약 −3.0% / 매수 약 +2.4% | 사실상 트리거 위 |
※ BofA는 이번 판 트리거를 ‘현재가 대비 %’로 제시했습니다(공개 요약 기준, 절대 레벨은 미공개). 10/23 S&P 500 종가 7,623.68에 −0.5%를 대입하면 약 7,585 부근입니다(작성자 계산, 추정치).
다음 1주 시나리오별 글로벌 시스템 매매 (BofA 추정) 팩트
| 시나리오 | 합계 | 구성 (CTA / vol control / 리스크 패리티) | 지난주 |
|---|---|---|---|
| 상승 (97.5% 경로, 약 +3.5%) | −$1B | CTA +$14B / vol control −$21B / RP +$6B | −$3B |
| 보합 (중앙 경로) | −$48B | CTA −$38B / vol control −$17B / RP +$7B | −$10B |
| 하락 (2.5% 경로, 약 −2.9%) | −$79B | CTA −$50B / vol control −$20B / RP −$9B | −$81B |
※ 글로벌 시스템 주식 포지션은 약 $313B로 5년 중앙값(약 $315B) 수준까지 내려왔습니다. BofA의 하락 경로(−2.9%)는 골드만삭스(−4.5%)보다 완만한 가정입니다. 전략별 수치는 차트 판독값(±$1B).
해석 가장 눈에 띄는 숫자는 하락 시나리오가 아니라 보합 시나리오(−$48B)입니다. 추세가 꺾이는 구간이라 가격이 그대로여도 CTA의 추세 신호가 약해지고, 높아진 실현 변동성 때문에 vol control 펀드도 노출을 줄여야 합니다. 반대로 포지션이 이미 5년 중앙값까지 줄어 ‘팔 물량’ 자체는 9월 초(약 $480B)보다 훨씬 적습니다. 지난주 −$81B 경고에도 S&P 500이 주간 −0.47%에 그친 것처럼, 시스템 매도는 하락을 ‘키우는’ 변수이지 혼자 폭락을 만드는 변수는 아닙니다.
2. BofA SPX 딜러 감마: 옵션시장 ‘쿠션’이 얇아졌다
BofA 주식파생 리서치의 S&P 500 옵션 헤저(딜러) 감마 추정. 10/26 공개된 Neil Sethi 요약·재구성 차트(BofA Exhibit 6~7, 10/22 기준) 바탕.
- 팩트 SPX 헤저 감마는 10/22 $3.3B(최근 1년 41번째 백분위)로 마감. 9/16 이후 처음 중앙값 아래. 1주 전에는 $15.2B(99번째 백분위)였고, 그중 $7.0B가 10/16 월물 만기에 묶여 있다가 사라짐
- BofA: “이번 주 1DTE(만기 하루 남은 옵션) 매도 흐름이 돌아왔다”
- 10/22 S&P 1.21% 급락, VIX 20 근처에도 5일 실현 변동성은 11.2%(36번째 백분위)로 소폭 상승에 그침
- 감마는 아직 플러스(딜러가 움직임을 줄이는 방향). 다만 금요일 수준에서 약 2.3% 더 빠지면(약 7,490) 마이너스로 전환, 약 3.1% 오르면(약 7,900) 위쪽에서도 마이너스
- 헤저는 11/20 만기 물량에서 이미 $1.1B 숏 감마
해석 1절과 겹쳐 보면 그림이 선명해집니다. S&P 500은 지금 약 7,490~7,900의 ‘플러스 감마 밴드’ 안에 있어 딜러가 출렁임을 눌러 주고 있습니다. 하지만 아래쪽으로는 CTA 첫 매도(약 7,585 추정) → 감마 음전환(약 7,490) → 하락 시나리오 −$79B가 계단처럼 이어져 있습니다. 10/26 종가 7,676.77은 첫 매도 트리거에서 약 1.2% 떨어진 위치(추정)입니다. 이번 주 FOMC·빅테크 실적이 이 계단을 밟게 할지가 핵심입니다.
3. Flow Show · 고객 흐름 · FMS: 새 판 없음 (최신 판 요약)
| 리포트 (최신 판) | 핵심 내용 |
|---|---|
| Flow Show (10/23) | 하트넷 “11월 중순까지 전술적 리스크오프”. 주가↓·금리↓·달러↓. “Sell hubris, buy humiliation” → 소형주·리츠·유틸리티·경기소비재 등 ‘금리 정점’ 수혜주 추가. Bull & Bear 7.2 |
| EPFR 주간 흐름 (~10/21) | 기술주 펀드 +$18.8B(7월 이후 최대) vs 경기소비재 −$2.1B·유틸리티 −$1.6B(각각 역대 2위 유출, ‘항복성’) · 한국 +$5.8B |
| Equity Client Flow (10/20 발표) | BofA 고객 개별주 −$14.8B 사상 최대 순매도(기관 주도, 뮤추얼펀드 10/31 회계연도 말 절세 매도). 기술주 역대 2위 유출. 다음 판 10/27~28 예상 |
| Global FMS (10/13) | 현금 3.9%(매도 신호 구간) · 최대 꼬리위험 ‘금리 무질서 급등’ 31% · 최다 쏠림 ‘글로벌 반도체 롱’ 45% · 기술주 OW 37% |
해석 FMS 최다 쏠림이 ‘반도체 롱’인데, CTA는 나스닥100부터 트리거가 가장 가깝습니다. 쏠림 해소와 기계적 매도가 같은 종목군(AI·반도체)을 향하고 있어, 한국의 하이닉스·삼성전자가 글로벌 포지션 정리의 창구가 되는 흐름이 이어질 수 있습니다. 하트넷이 말한 ‘10월 리스크오프는 긴축 국면의 기술주 디레이팅일 뿐’이라는 진단과도 맞닿아 있습니다.
6. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/27 (화) | 원/달러 1,326원 부근 출발 후 네고 유입 여부 · 외국인 현물·선물 방향 · BofA Equity Client Flow 새 판(미국 시간 10/27~28 예상) |
| 10/28 (수) | SK하이닉스 3분기 실적·추가 주주환원 · MS·알파벳 등 빅테크 실적(capex 가이던스) |
| 10/29 (목) 새벽 3시 | FOMC 결과(동결 우세). 12월 인상 신호 강도, 워시 의장 메시지 |
| 10/29 (목) | 삼성전자 3분기 실적 |
| 10/29~30 전후 | 다음 Systematic Flows Monitor · Flow Show. 이번 주 시스템 매도가 실제로 나왔는지, 포지션이 5년 중앙값 아래로 내려갔는지 |
| 10/31 | 미 뮤추얼펀드 회계연도 말 → 절세 매도 소멸 |
| S&P 500 레벨 | 약 7,585(CTA 첫 매도, 추정) · 약 7,490(감마 음전환) · 약 7,900(상단 감마 음전환) · 나스닥100 트리거 −0.2% |
| 11/3 · 11월 중순 | 미 중간선거 · 11월 FMS, 하트넷 리스크온 재진입 판단 구간 |
| 11/20 옵션 만기 | 헤저가 이미 $1.1B 숏 감마인 만기 → 만기 전후 변동성 |
| 11/26 금통위 | 3분기 GDP 호조 이후 추가 인상 여부 → 원화 강세 요인 |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Neil Sethi/TheStreet Pro 등)을 바탕으로 작성했습니다. Systematic Flows Monitor 주식 트리거는 ‘현재가 대비 %’로만 공개돼, 절대 레벨(약 7,585)은 작성자가 10/23 종가로 환산한 추정치입니다. 전략별 매매 규모는 차트 판독값입니다. Flow Show·Equity Client Flow·FMS는 새 판이 없어 기존 판을 요약했습니다. 외국인 순매매·미 10년물 등 일부 수치는 매체별 집계 기준이 달라 범위로 적었습니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Neil Sethi: BofA “CTAs now into a sell cycle” (SFM 10/23 주식편 요약·차트, 10/26)
- Neil Sethi: BofA SPX gamma $3.3B (10/26)
- Neil Sethi: BofA “CTAs have covered most of their bond shorts” (SFM 10/23 채권편, 10/25)
- Neil Sethi: Hartnett “sell hubris, buy humiliation” 자금흐름 요약 (10/25)
- Tickmill: BofA “Extreme Outflows Week” (Equity Client Flow Trends)
- 연합뉴스: 코스피 1.46% 하락 5,400대로 밀려, 7개월만 최저 (10/26)
- 머니투데이: ‘7개월래 최저’ 코스피, 대형 이벤트 앞두고 외국인 이탈 (10/26)
- 서울신문: 코스피, 외국인 6,955억 순매도에 1.46% 하락 (10/26)
- 연합인포맥스(KB Think): 연저점 경신 후 속도 조절, 1,320원 중반대 (10/27)
- 조세일보: 원·달러 환율 1,326.0원, FOMC 앞두고 달러 강세 (10/27)
- 이데일리: 3분기 GDP 1% ‘깜짝 성장’ (10/27)
- 연합인포맥스: SK하이닉스, 28일 주주환원 발표 … 16조 특별배당설 “확정된 것 없다” (10/26)
- CNBC: Stock market news for Oct. 26, 2026
- 토큰포스트: [국제금융 브리핑] 27~28일 FOMC 금리동결 전망 (국제금융센터 보고서 인용, 10/26)
- 경향신문: 한은, 11월 기준금리 다시 인상 관측 지배적 (10/22)
- 이전 글: 뱅크오브 아메리카 Systematic Flows Monitor(CTA) 업데이트 AI 브리핑 (10/26)
- 이전 글: 뱅크오브 아메리카 Flow Show·CTA 포지셔닝 업데이트 AI 브리핑 (10/24)
작성 2026-10-27 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형