AI/경제 관련 자료 분석
뱅크오브 아메리카 Global Equity Volatility Insights·Fed 전망 업데이트 AI 브리핑 (2026.10.28)
SeanYoon
2026. 10. 28. 09:09
반응형
MARKET BRIEF · 2026.10.28 (수)
BofA Global Equity Volatility Insights · Fed 전망 업데이트
‘개별 종목 리스크의 시대’ · 금융스트레스 6개월 최고 · 하이닉스 어닝 서프라이즈와 FOMC 앞 한국 증시 · 원/달러 환율 영향 중심 정리 (10/27 브리핑 후속편)
기준 자료: Global Equity Volatility Insights “The Age of Idiosyncratic Risk”(10/27, 신규) · Morning Market Tidbits “Market worries go beyond debt issuance”(10/26, 신규) · Liquid Insight BoC 프리뷰(10/26, 신규) · Systematic Flows Monitor(10/23) · SPX 감마(10/22) · Flow Show(10/23) · Equity Client Flow Trends(10/20 발표) · Global FMS(10/13)
국내 시장 데이터: 10/27 종가 + 10/28 오전 6시 환율 + 10/28 SK하이닉스 실적 공시 · 미국 시장: 10/27 종가 기준
국내 시장 데이터: 10/27 종가 + 10/28 오전 6시 환율 + 10/28 SK하이닉스 실적 공시 · 미국 시장: 10/27 종가 기준
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/27) 이후 새로 나온 BofA 자료
- Global Equity Volatility Insights (10/27): BofA 주식파생·변동성 팀의 주간 리포트. 교차자산 스트레스가 4월 이후 최고로 올랐고, 시장 위험이 ‘지수’보다 ‘개별 종목’에 몰려 있다는 진단 → 이번 글의 중심
- Morning Market Tidbits (10/26) · BofA Fed 전망: 장기금리 하락은 ‘회사채 공급’보다 ‘AI 수익화’ 걱정 때문이며, 금리 인상 논리는 그대로라는 분석. BofA는 이번 FOMC에서 25bp 인상을 예상(시장은 동결 우세) → 2절
- Liquid Insight (10/26): 캐나다 중앙은행(BoC) 10/28 회의 프리뷰. 한국 영향은 간접적이라 체크포인트에만 반영
- Systematic Flows Monitor (10/23)·SPX 감마 (10/22): 새 판 없음. 10/27 브리핑에서 정리한 판이 최신이며, 다음 판은 10/29~30 예상
- Flow Show (10/23)·Equity Client Flow (10/20): 새 판 없음. Equity Client Flow 다음 판은 글 작성 시점까지 공개 요약 미확인
- Fund Manager Survey: 10월판(10/13)이 최신. 11월판은 11월 중순 발표 예정
BofA 글로벌 금융스트레스지수 GFSI (10/23)
+0.20
10/16 +0.09 → 4/7 이후 최고 · 2000년 이후 66번째 백분위
S&P 500 상위 50 개별주 3개월 변동성
38%
지수 변동성의 약 2.5배 · ‘지수는 조용, 종목은 출렁’
실적 발표 때 옵션 예상보다 크게 움직인 비중
약 3분의 2
S&P 상위 50 시총 기준 · 98번째 백분위 · 유럽은 약 3분의 1
KOSPI (10/27 종가)
5,638.34
+3.09% · 외국인 4거래일 만에 순매수(+5,930억~+8,360억, 집계 상이)
SK하이닉스 3분기 영업이익 (10/28 공시)
83조 3,338억원
컨센서스 76.3조 대비 +9.3% · 배당 14조 + 자사주 20조 결의
원/달러 (10/27 15:30 → 10/28 06:00)
1,323.7 → 1,327.0원
달러인덱스 102.36 · FOMC 하루 앞 달러 강세
핵심 결론 3줄 해석
- BofA 변동성 팀의 진단은 ‘지수보다 종목이 흔들리는 시장’입니다. 미국 대형주 개별 변동성이 지수의 약 2.5배이고, 실적 발표 때 실제 주가 변동이 옵션 가격이 예상한 것보다 컸던 비중이 98번째 백분위입니다. 삼성전자·SK하이닉스 두 종목이 지수를 좌우하는 한국은 지수 자체가 개별주처럼 움직입니다(10/26 −1.46% → 10/27 +3.09%). 오늘 하이닉스의 영업이익 83.3조원(컨센서스 +9.3%)과 연간 약 100조원 주주환원 발표가 바로 그 ‘종목 이벤트’입니다.
- 교차자산 스트레스는 6개월 최고지만, 원인은 유가 변동성과 주식 변동성입니다. BofA GFSI는 +0.20으로 4월 이후 최고입니다. 동시에 AI에서 빠져나온 돈이 미국 헬스케어·필수소비재로 몰려 이 방어주들이 ‘버블 위험’ 수준에 다가갔다고 봤습니다. 방어주 쏠림이 과하다는 것은 AI·반도체로 되돌아올 여지가 있다는 뜻이고, 한국 반도체에는 유리한 쪽입니다.
- 원/달러는 FOMC 앞 1,320원대 후반, 변수는 Fed입니다. BofA 이코노미스트는 금리 인상 논리가 그대로라며 이번 회의 25bp 인상을 예상하고, 시장은 동결 92.8%를 반영합니다. 매파 서프라이즈면 달러 강세로 1,330원 위를 시험할 수 있습니다. 기본은 하이닉스 효과의 외국인 순매수와 월말 네고가 받치는 1,320원대 박스입니다.
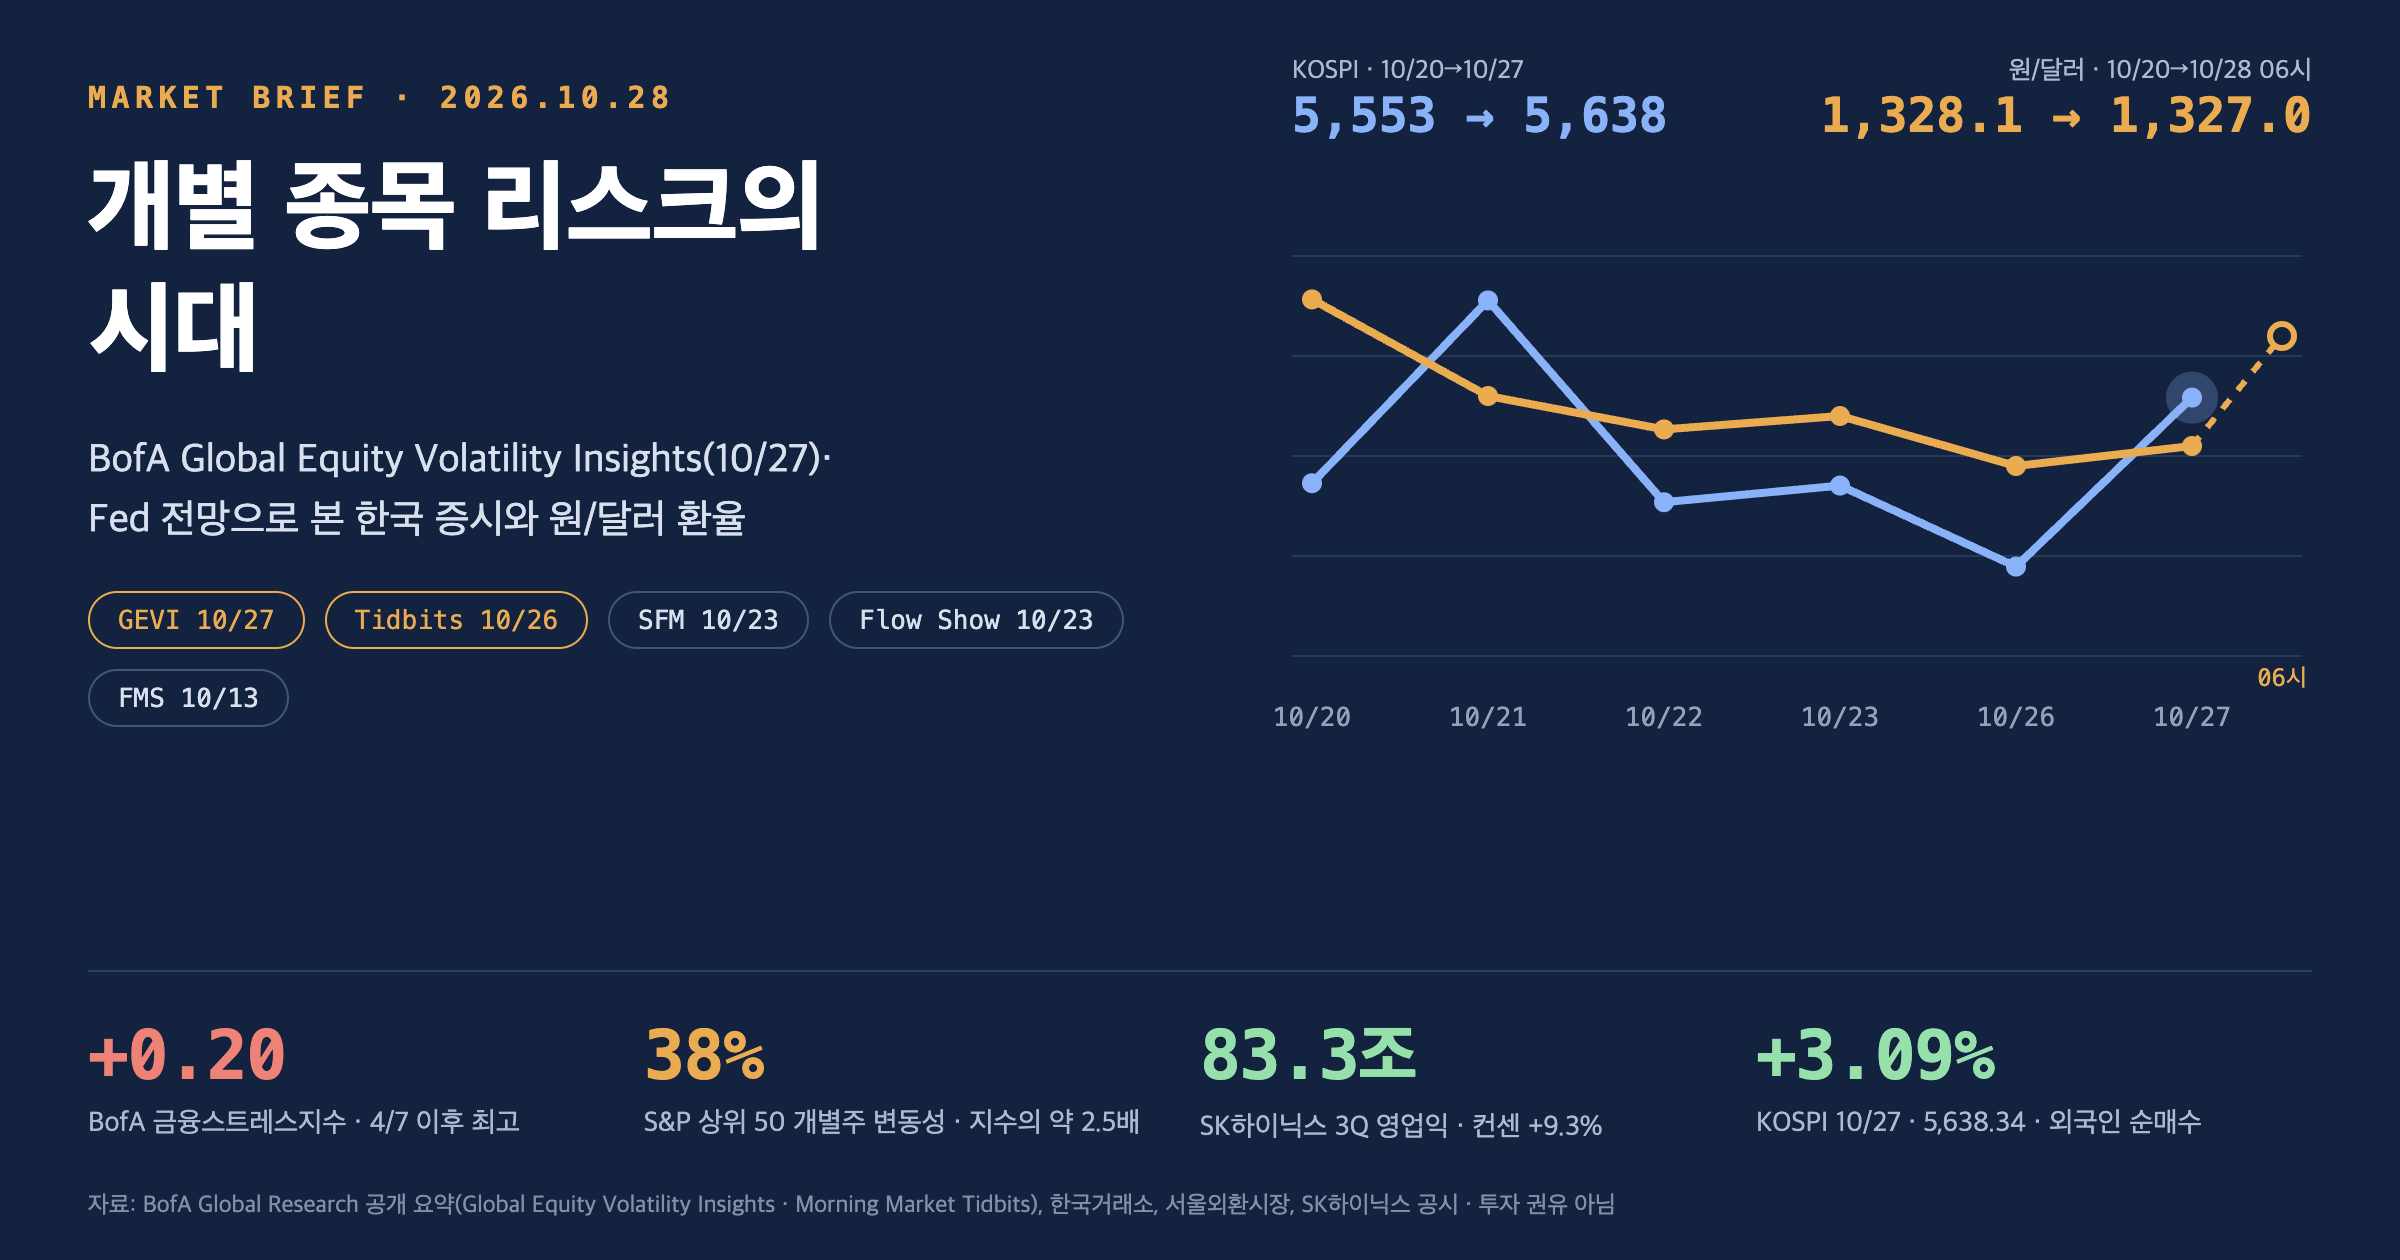
1. Global Equity Volatility Insights (10/27): ‘개별 종목 리스크의 시대’
BofA 글로벌 주식파생 리서치(Benjamin Bowler 팀)가 매주 내는 변동성·포지셔닝 리포트. 원문은 고객 전용이며, Finvaulta의 공개 요약과 리포트 수치표(10/23 기준)를 바탕으로 정리했습니다. 지난주 판(10/20) “Defensives can bubble too”와 비교했습니다.
핵심 수치 팩트
| 지표 | 이번 판 | 맥락 |
|---|---|---|
| BofA GFSI (교차자산 스트레스) | +0.20 | 10/16 +0.09 → 10/23 +0.20. 4/7 이후 최고, 2000년 이후 66번째 백분위. 주로 원유 내재변동성과 글로벌 주식 변동성 급등이 끌어올림 (10/9 −0.01 → 10/16 +0.09 → 10/23 +0.20) |
| S&P 500 상위 50 개별주 3개월 ATM 변동성(가중평균) | 38% | 같은 기준 지수 변동성의 약 2.5배. 지수보다 종목이 훨씬 크게 움직이는 구조 |
| 실적일 실제 변동 > 옵션 내재 변동 (S&P 상위 50) | 시총 약 2/3 | 98번째 백분위. 미국 메가캡의 실적 옵션은 역사적으로 ‘싸다’(실제 움직임을 과소평가) |
| 같은 지표, 유럽 SX5E | 약 1/3 | 유럽은 반대로 실적 옵션이 비싸고 실제 움직임은 덜함 |
| 미 10년물 (10/22 하루) | −16bp 이상 | 나스닥 약 3% 급락과 동시에 발생 (주식↓·채권↑의 위험회피) |
| 미국 헬스케어·필수소비재 버블위험지표(BRI) | 버블 위험 근접 | AI 흔들림 이후 ‘역사적인’ 방어주 로테이션 탓. 닷컴 버블 말기와 코로나 이후 급등장에서도 같은 현상 |
※ 지난주(10/20) 판: GFSI +0.09, VIX 장중 약 22, VIX 상품 헤저의 숏감마가 2014년 이후 96번째 백분위였고, S&P 500 3개월 내재변동성 15.0. 당시 BofA는 “AI 약세는 핵심 메가캡이 아닌 고베타 주변부에 집중된 포지셔닝 문제”라며 기술주 풋을 팔아 방어주(XLP·XLV) 풋을 사는 상대가치 거래를 제시했습니다.
- 팩트 리포트 목차: “방어주 버블은 닷컴 시대에도 있었다” · “개별 종목 리스크의 시대” · “종목 취약성과 실적 변동성 이야기” · GFSI 교차자산 위험 지형 · BRI 지형
- 팩트 BofA: 미국 메가캡 실적 옵션은 실제 움직임이 내재 수준을 웃돌아 ‘역사적으로 싸다’, 유럽 실적 변동성은 ‘과도하게 비싸다’
해석 지난주 글에서 본 ‘CTA 매도 사이클’과 ‘얇아진 감마’가 지수 차원의 수급 이야기였다면, 이번 리포트는 그 아래에서 종목별 충격이 훨씬 크다는 이야기입니다. 지수 변동성(약 15) 대비 개별주 변동성(38%)이 크게 벌어졌다는 것은 종목 간 상관관계가 낮아졌다는 뜻입니다. 이번 주처럼 빅테크 실적(MS·알파벳 10/28, 메타·애플·아마존 등)이 몰린 주간에는 실적 하나가 섹터 전체를 흔들 수 있습니다. 동시에 방어주 쏠림이 버블 경고 수준이라는 진단은, AI 수익화 우려가 조금만 풀려도 돈이 반도체로 돌아올 수 있음을 시사합니다. 10/26~27 앤트로픽 IPO·브로드컴 자금조달 소식에 필라델피아 반도체지수가 이틀 연속 급등(10/26 +2.82%, 10/27 +3.60%)한 것이 그 예입니다.
2. Morning Market Tidbits (10/26) · BofA Fed 전망: “걱정은 부채가 아니라 AI 수익화”
BofA 미국 이코노미스트팀의 일간 노트. Finvaulta 공개 요약과 연합인포맥스 보도(10/26)를 바탕으로 정리.
- 팩트 주식 매도 국면에서 미국 장기금리가 내려간 것은 투자자의 걱정이 ‘회사채 발행 물량’이 아니라 ‘기술기업이 AI 투자로 돈을 벌 수 있는가’에 있다는 신호
- 지금의 위험회피 분위기는 Fed가 시장을 놀라게 하지 않을 단기 명분이 되지만, 금리 인상 논리 자체는 유효(“뭔가 깨지지 않는 한 인상 논리는 남는다”)
- BofA 3분기 미국 GDP 트래킹 3.7%(전기 대비 연율, 공식 전망 3.5%) 유지
- BofA는 이번 FOMC에서 25bp 인상을 예상(10/19 노트 “10월 인상 전망을 유지하는 이유”). “인상하면 과잉 긴축 우려, 동결하면 인플레이션 억제 의지에 대한 의문”이 나올 수 있어 어느 쪽이든 시장이 부정적으로 반응할 여지가 있다고 평가(연합인포맥스 10/26)
- 시장: CME FedWatch 동결 확률 92.8%(10/27 기준 보도). 10/27 콘퍼런스보드 소비자신뢰 91.7(예상 81.0), 미 10년물 약 5.00%
해석 BofA가 짚은 ‘AI 수익화’ 걱정은 이번 주 두 가지 사건으로 일부 풀렸습니다. 앤트로픽의 IPO 추진과 브로드컴의 앤트로픽용 칩 구매 지원 자금조달(약 630억달러 보도)입니다. 한국에서는 오늘 SK하이닉스가 14개 주요 고객과 장기공급계약(LTA)으로 2027~2028년 생산능력의 50% 이상을 확보했다고 밝혔습니다. ‘호황이 언제까지 가나’라는 질문에 숫자로 답한 셈입니다. 남은 변수는 Fed입니다. 시장이 거의 확신하는 동결과 달리 BofA가 인상을 예상한다는 점에서, FOMC(한국시간 10/29 새벽 3시)가 이번 주 가장 큰 꼬리위험입니다.
3. CTA · 감마 · Flow Show · FMS: 새 판 없음 (최신 판 요약)
| 리포트 (최신 판) | 핵심 내용 |
|---|---|
| Systematic Flows Monitor (10/23) | CTA ‘매도 사이클’ 진입. 1주 글로벌 시스템 매매 추정: 보합 −$48B, 하락 −$79B, 상승 −$1B. S&P 첫 매도 트리거 약 −0.5%(10/23 기준, 약 7,585 추정), 나스닥100 약 −0.2% |
| SPX 딜러 감마 (10/22) | $3.3B로 9/16 이후 첫 중앙값 하회. 약 7,490 아래와 약 7,900 위에서 마이너스 전환 |
| Flow Show (10/23) | 하트넷 “11월 중순까지 전술적 리스크오프”. 기술주 펀드 +$18.8B(7월 이후 최대) vs 경기소비재·유틸리티 ‘항복성’ 유출 |
| Equity Client Flow (10/20 발표) | BofA 고객 개별주 −$14.8B 사상 최대 순매도(뮤추얼펀드 10/31 회계연도 말 절세 매도) |
| Global FMS (10/13) | 현금 3.9% · 최대 꼬리위험 ‘금리 무질서 급등’ 31% · 최다 쏠림 ‘글로벌 반도체 롱’ 45% |
| Liquid Insight (10/26, 신규) | BoC 10/28 ‘매파적 동결’(2.25%) 예상. 시장은 25bp 인상 확률 85% 반영. 결정 후 캐나다 금리 매수(미국 대비) 추천 |
해석 10/27 S&P 500 종가 7,722.60은 10/23 기준 CTA 첫 매도 추정선(약 7,585)보다 약 1.8% 위, 감마 ‘플러스 밴드’(약 7,490~7,900) 안쪽입니다(작성자 계산, 트리거는 매주 바뀜). 이틀 반등으로 지난주 걱정했던 ‘계단식 기계적 매도’에서는 한 발 물러났습니다. 다만 상단 7,900 위로 가면 감마가 다시 마이너스라 위쪽으로도 변동성이 커질 수 있습니다. GEVI가 말한 ‘개별 종목 리스크’와 합치면, 이번 주 지수의 방향은 수급보다 FOMC와 빅테크·메모리 실적이라는 개별 이벤트가 정할 가능성이 큽니다.
6. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/28 (수) | 하이닉스 실적 후 장 반응과 외국인 수급 · 컨퍼런스콜(LTA·capex·솔리다임 자금 조달) · 원/달러 1,327원 부근 출발 후 네고 · BoC 결정(BofA 동결 예상 vs 시장 인상 85%) · MS·알파벳 실적(미국 장 마감 후) |
| 10/29 (목) 새벽 3시 | FOMC 결과: 시장 동결 92.8% vs BofA 25bp 인상 · 12월 인상 신호 강도 |
| 10/29 (목) | 삼성전자 3분기 실적·주주환원 · ECB 회의 |
| 10/29~30 전후 | 다음 Systematic Flows Monitor · Flow Show · Equity Client Flow(10/23 주간). 시스템 매도가 실제로 나왔는지, 절세 매도가 마무리됐는지 · 10/30 BOJ |
| 10/31 | 미 뮤추얼펀드 회계연도 말 → 절세 매도 소멸 |
| S&P 500 레벨 | 10/27 종가 7,722.60 · 약 7,585(CTA 첫 매도, 10/23 기준 추정) · 약 7,490(하단 감마 음전환) · 약 7,900(상단 감마 음전환) |
| 다음 GEVI (11/2 전후) | GFSI가 0.20에서 더 오르는지, 방어주 BRI가 버블 구간에 들어가는지 |
| 11/3 · 11월 중순 | 미 중간선거 · 11월 FMS, 하트넷 리스크온 재진입 판단 구간 |
| 11/26 금통위 | 3분기 GDP 호조 이후 추가 인상 여부 → 원화 강세 요인 |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Finvaulta, 언론 보도 등)을 바탕으로 작성했습니다. Global Equity Volatility Insights의 수치는 10/23 기준 리포트 수치표이며, 트레이드 아이디어 세부(행사가·만기)는 공개되지 않아 다루지 않았습니다. CTA 트리거 절대 레벨(약 7,585)은 작성자가 10/23 종가로 환산한 추정치입니다. Systematic Flows Monitor·Flow Show·Equity Client Flow·FMS는 새 판이 없어 기존 판을 요약했습니다. 외국인 순매수·종목 종가 등 일부 수치는 매체별 집계 시점이 달라 범위로 적었습니다. SK하이닉스 실적 발표 이후 10/28 장 반응은 반영하지 않았습니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Finvaulta: BofA Global Equity Volatility Insights “The Age of Idiosyncratic Risk” (10/27)
- Finvaulta: BofA Global Equity Volatility Insights “Defensives Can Bubble Too” (10/20)
- Finvaulta: BofA Morning Market Tidbits “Market worries go beyond debt issuance” (10/26)
- Finvaulta: BofA Liquid Insight “Bank of Canada preview” (10/26)
- 연합인포맥스: S&P500 선물, FOMC 앞두고 약보합 (BofA 25bp 인상 전망 인용, 10/26)
- 연합뉴스: SK하이닉스 3분기 영업익 83조3천억…매출 104조6천억 (10/28)
- 한국면세뉴스: SK하이닉스 3분기 실적과 약 100조원 주주환원 세부 (10/28)
- 서울경제: [마감 시황] 코스피 5,638.34(+3.09%) (10/27)
- 뉴스핌: [마감시황] 외국인 순매수에 코스피 3% 급등 (10/27)
- 연합인포맥스: [외환-마감] 팽팽한 수급에 1,320원 초중반대 횡보 (10/27)
- 연합인포맥스(KB Think): 1,320원 후반대로 상승…FOMC 앞두고 달러화 강세 (10/28 06시)
- 아주경제: [뉴욕증시 마감] 앤트로픽發 AI 투자 기대에 이틀째 상승 (10/27)
- Trading Economics: 미국 10년물 국채 수익률
- 이전 글: 뱅크오브 아메리카 Systematic Flows Monitor(CTA 주식편)·SPX 감마 업데이트 AI 브리핑 (10/27)
- 이전 글: 뱅크오브 아메리카 Systematic Flows Monitor(CTA) 업데이트 AI 브리핑 (10/26)
작성 2026-10-28 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형