AI/경제 관련 자료 분석
뱅크오브 아메리카 Equity Client Flow·CTA 국채 포지션·FOMC 점검 업데이트 AI 브리핑 (2026.10.29)
SeanYoon
2026. 10. 29. 08:08
반응형
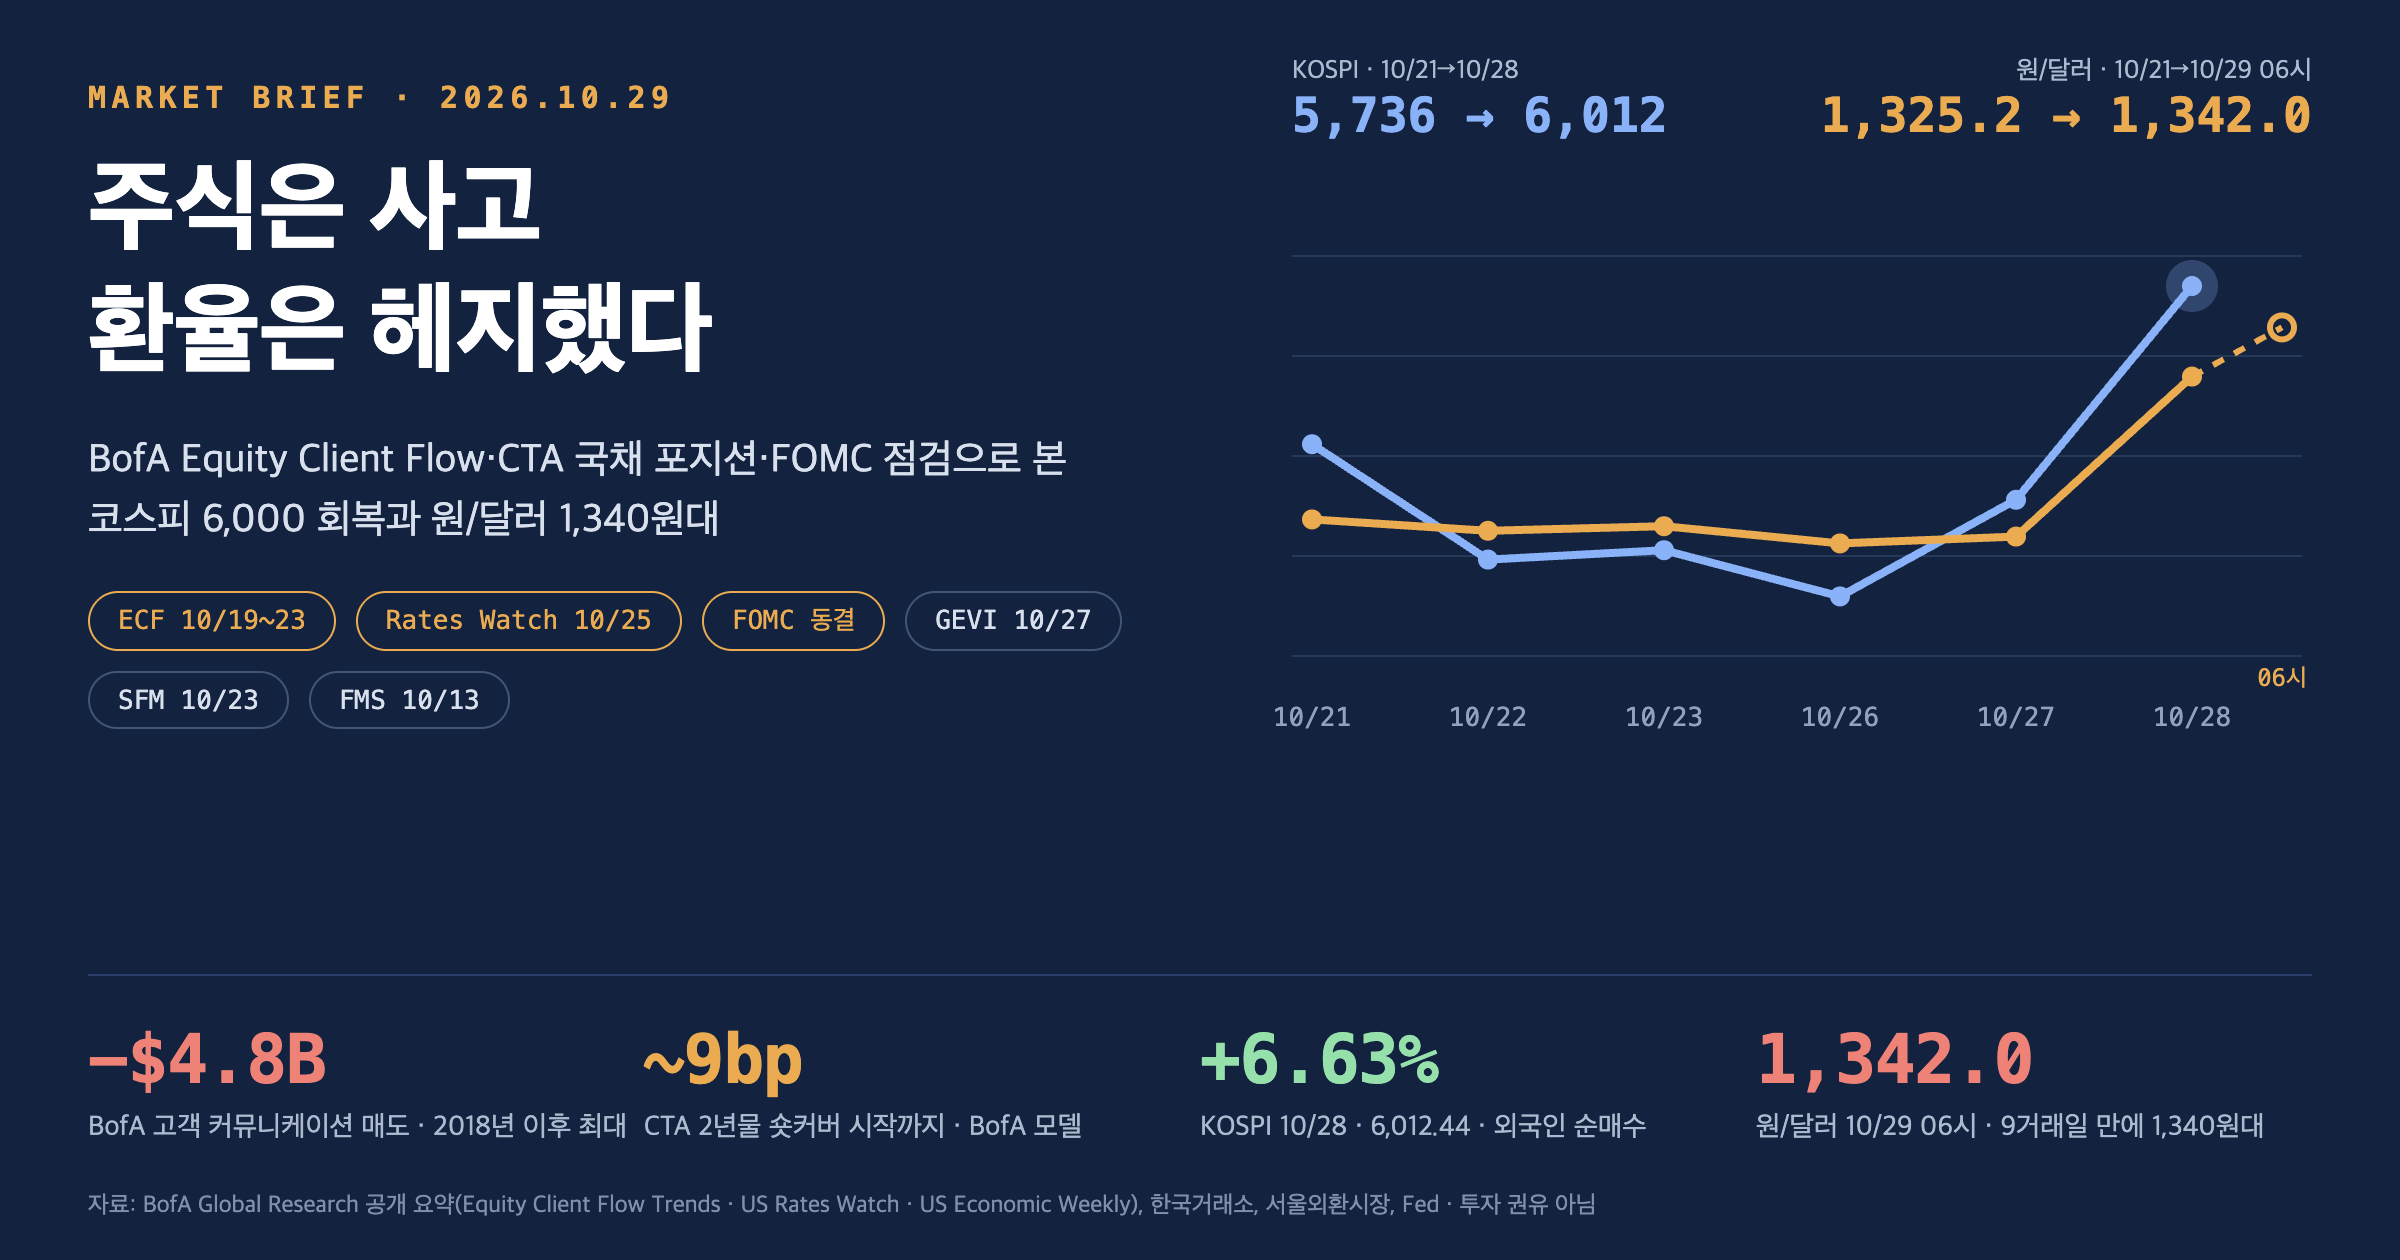
MARKET BRIEF · 2026.10.29 (목)
BofA Equity Client Flow · CTA 국채 포지션 · FOMC 점검
커뮤니케이션 2018년 이후 최대 매도 · 단기물 CTA 숏 잔존 · BofA 인상 전망 빗나간 ‘비둘기 동결’ · 코스피 6,000 회복과 원/달러 1,340원대가 같이 나온 이유 (10/28 브리핑 후속편)
기준 자료: Equity Client Flow Trends(10/19~23 주간, 신규) · US Rates Watch CTA 국채 포지션(10/25, 신규) · US Economic Weekly FOMC·PCE 프리뷰(10/23, 신규 반영) · US Equity & Quant Strategy Earnings Tracker(10/25, 신규) · Morning Market Tidbits(10/27, 신규) · GEVI(10/27) · Systematic Flows Monitor(10/23) · SPX 감마(10/22) · Flow Show(10/23) · Global FMS(10/13)
국내 시장 데이터: 10/28 종가 + 10/29 오전 6시 환율 · 미국 시장: 10/28 종가(FOMC 동결 반영)
국내 시장 데이터: 10/28 종가 + 10/29 오전 6시 환율 · 미국 시장: 10/28 종가(FOMC 동결 반영)
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/28) 이후 새로 나온 BofA 자료
- Equity Client Flow Trends (10/19~23 주간): BofA 고객 미국 주식 매매 동향. 커뮤니케이션서비스 −$4.8B로 섹터 신설(2018년) 이후 최대 주간 순매도 → 1절, 이번 글의 중심
- US Rates Watch (10/25) · CTA 국채 포지션: CTA가 장기물 숏은 거의 다 덮었지만 2·5년물 숏은 남아 있다는 분석 → 2절
- US Economic Weekly (10/23) · FOMC·PCE 프리뷰: BofA는 10월 25bp 인상(낮은 확신)을 예상했고, 실제 결과는 동결. BofA가 제시한 ‘동결 시나리오’와 실제 시장 반응을 비교 → 3절
- Earnings Tracker (10/25) · Morning Market Tidbits (10/27): 하이퍼스케일러 2027년 capex가 S&P 500 나머지 기업 합계를 넘어선다는 집계, 연말 소매 시즌 분석 → 4절
- Systematic Flows Monitor (10/23)·SPX 감마 (10/22)·Flow Show (10/23): 새 판 없음. 다음 판은 10/29~30(미국 시간) 예상
- GEVI (10/27): 10/28 브리핑에서 정리. Fund Manager Survey는 10월판(10/13)이 최신, 11월판은 11월 중순 예정
BofA 고객 커뮤니케이션서비스 순매도 (10/19~23)
−$4.8B
2018년 섹터 신설 이후 최대 · 개인 고객이 약 70%
CTA 2년물 숏커버 시작까지 (BofA 모델)
약 9bp
5년물 약 7bp · 20·30년물은 숏커버 완료
FOMC (10/28, 한국시간 10/29 새벽)
동결 3.75~4.00%
10대 2(인상 소수의견 2명) · BofA 25bp 인상 전망 빗나감
하이퍼스케일러 5곳 2027년 capex (컨센서스)
$1.11조
S&P 나머지 약 495개사 합계 $1.09조 추월 · 비중 51%
KOSPI (10/28 종가)
6,012.44
+6.63% · 10거래일 만에 6,000 회복 · 외국인 이틀 연속 순매수
원/달러 (10/28 15:30 → 10/29 06:00)
1,337.7 → 1,342.0원
하루 +14.0원(5/12 이후 최대 상승) · 9거래일 만에 1,340원대
핵심 결론 3줄 해석
- 미국 개인투자자는 ‘AI 지출이 큰 플랫폼’을 팔고, 한국에서는 ‘AI 지출을 받는 메모리’를 샀습니다. BofA 고객은 메타 실적 뒤 커뮤니케이션서비스를 2018년 이후 최대 규모(−$4.8B)로 팔았고, 그 70%가 개인이었습니다. 반면 하이퍼스케일러의 2027년 capex는 $1.11조로 S&P 500 나머지 기업 합계를 넘어설 전망입니다. 이 돈을 받는 쪽인 SK하이닉스가 83.3조원 영업이익과 약 100조원 환원을 내놓자 코스피는 6.63% 올라 6,012로 마감했습니다.
- Fed는 동결했고 BofA의 인상 전망은 빗나갔지만, BofA가 그려 둔 ‘동결 시나리오’는 상당 부분 맞았습니다. 단기금리 하락·장기금리 상승(커브 스티프닝)과 달러 약세입니다. BofA CTA 모델상 2·5년물 숏이 아직 남아 있어, 워시 의장 회견 뒤 2년물이 한때 약 10bp 급락한 것은 단기물 숏커버 랠리의 문턱에 가까워졌다는 신호입니다.
- 원/달러는 ‘주식은 사고 환율은 헤지’로 1,340원대에 올라섰습니다. 외국인이 코스피를 사면서도 달러선물을 사상 최대 규모(약 14만4천 계약)로 순매수했습니다. 10/29 오전 6시 1,342.0원입니다. 밤사이 달러인덱스가 하락한 만큼 기본 경로는 1,330원대 중후반 숨 고르기입니다. 오늘 밤 미국 9월 PCE(BofA 근원 +0.35% 예상)가 뜨거우면 1,350원 시험이 위험 경로입니다.
1. Equity Client Flow Trends (10/19~23 주간): 커뮤니케이션 사상 최대 매도
BofA 미국 주식·퀀트 전략팀(Jill Carey Hall 팀)이 매주 내는 고객 자금흐름 리포트. 원문은 고객 전용이며, 공개 요약(Neil Sethi, BofA Exhibit 16 재구성 차트, 10/28)을 바탕으로 정리했습니다. 지난 판(10/12~16 주간)은 개별주 약 −$14.8B~$15B 사상 최대 순매도였습니다.
섹터별 순매수(개별주, 섹터 ETF 제외) 팩트
| 섹터 | 순매수(매도) | 메모 |
|---|---|---|
| 커뮤니케이션서비스 | −$4.8B | 2018년 섹터 신설 이후 최대(시총 대비로도 최대). BofA는 메타 실적 후 급락을 원인으로 지목 |
| 산업재 | −$1.2B | 13주 연속 순매도. 2008년 이후 최장 기록은 2016년 30주 |
| 기술 | −$0.9B | |
| 유틸리티 | −$0.3B | |
| 경기소비재 · 금융 · 헬스케어 | +$1.1B · +$1.1B · +$1.0B | 각각 10억달러 이상 순매수. 11개 섹터 중 7개 순매수 |
| 필수소비재 · 소재 · 에너지 · 부동산 | +$0.4B · +$0.1B · +$16M · +$9M | |
| 개별주 합계 | −$3.5B | 직전 주 약 −$15B(사상 최대)에서 매도 규모 크게 축소 |
- 팩트 커뮤니케이션 매도 주체: 개인(프라이빗 클라이언트) −$3.3B, 헤지펀드 −$0.9B, 기관 −$0.6B. 개인은 2주 연속 개별주 매도를 주도
- 팩트 BofA는 고객 비밀 보호를 위해 일부 거래를 세부 집계에서 빼기 때문에 섹터·주체별 합이 총계와 정확히 맞지 않을 수 있음
해석 두 가지가 읽힙니다. 첫째, 매도의 총량은 줄었습니다. 직전 주 −$15B는 10/31 회계연도 말을 앞둔 뮤추얼펀드 절세 매도 성격이 컸는데, 이번 주는 −$3.5B로 줄었고 매도도 한 섹터(커뮤니케이션)에 몰렸습니다. 둘째, 시장은 ‘AI에 돈을 쓰는 쪽’의 실적에 냉정합니다. 메타처럼 capex가 큰 플랫폼은 팔고, 경기소비재·금융·헬스케어는 샀습니다. 10/28 장 마감 후 알파벳이 클라우드 매출 두 배 증가에도 잉여현금흐름이 마이너스로 돌아서며 시간외 약 8~9% 하락한 것도 같은 맥락입니다. 반면 ‘돈을 받는 쪽’인 메모리 업체는 실적과 환원으로 보상받고 있습니다. 한국 증시가 바로 이 구도의 수혜자입니다.
2. US Rates Watch (10/25) · CTA 국채 포지션: 장기물은 끝, 단기물 숏은 남았다
BofA 미국 금리전략팀 리포트(Exhibit 3)와 Systematic Flows Monitor(10/23)의 CTA 모델 기준. 매수 트리거 범위는 7~30년물 10/22, 2~5년물 10/23 기준. 공개 요약(Neil Sethi, 10/28)을 바탕으로 정리.
| 만기 (기준 금리) | CTA 숏커버 상태 팩트 | 1주 전(10/16) |
|---|---|---|
| 2년 (4.68%) | 미도달: 커버 시작까지 약 9bp 더 하락 필요 | 약 3bp |
| 5년 (4.81%) | 미도달: 약 7bp 더 하락 필요 | 약 1bp |
| 7년 (4.89%) | 범위 안(커버 진행 중), 완료까지 약 4bp | 범위 미도달 |
| 10년 (5.00%) | 범위 안, 완료까지 약 1bp | 범위 미도달 |
| 20년 (5.37%) · 30년 (5.32%) | 범위 통과, 숏커버 완료 | 범위 근처 |
- 팩트 BofA: 단기물은 변동성이 낮아 같은 위험으로 더 큰 포지션을 잡기 때문에, 2·5년물 숏은 이미 정리된 장기물 숏보다 정점 규모가 컸을 가능성이 높음. 7~9bp 추가 하락을 “랠리 확장 위험의 핵심 문턱”으로 표현
- 팩트 결과: 워시 의장이 “9월 인상 이후 일부 기업·가계의 금융 여건이 예상대로 긴축됐다”고 말하자 미 2년물이 순간 약 10bp 급락, 장기금리는 상승(연합인포맥스). 10년물은 약 5.04~5.05%로 마감(Investopedia·Yahoo)
해석 BofA 표의 기준 금리(2년 4.68%)와 FOMC 직전 수준(약 4.77%)이 달라 정확한 거리는 다시 계산해야 하지만, 방향은 분명합니다. ‘비둘기 쪽으로 읽힌’ 동결은 CTA의 단기물 숏을 위협하는 재료입니다. 2·5년물 숏커버가 실제로 시작되면 단기금리 하락이 가속하고, 단기 금리차에 민감한 달러는 약해지기 쉽습니다. 반대로 장기물은 숏커버가 끝나 ‘받쳐 줄 매수’가 사라진 상태라, 인플레이션 우려가 붙으면 10년물 5% 위가 고착될 수 있습니다. 한국 성장주에는 장기금리 쪽이 더 부담입니다.
3. US Economic Weekly (10/23) FOMC 프리뷰 vs 실제 결과
BofA 미국 이코노미스트팀(Aditya Bhave 팀). 프리뷰는 공개 요약(Neil Sethi, 10/28)과 서울경제 보도, 결과는 Fed 발표와 CNBC·연합인포맥스 보도 기준. BofA의 FOMC 사후 코멘트는 글 작성 시점까지 공개 요약 미확인.
| 항목 | BofA 프리뷰 팩트 | 실제 (10/28) 팩트 |
|---|---|---|
| 결정 | 25bp 인상(4.00~4.25%). 단 “Fed가 인상해야 한다는 확신은 강하지만, 실제로 할 것이라는 확신은 낮다”. 주요 IB 중 사실상 유일한 인상 전망 | 동결 3.75~4.00%, 10대 2. 쿡 이사·해맥 총재가 25bp 인상 주장하며 반대 |
| 동결 시 예상 시장 반응 | 7월 회견 재현: 커브 스티프닝(단기↓·장기↑), 달러 약세, 위험자산 완만한 매도 | 2년물 순간 약 −10bp, 장기금리 상승 · 달러인덱스 102.11(−0.18%) · S&P 500 7,743.98(+0.28%), 나스닥 26,549.85(+0.27%) |
| 이후 경로 | 동결이면 12월·내년 3월 인상으로 2027년 3월 4.25~4.50%. 인플레이션이 끈적하면 2027년 6월, 9월 추가 인상 위험 | 12월 인상 확률 83~86%(CME·선물 집계 상이). 2027년 말까지 약 +74bp(약 3회) 반영 |
| 성명·회견 | 워시 의장의 과제는 ‘정책 실수’ 트레이드 차단 | 경제 평가 ‘견조(solid)’ → ‘강한(strong) 속도’로 상향. 12월 신호는 없음. 포워드 가이던스 선호하지 않는다는 입장 재확인 |
| 9월 PCE (10/29 발표) | 근원 PCE +0.3%(반올림 전 0.35%), 전년 대비 3.1%. 남은 석 달을 월 0.15%로 낮춰도 연말 2.9%(2025년 말과 같음), BofA 예상 경로는 연말 3.1% | 한국시간 10/29 밤 발표 예정 |
해석 BofA의 ‘인상’ 콜은 틀렸지만, BofA가 말한 핵심은 “Fed는 이미 인상을 시작했고 할 일이 더 남았다”입니다. 시장도 12월 인상을 80%대 중반으로 반영하고 있어, 이번 동결은 ‘긴축 종료’가 아니라 ‘한 번 쉬기’에 가깝습니다. 인상 소수의견이 2명으로 늘었다는 점도 같은 방향입니다. 그래서 오늘 밤 PCE가 더 중요합니다. BofA 예상대로 근원 0.35%가 나오면 12월 인상이 사실상 굳어지고, 비둘기로 읽혔던 회견 효과(달러 약세)는 하루 만에 되돌려질 수 있습니다.
4. Earnings Tracker (10/25) · Morning Market Tidbits (10/27) · 새 판 없는 자료
Earnings Tracker는 BofA 미국 주식·퀀트 전략(FactSet 컨센서스 10/22 기준), Tidbits는 Finvaulta 공개 요약 기준. 새 판이 없는 자료는 10/28 브리핑·10/27 브리핑 참고.
| 리포트 | 핵심 내용 |
|---|---|
| Earnings Tracker (10/25, 신규) 하이퍼스케일러 capex |
MS·아마존·알파벳·메타·오라클 5곳 capex: 2023년 $154B → 2025년 $416B → 2026E $793B → 2027E $1,113B. S&P 나머지 약 495개사 2027E $1,087B를 추월. S&P 500 capex 내 비중 16%(2023) → 51%(2027E). 2027년 추정치는 올해 들어 약 90% 상향 |
| Earnings Tracker (10/25, 신규) 실적 반응 |
EPS 미달 기업이 다음 날 S&P 500 대비 +0.7%p(2000년 이후 평균은 약 −2%p). 상회 기업 +0.7%p(평균 +1.0%p). 평균 다음 날 변동폭 3.7%(2분기 5.3%) |
| Morning Market Tidbits (10/27, 신규) | “연말 쇼핑은 소매의 슈퍼볼”: 크리스마스 전 5주 소매(자동차 제외) 지출이 연평균보다 약 18% 많고 마지막 주는 +30%. 높은 항공료가 여행 대신 소매 소비를 늘릴 것. 3분기 GDP 트래킹 3.7%(공식 전망 3.5%) 유지 |
| Systematic Flows Monitor (10/23) | CTA 주식 ‘매도 사이클’ 진입. S&P 첫 매도 트리거 약 −0.5%(10/23 기준, 약 7,585 추정) |
| SPX 딜러 감마 (10/22) | $3.3B, 중앙값 하회. 약 7,490 아래·약 7,900 위에서 마이너스 전환 |
| Flow Show (10/23) · FMS (10/13) | 하트넷 “11월 중순까지 전술적 리스크오프” · FMS 최다 쏠림 ‘글로벌 반도체 롱’ 45%, 최대 꼬리위험 ‘금리 무질서 급등’ 31% |
해석 하이퍼스케일러 5곳이 내년에 S&P 500 나머지 전체보다 더 많이 투자한다는 숫자는 한국 메모리의 수요 근거이자 집중 위험입니다. 이번 시즌에 미달 기업도 벌을 덜 받는 ‘관대한 시장’이었지만, 알파벳처럼 현금흐름이 꺾이면 반응이 달라집니다. 10/28 S&P 500 종가 7,743.98은 CTA 첫 매도 추정선(약 7,585)보다 약 2.1% 위, 감마 플러스 밴드(약 7,490~7,900) 안쪽입니다(작성자 계산, 트리거는 매주 바뀜). 기계적 매도 위험은 줄었고, 지수 방향은 실적과 금리 이벤트가 정하는 구간입니다.
7. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/29 (목) 장중 | 삼성전자 3분기 실적·주주환원 · 알파벳 시간외 급락 뒤 외국인 수급 · 원/달러 1,342원 부근 출발 후 네고와 달러선물 흐름 |
| 10/29 (목) 밤 | 미국 9월 PCE(BofA 근원 +0.35%, 전년 대비 3.1%) · ECB 회의 · 아마존 실적 |
| 10/29~30 전후 | 다음 Systematic Flows Monitor(주식·국채 CTA) · Flow Show · BofA FOMC 사후 코멘트 · 10/30 BOJ |
| 미 2년물 · 5년물 | BofA 기준 2년 4.68%에서 약 9bp, 5년 4.81%에서 약 7bp 더 내려가면 CTA 숏커버 시작 |
| 10/31 · 11/3 주간 | 미 뮤추얼펀드 회계연도 말(절세 매도 종료) · 다음 Equity Client Flow(10/26~30 주간): 개인의 커뮤니케이션 매도가 이어지는지 · 11/3 미 중간선거 · 다음 GEVI |
| S&P 500 레벨 | 10/28 종가 7,743.98 · 약 7,585(CTA 첫 매도, 10/23 기준 추정) · 약 7,490 / 7,900(감마 음전환) |
| 11월 중순 · 11/26 | 11월 FMS(현금 비중, 반도체 쏠림) · 한은 금통위 · 12/8~9 FOMC |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Neil Sethi의 BofA Exhibit 재구성 차트, Finvaulta, 언론 보도)을 바탕으로 작성했습니다. Equity Client Flow의 정확한 발간일은 확인하지 못했고(10/19~23 주간 데이터, 공개 요약 10/28), US Rates Watch의 CTA 표는 10/22~23 기준 금리에서 계산된 거리입니다. BofA의 FOMC 사후 코멘트는 글 작성 시점까지 공개 요약을 찾지 못했습니다. 외국인 순매수, 12월 인상 확률, 미 10년물 종가 등 일부 수치는 매체별 집계 기준이 달라 범위로 적었습니다. CTA 트리거 절대 레벨(약 7,585)은 작성자 추정치입니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Neil Sethi: BofA Equity Client Flow, 커뮤니케이션 −$4.8B 최대 유출 (10/28)
- Neil Sethi: BofA CTA 모델, 국채 숏커버 현황 (10/28)
- Neil Sethi: BofA US Economic Weekly FOMC 프리뷰 (10/28)
- Neil Sethi: BofA 동결 시 12월·3월 인상, 9월 PCE 전망 (10/28)
- Neil Sethi: BofA 하이퍼스케일러 2027년 capex $1.11조 (10/28)
- Neil Sethi: BofA 실적 미달 기업 주가 반응 (10/28)
- Finvaulta: BofA Morning Market Tidbits “The Holidays Are the Super Bowl of Retail” (10/27)
- Seoul Economic Daily: BofA 10월 인상 전망 유지, 연말 근원 PCE 3.4% 가능성 (10/26)
- Federal Reserve: Implementation Note (10/28)
- CNBC: Fed holds rates steady despite concerns over inflation (10/28)
- Investopedia: Stocks Close Higher, Treasury Yields Rise After Fed Holds (10/28)
- 뉴스핌: [마감시황] 코스피 6000선 탈환 (10/28)
- 디지털데일리: 코스피 6.6% 폭등, 6000선 탈환 (10/28)
- 이투데이: [환율마감] 원·달러 17.5원 급등 ‘5개월만 최대 상승’ (10/28)
- 연합인포맥스(KB Think): 달러-원, 뉴욕장서 1,340원 초반대 거래 (10/28)
- 연합인포맥스(KB Think): 서울장 급등 뒤 비둘기 FOMC…9거래일만 1,340원대 마감 (10/29 06시)
- 연합인포맥스(KB Think): [뉴욕환시] 달러 나흘만에 하락 (10/29)
- 한국금융신문: KFT 모닝 브리프 (10/29)
- 이전 글: 뱅크오브 아메리카 Global Equity Volatility Insights·Fed 전망 업데이트 AI 브리핑 (10/28)
- 이전 글: 뱅크오브 아메리카 Systematic Flows Monitor(CTA 주식편)·SPX 감마 업데이트 AI 브리핑 (10/27)
작성 2026-10-29 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형