뱅크오브 아메리카 CTA 리포트와 FMS 관련 AI 브리핑 (2026.10)
2026. 10. 21. 13:20ㆍAI
반응형
MARKET BRIEF · 2026.10.21 (수)
BofA CTA 포지셔닝 & 10월 펀드매니저 서베이
한국 증시 · 원/달러 환율 영향 중심 정리
기준 자료: BofA Systematic Flows Monitor(10/16) · Global/Asia FMS(10/13 발표, 조사 10/2~8) · Flow Show(10/15)
국내 시장 데이터: 10/20 종가 기준
국내 시장 데이터: 10/20 종가 기준
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
하락 경로 시 1주 체계적 매도
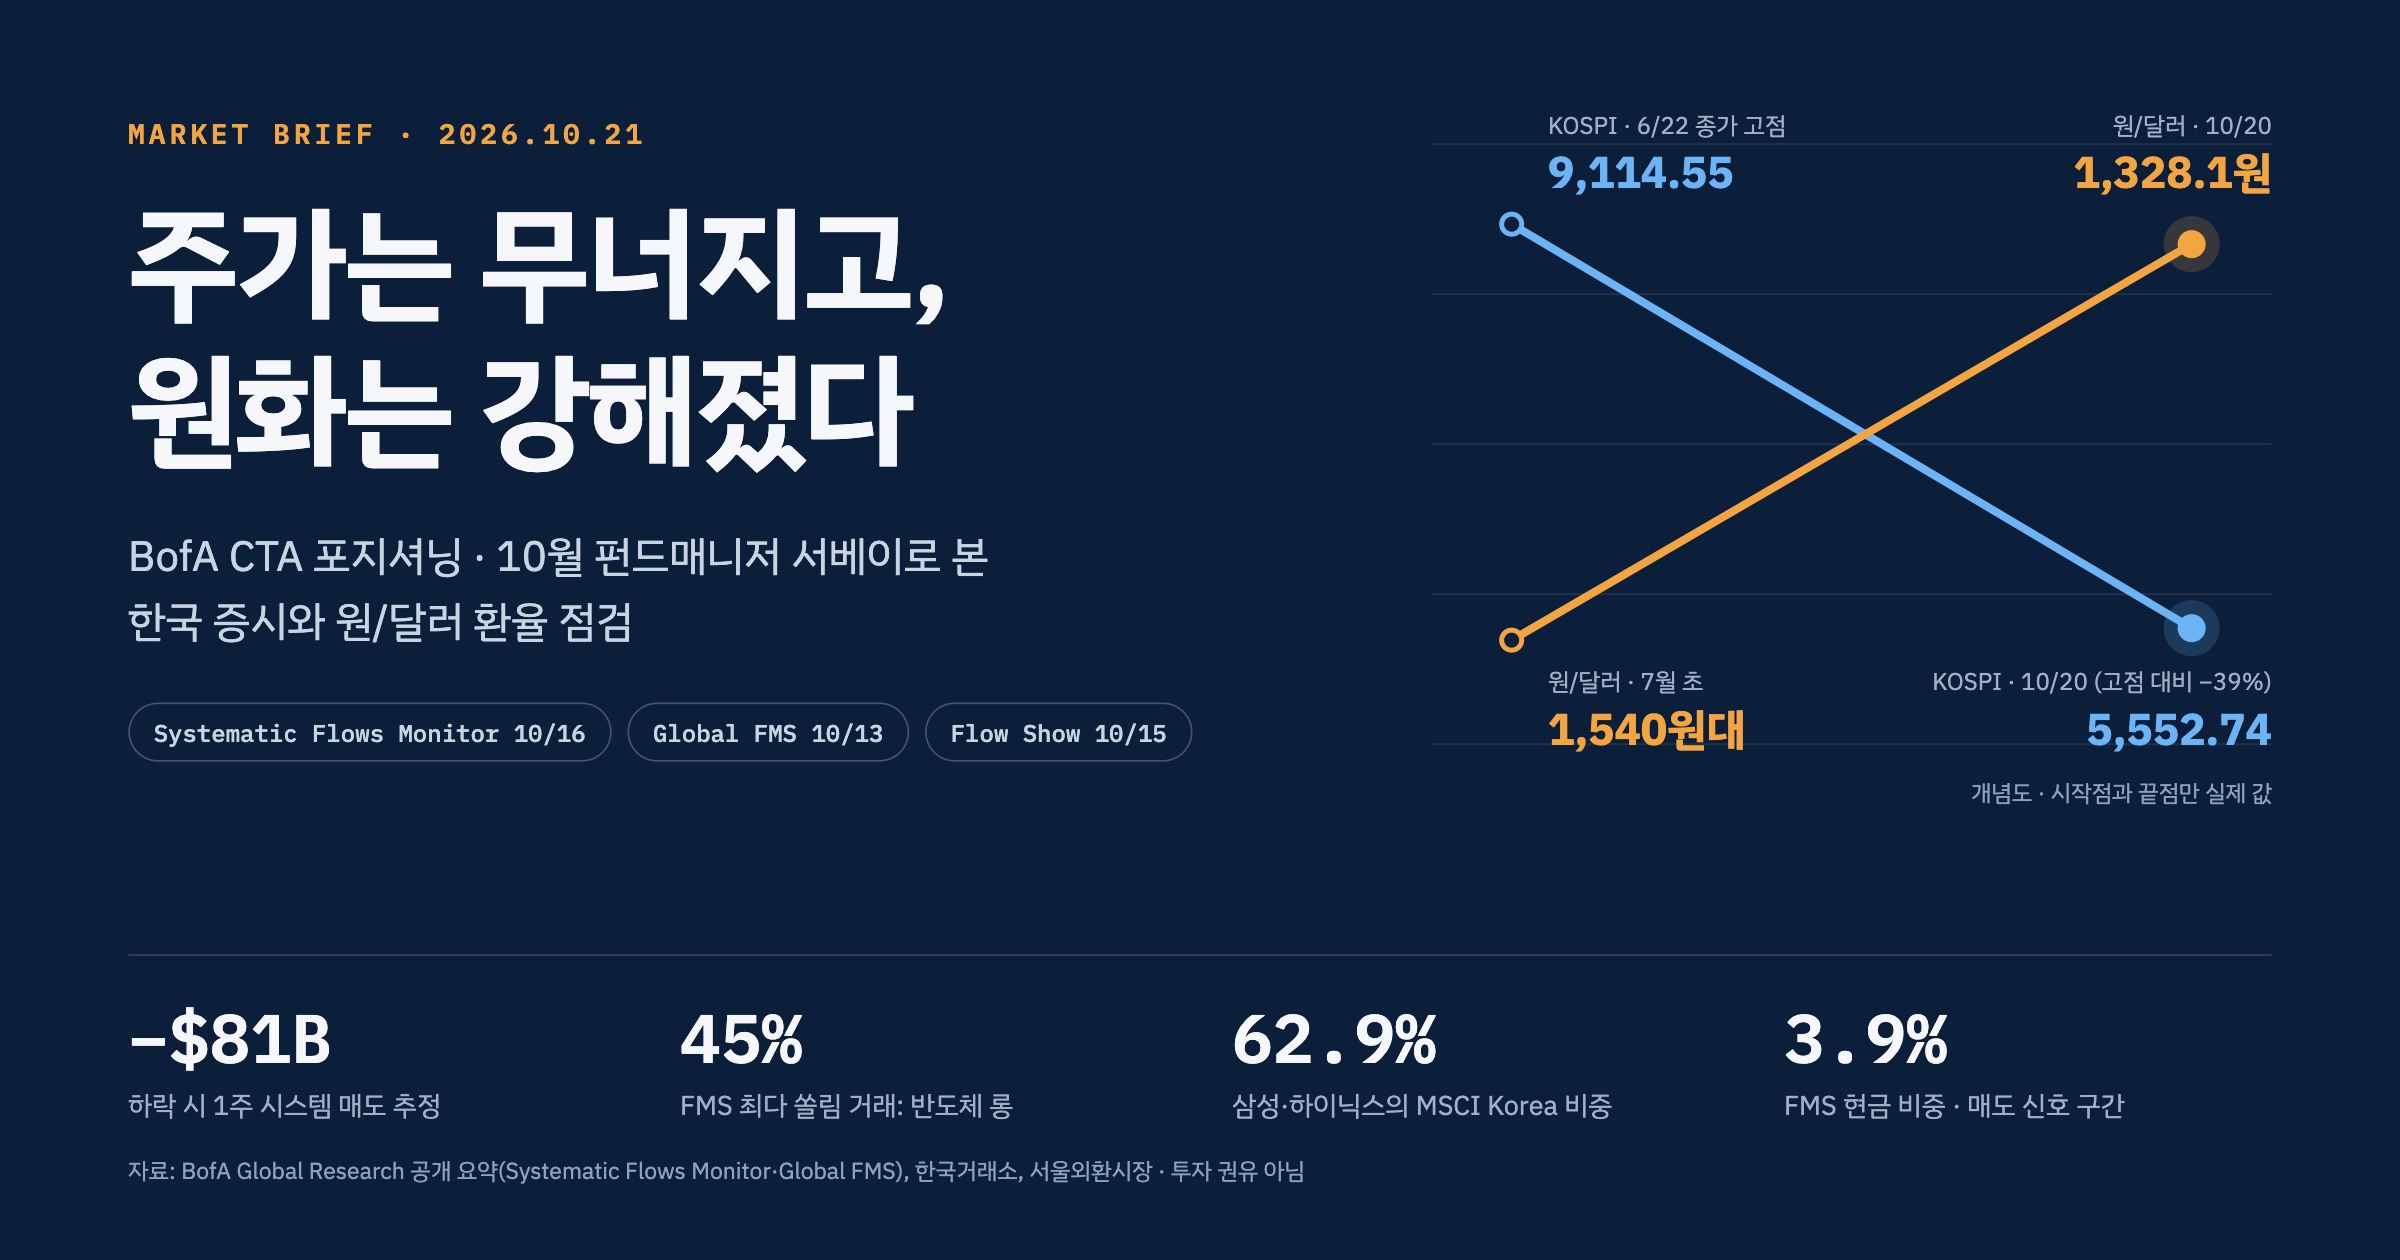
−$81B
CTA 약 −$61B · Vol control 약 −$20B
FMS 현금 비중
3.9%
4.0% 이하 = Cash Rule 매도 신호
최다 쏠림 거래: 글로벌 반도체 롱
45%
9월 53% · 7월 82%(사상 최고)
KOSPI (10/20)
5,552.74
일간 −3.73% · 6/22 종가 고점 대비 약 −39%
원/달러 (10/20 주간 종가)
1,328.1원
2024.10.2 이후 최저 종가 · 원화 강세
미 10년물 (10/16) vs FMS 전환 임계
5.07% / 5.9%
주식→채권 자산배분 전환 기준
핵심 결론 3줄 해석
- 시스템 자금과 펀드매니저 모두 ‘하방 비대칭’ 구조입니다. 올라도 살 주체는 적고(상승 경로에서도 −$3B), 밀리면 팔 물량은 큽니다(−$81B).
- 그 비대칭이 가장 크게 증폭되는 시장이 한국입니다. 삼성전자·SK하이닉스가 MSCI Korea의 약 63%이고, BofA 집계로 8월 고점 이후 유입액 $100 중 $7만 빠져나가 포지션 잔존(overhang)이 큽니다.
- 원화는 주가와 반대로 강세입니다. 달러 약세와 반도체 수출 달러가 외국인 주식 매도를 압도하는 중입니다. 다만 Fed 10/28 매파 서프라이즈나 AI capex 쇼크가 오면 ‘주가↓·원화↓’ 이중 충격으로 바뀔 수 있습니다.
1. CTA 포지셔닝 — Systematic Flows Monitor (10/16)
BofA 글로벌 에쿼티 파생 리서치가 매주 발간. CTA(추세추종)·리스크패리티·변동성 타깃(vol control) 전략의 포지션과 딜러 감마, 레버리지 ETF 리밸런싱을 모델링합니다.
팩트 주식 CTA 노출은 여전히 순롱이지만 롱의 ‘폭(breadth)’이 무너지는 중이며, 이번 주는 모든 시나리오에서 매도가 예상됩니다. 시스템 전략 전체 포지션은 5년 중앙값 부근까지 내려왔습니다.
| 자산 | CTA 상태 | 트리거 / 규모 |
|---|---|---|
| S&P 500 | 롱 유지 | 첫 매도 트리거 ES 7,624(약 1.1% 아래, 전주 3.0%), 롱 완전 해소 ~7,411(약 −3.7%) |
| Nasdaq-100 | 롱 스톱아웃 시작 | 다음 트리거 NQ 29,101 → 28,728 |
| Nikkei | 롱 스톱아웃 시작 | 기술주 주도 급락 이후 추가 매도 가능 |
| Russell 2000 | 빠른 모델 숏 구축 | 첫 매도 트리거 위에 걸쳐 있음 |
| Euro Stoxx 50 | 추세 약화 | 추가 청산에 취약 |
| 미 국채 선물 | 장기물부터 숏커버 시작 | UXY·US·WN 청산 진행, TU·FV·TY는 숏 유지(첫 트리거 근접). 업계 숏 약 $280B(10년물 환산) → 청산 시 bp당 약 $170M 매수 |
| 달러 | 9/25 기준 USD 매수 | 엔을 제외한 대부분 통화 대비 달러 매수 지속. 10월 FX 포지션은 공개 요약에서 확인되지 않음 |
다음 1주 시스템 전략 자금 흐름 전망
| 시나리오 | 글로벌 주식 | 구성 |
|---|---|---|
| 상승 (약 +3.5%) | −$3B | CTA 약 +$14B를 vol control 약 −$20B가 상쇄 |
| 보합 | −$10B | CTA 매도를 리스크패리티·vol control 매수가 일부 상쇄 (전주 −$4B) |
| 하락 (약 −2.9%) | −$81B | CTA 약 −$61B + vol control 약 −$20B, 리스크패리티 보합 |
왜 하방으로 비대칭인가 해석
- CTA는 가격 추세에 비례해 노출을 잡기 때문에, 하락이 트리거를 하나씩 건드릴수록 매도가 연쇄됩니다(가격 → 매도 → 가격의 양의 피드백).
- Vol control은 실현 변동성이 오르면 노출을 줄입니다. 최근 변동성 상승으로 상승장에서도 매도가 나오는 구조가 됐습니다.
- 지난주 SPX 딜러 감마가 1년 99퍼센타일로 변동성을 눌렀지만, 그 절반가량이 10/16 옵션 만기와 함께 소멸했습니다. 완충 장치가 얇아진 상태에서 실적 주간을 맞습니다.
2. 10월 Global Fund Manager Survey (10/13)
조사 10/2~8 · 전체 185명(AUM $512B), 글로벌 문항 응답 161명(AUM $453B) · 제목 “The Sixth Sense”
팩트 성장 전망은 꺾였는데 포지션은 여전히 공격적입니다. 기술주에 더 실었고, 채권 언더웨이트를 1년 만에 가장 크게 줄였습니다. “전망은 비관, 포지션은 낙관”의 괴리가 핵심입니다.
| 지표 | 10월 | 9월 | 의미 |
|---|---|---|---|
| 현금 비중 | 3.9% | 3.9% | 매도 신호 구간 유지 (8월 3.5%) |
| FMS 심리 지수 | 6.4 | 7.0 | 6월 이후 가장 덜 낙관적 |
| 글로벌 성장 기대 | net −4% | net +8% | 4개월 만에 마이너스 전환 |
| 인플레이션 기대 | net −5% | net −4% | 2025년 1월 이후 최저 |
| 주식 비중 | OW 44% | OW 49% | 8월 56%에서 2개월 연속 축소 |
| 채권 비중 | UW 37% | UW 48% | 1년 내 최대 폭 축소 |
| 미국 주식 | OW 11% | OW 25% | 지역 중 최대 축소 |
| 신흥국(EM) 주식 | OW 34% | OW 38% | 여전히 최대 오버웨이트 중 하나 → 청산 여력 큼 |
| 일본 주식 | OW 9% | UW 1% | 채권 다음으로 큰 증가 |
| 기술주 | OW 37% | OW 30% | 2020년 8월 이후 최고 |
| 경기소비재 | UW 34% | — | 2008년 7월 이후 최대 언더웨이트 |
| 은행 | OW 13% | OW 34% | −21%p, 2023년 3월 이후 최대 감소 |
가장 붐비는 거래
- 글로벌 반도체 롱 45%
- 미 국채 숏 27% (9월 18%)
- 매그니피센트7 롱 16% (9월 7%)
- 달러 롱 5% · 글로벌 은행 롱 3%
최대 꼬리위험
- 채권금리 무질서한 급등 31%
- AI 버블 23%
- 2차 인플레이션 20%
- 하이퍼스케일러 신용 이벤트 11% (신규)
AI 관련 2개 응답 합산 34% > 금리 31%
AI·금리 관련 특별 문항
- 시스템적 신용 이벤트의 유력한 원천: 하이퍼스케일러 capex 39%, 정부 부채 28%
- 45%가 2027년 AI 버블을 예상. AI capex 삭감 없음 57% vs 삭감 30%
- BofA는 현 포지셔닝 대비 4분기 최대 하방 서프라이즈로 ‘AI capex 삭감’, 최대 상방 서프라이즈로 ‘유가 $80 하회’를 꼽음
- 주식→채권 전환 10년물 임계: 6.0% 37%, 이미 충분 19%, 6.5% 14%, 5.5% 12% → 가중 5.9% (조사 기간 평균 약 5.3%)
- 10/28 FOMC 인상 없음 76% vs 인상 21%
BofA 역발상(contrarian) 거래
롱 채권 · 리츠 · 경기소비재 · 필수소비재 / 숏 주식 · 기술주 · 은행 · 신흥국
컨센서스 포지션이 되돌려질 때 수혜를 보는 방향. ‘숏 기술 + 숏 EM’은 한국 시장의 노출과 정확히 겹칩니다.
Asia FMS 포인트
- 향후 12개월 아태 증시 핵심 동인으로 AI 수익화 지목 70%
- AI 효과가 이미 충분·과도하게 반영됐다는 응답 35% (9월 55%) → 단기 급락으로 밸류 부담 인식 완화
- AI 밸류체인 최고 위험대비수익: 메모리 30%(9월 20%), 연결·네트워킹 20%, 소프트웨어·플랫폼 5%(9월 25%)
- 최선호 시장: 대만·일본 · 아시아 투자자는 인플레 상승 기대 net 50%, BOJ 12월 인상 예상 60%
3. Hartnett Flow Show “Sell Signal Ends” (10/15)
FMS 결과를 반영한 BofA 수석 투자전략가의 주간 자금흐름 리포트
- Bull & Bear 지수 8.1 → 7.4: 8.0 하회로 5/26부터 이어진 매도 신호 종료. 단, 매수 신호(2.0 미만)와는 거리가 멂 — 중립 구간.
- 향후 3~4주 리스크오프 유지: 실질금리 약 3%, 10/28 Fed 인상 필요론, 지정학(이란·러시아·유가), 중간선거, AI 지출·대출 주체의 가격 악화.
- ‘피크금리 수혜’ 비중 확대: 소형주·리츠·경기소비재. 기술주는 쏠림 때문에 추가하지 않음.
- 11월 중순 기술주 복귀 가능: AI 자금조달 우려 완화와 선거 이후 지정학 안정이 조건.
- 반도체 ‘가격’이 마스터 시그널: 오르면 미·중 AI 군비경쟁 지속 확인, 꺾이면 AI 신용 경색·capex 피크·2027 명목성장 둔화 신호.
- AI 신용 경고: 하이퍼스케일러 capex 컨센서스 2026년 약 $807B → 2027년 $1.1T 이상, 잉여현금흐름은 마이너스 전환 예상. Oracle CDS 확대.
- 개인 자금 과포화: BofA 프라이빗 고객 주식 비중 66.4%(공동 사상 최고), 현금 9.3%(사상 최저).
- 한국 차트: 한국 증시는 고점 대비 약 30% 하락했지만, 8월 자금 유입 고점 이후 유입 $100당 유출은 $7에 불과. 가격은 무너졌는데 보유자는 아직 떠나지 않은 상태.
6. 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/21(미국) 실적 | Meta(AI 지출 질문의 중심), Tesla, Lam Research, TI — capex 가이던스 |
| 10/22 금통위 | 3.00% 동결 여부, 11월 인상 시사 강도 |
| 10/27~28 FOMC | 동결 vs 인상 — 시나리오 C의 분기점 |
| 11월 초 미 중간선거 ~ 11월 중순 | Hartnett가 제시한 기술주 재진입 판단 구간 |
| CTA 트리거 | ES 7,624 / 7,411 · NQ 29,101 / 28,728 — 이탈 시 시스템 매도 가속 |
| 미 10년물 | 5.07%(10/16) — 하락 지속 시 CTA 숏커버, 5.9% 근접 시 주식→채권 전환 |
| 메모리 가격 | Hartnett의 AI 마스터 시그널. 한국 반도체 방향의 1차 변수 |
| AI 신용 | Oracle·CoreWeave CDS, CCC 스프레드 |
| 국내 수급 | 외국인 삼성전자·SK하이닉스 현물 순매매, KOSPI200 선물 방향 |
| 원/달러 | 2024.10.2 종가 1,319.3원 — 하회 여부와 달러인덱스 동조성 |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(뉴스·리서치 요약 서비스)을 교차 확인해 작성했습니다. 매체별로 일부 수치 표현이 다를 수 있습니다(예: FMS 참여자 185명은 전체, 161명은 글로벌 문항 기준). 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- TheStreet Pro — The Week Ahead: The Rotation Continues (10/18)
- Trader Alpha — Hypo 19th October 2026
- Finvaulta — BofA Global FMS: The Sixth Sense (10/13)
- MaceNews — BofA FMS October
- Atrani Capital — October 2026 BofA Global FMS
- Kodiak Trades — Hartnett’s Sell Signal Ends (Flow Show 10/15 요약)
- ChainCatcher — Hartnett: sell signal has ended
- Finvaulta — Systematic Flows Monitor (9/25)
- Kodiak Trades — CTA Setup (9/25 SFM 요약)
- Mastermind-X — SFM: Trend followers rotate to USD (9/24)
- Tickmill — BofA SFM: CTA Equity Longs Return, Led by Asia
- 톱스타뉴스 — 삼전닉스 MSCI 비중 62.89%
- 헤럴드경제 — 코스피 10/20 마감
- 서울경제 — 원·달러 1,328.1원 마감
- 서울경제 — 外人·기관 동반 매도, 코스피 3.73% 급락
- M이코노미뉴스 — 코스피 급락·달러인덱스
- 아주경제 — 금통위 동결 전망, 10월 평균 환율
- 글로벌경제신문 — 채권전문가 93% 동결 전망
- 한국일보 — 최종금리 3.5% 전망
- AP — Kospi sinks more than 7% (10/13)
- Wikipedia — KOSPI (역대 고점)
- Trading Economics — KOSPI
- 하나은행 FX Daily (7/1)
- 아시아경제 — 원달러 환율 전망 (8/20)
- Money Flow (10/16) — 방산·조선 순환매
작성 2026-10-21 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형
'AI' 카테고리의 다른 글
| AppleDouble 파일 (._파일, .DS_Store) 생성하지 않도록 하는 방법 (0) | 2026.06.28 |
|---|---|
| [Gemini 가라사대] 2026년 2월 2일 주간 증시 전망을 물어봤습니다. (0) | 2026.02.02 |
| [Gemini 가라사대] 2026년 반도체 및 반도체 장비 업체의 2026년도 전망 (0) | 2026.01.31 |
| [Gemini 가라사대] 2026년 한미반도체(042700)의 사업 전망은? (0) | 2026.01.31 |
| [Gemini 가라사대] 2026년 SK하이닉스(000660)의 사업 전망은? (3) | 2026.01.31 |