반응형
MARKET BRIEF · 2026.10.30 (금)
BofA FOMC 리뷰 · Fed 전망 변경 · GLOBALcycle
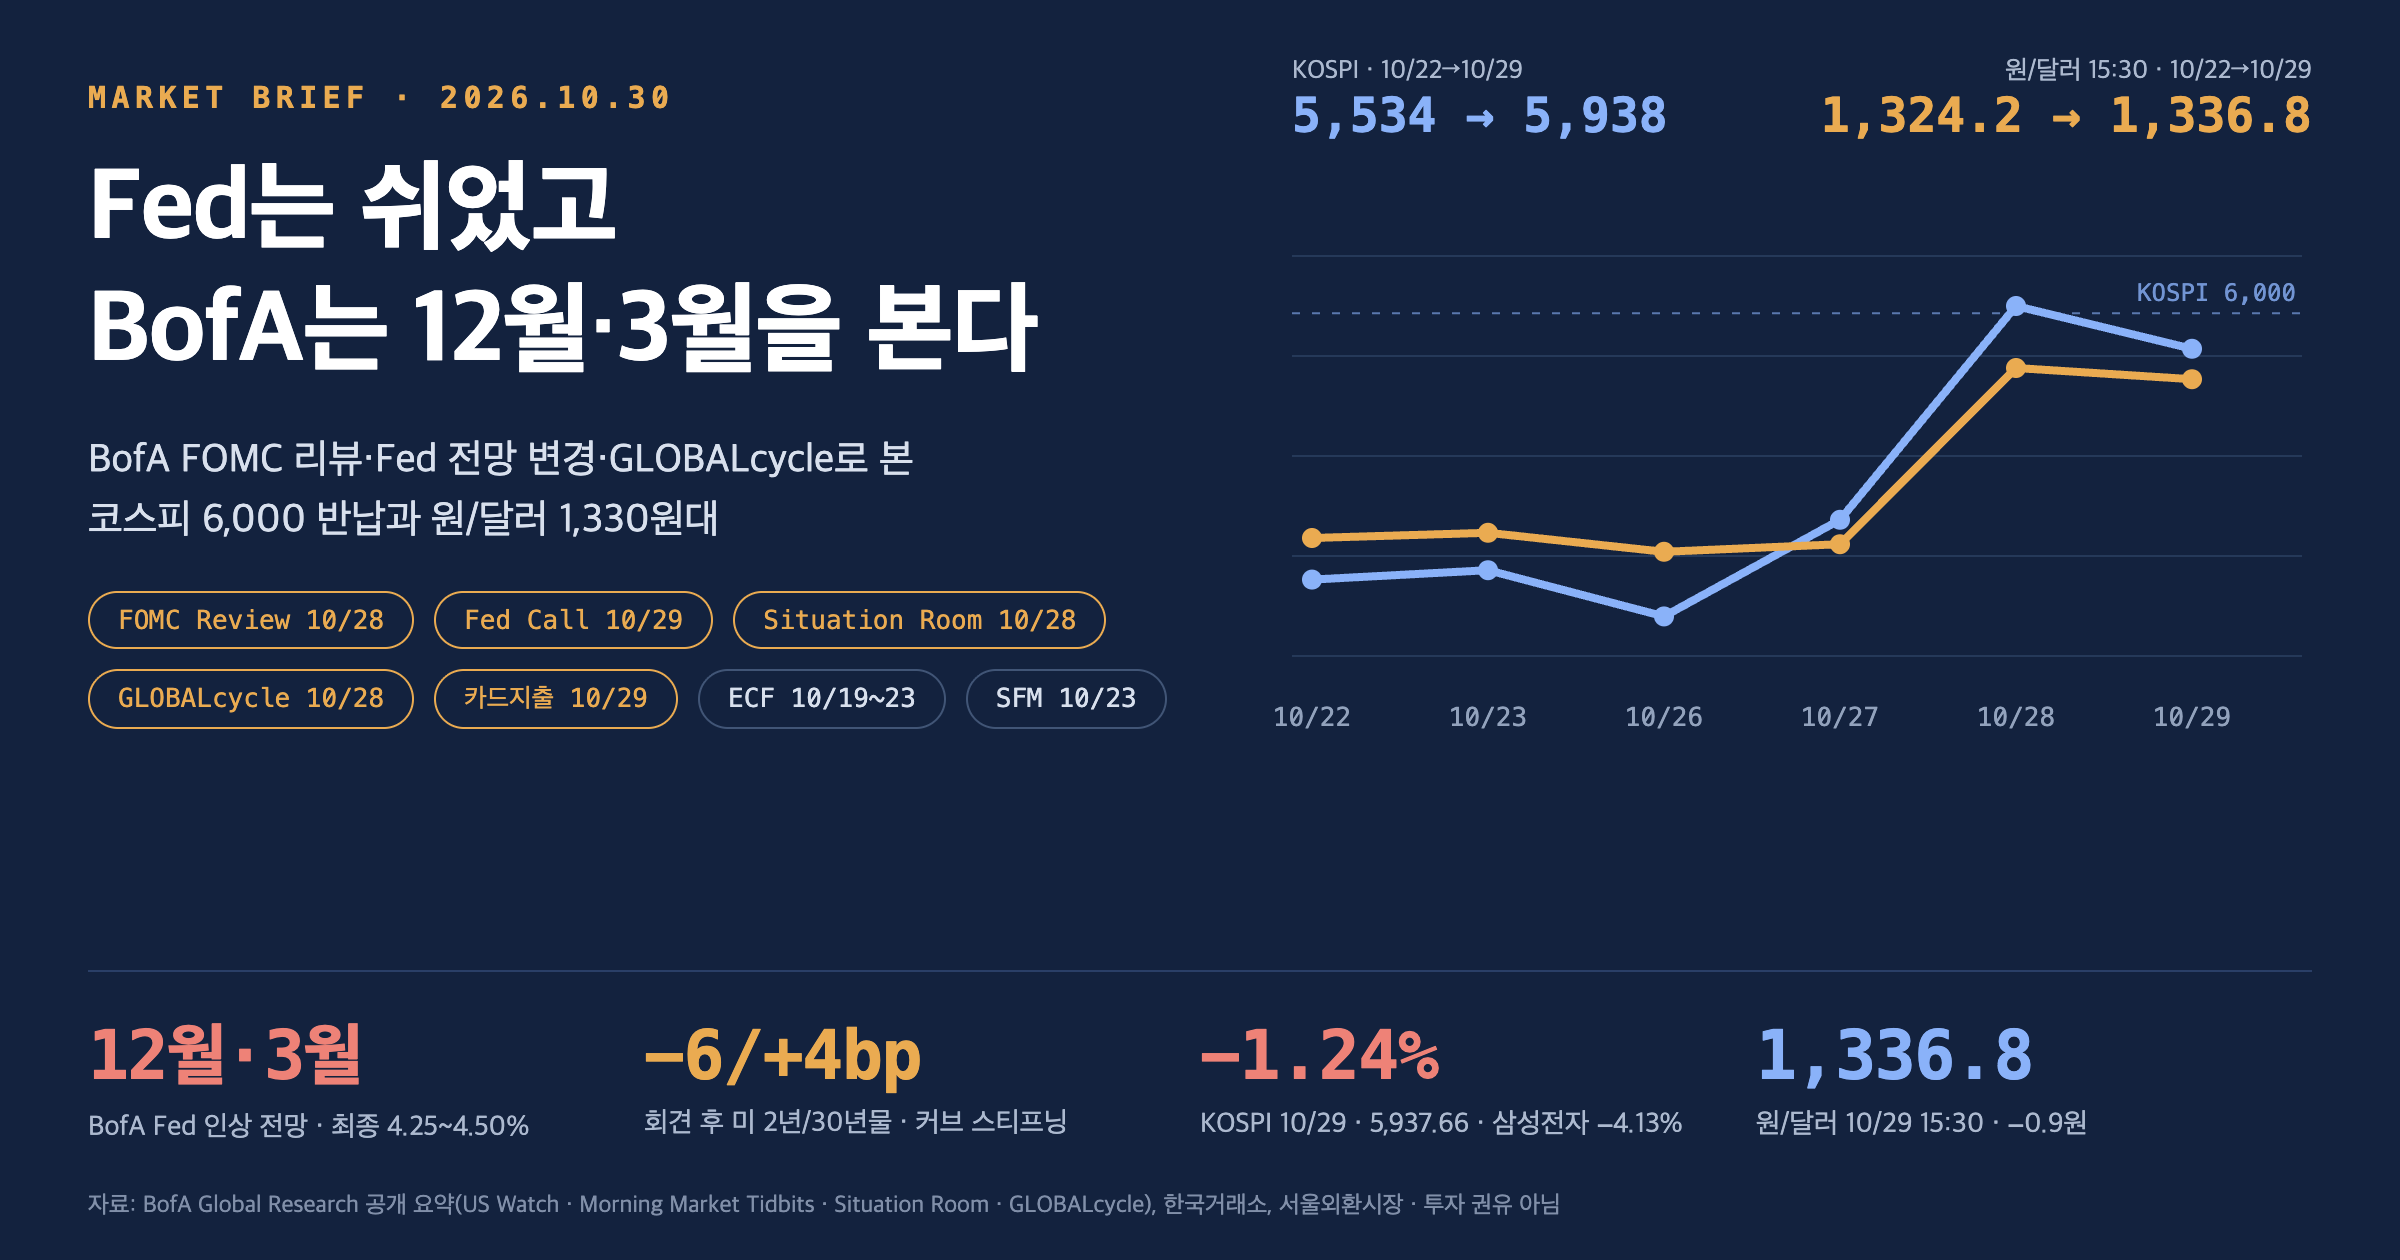
‘덜 매파적인 동결’ 뒤 BofA는 12월·3월 인상으로 경로 수정 · 장기금리가 Fed를 ‘계속 괴롭힐 것’ · 글로벌 성장은 견조 · 코스피 6,000 반납과 원/달러 1,330원대 중후반 (10/29 브리핑 후속편)
기준 자료: US Watch “October FOMC Review: Window Dressing”(10/28, 신규) · Morning Market Tidbits “Change of Fed Call”(10/29, 신규) · Situation Room “Oct FOMC: Back to July”(10/28, 신규) · Global Economic Viewpoint GLOBALcycle 재출시(10/28, 신규) · BofA on USA 주간 카드지출(10/29, 신규) · Equity Client Flow(10/19~23 주간) · US Rates Watch CTA 국채(10/25) · Earnings Tracker(10/25) · GEVI(10/27) · Systematic Flows Monitor(10/23) · SPX 감마(10/22) · Flow Show(10/23) · Global FMS(10/13)
국내 시장 데이터: 10/29 종가 + 10/30 발표 9월 산업활동동향 · 미국 시장: 10/29 종가(3분기 GDP·9월 PCE 반영)
국내 시장 데이터: 10/29 종가 + 10/30 발표 9월 산업활동동향 · 미국 시장: 10/29 종가(3분기 GDP·9월 PCE 반영)
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/29) 이후 새로 나온 BofA 자료
- US Watch “October FOMC Review: Window Dressing” (10/28): BofA 미국 경제·금리·FX팀 공동 FOMC 사후 리뷰. ‘덜 매파적인 동결’로 평가하고 Fed 경로를 12월·3월 인상으로 수정 → 1절, 이번 글의 중심
- Morning Market Tidbits “Change of Fed Call” (10/29): 바뀐 콜의 근거와 양방향 위험 → 1절
- Situation Room “Oct FOMC: Back to July” (10/28): 크레딧 전략팀. 시장 반응을 7월 회견과 비교 → 2절
- GLOBALcycle 재출시 (10/28) · BofA on USA 주간 카드지출 (10/29): 글로벌 성장 나우캐스트와 미국 소비 → 3절
- Systematic Flows Monitor (10/23)·Flow Show (10/23)·SPX 감마 (10/22): 이번 주 판의 공개 요약은 아직 없음. Flow Show는 보통 금요일 유럽 시간에 보도됨
- Equity Client Flow·CTA 국채·Earnings Tracker는 10/29 브리핑, GEVI는 10/28 브리핑에서 정리. Fund Manager Survey는 10월판(10/13)이 최신
BofA Fed 경로 (10/28 변경)
12월 · 3월 인상
분기 1회 25bp · 최종금리 4.25~4.50% 유지(2027년 말까지)
워시 회견 시작 이후 미 국채 (BofA 집계)
2년 −6bp · 30년 +4bp
커브 스티프닝 · 달러 −0.2~−0.3%(7월의 절반)
GLOBALcycle 3분기 글로벌 성장 (연율)
3.7%
BofA 하우스 전망 3.4% 상회 · 신흥국 4.6%(전망 4.3%)
BofA 가구당 카드지출 (10/24까지 1주)
+6.0% y/y
휘발유 제외 +4.8% · 온라인 +8.3% · 저소득층이 더 빠름
KOSPI (10/29 종가)
5,937.66
−1.24% · 하루 만에 6,000 반납 · 삼성전자 −4.13%, SK하이닉스 +2.62%
원/달러 (10/29 15:30)
1,336.8원
−0.9원 · 장중 1,331.3원까지 하락 후 V자 · 뉴욕장 20:38 1,338.1원
핵심 결론 3줄 해석
- BofA는 10월 인상 콜이 빗나가자 ‘인상 취소’가 아니라 ‘인상 연기’로 고쳤습니다. 12월·내년 3월 두 번 올려 4.25~4.50%에서 멈춘다는 경로입니다. 동시에 채권시장이 워시 의장의 물가 의지를 믿지 않아 장기금리가 Fed를 “계속 괴롭힐 것”이라고 경고했습니다. 한국 성장주에는 단기금리보다 이 장기금리가 더 직접적인 부담입니다.
- 한국 증시는 ‘주주환원 경쟁’에서 갈렸습니다. 삼성전자는 3분기 영업이익 107.4조원으로 사상 최대였지만 추가 환원 세부안을 내년 1월로 미뤄 4.13% 내렸습니다. 20조원 자사주 매입을 시작한 SK하이닉스는 2.62% 올랐습니다. 코스피는 하루 만에 6,000을 내줬습니다(5,937.66). 밤사이 알파벳 −12.6%, 필라델피아 반도체 −1.42%로 오늘도 반도체 부담이 이어집니다. 다만 BofA GLOBALcycle(신흥국 4.6%)과 9월 산업활동 ‘트리플 증가’(반도체 생산 +19.2%)를 보면 실물 경기는 견조합니다.
- 원/달러는 1,330원대 중후반에서 숨을 고르고 있습니다. 10/28 달러선물을 약 14만4천 계약 사들였던 외국인이 10/29에는 약 9만2천 계약 순매도로 돌아섰습니다. 환율은 1,336.8원으로 소폭 내렸습니다. 우려했던 ‘뜨거운 PCE’는 근원 +0.3%로 예상 수준에 그쳤고, 알파벳발 위험회피에 미 금리와 달러인덱스(102.04)가 함께 내렸습니다. 기본 경로는 1,330원대 중반입니다. 위험 경로는 AI 투자 의구심이 커져 외국인이 한국 반도체를 파는 경우(1,340원대 재진입)입니다.
1. October FOMC Review “Window Dressing” · Change of Fed Call: 12월·3월 인상
US Watch(10/28, Aditya Bhave·Mark Cabana 등)와 Morning Market Tidbits(10/29). 원문은 고객 전용이며, Finvaulta 공개 요약과 Neil Sethi의 요약(10/29)을 바탕으로 정리했습니다. BofA는 직전까지 주요 IB 중 거의 유일하게 10월 25bp 인상을 예상했습니다(10/29 브리핑 3절).
| 항목 | BofA 평가·전망 팩트 |
|---|---|
| 회의 성격 | “덜 매파적인 동결(not-so-hawkish hold)”. 회견은 비둘기적이고 명확성이 부족해 Fed의 물가 대응 신뢰도에 의문을 남겼다. 워시 의장이 9월 인상 이후 금융여건 긴축을 근거로 12월 인상에 힘을 싣지 않은 것을, 시장이 이미 12월 인상을 반영한 상황에서 ‘비둘기’로 봄 |
| 콜 변경 | 2026년 12월, 2027년 3월 각 25bp 인상(분기 1회 속도). 최종금리 4.25~4.50%는 그대로이며 2027년 말까지 유지 |
| 양방향 위험 | 위: 너무 천천히 가면 ‘뒤처져’ 2027년에 25~50bp를 더 올려야 할 수 있음 · 아래: 내년 초 근원 PCE의 기저효과가 우호적이면 12월 이후 인상이 멈출 수 있음 |
| 시장 가격 | 12월 인상 반영폭 FOMC 전 23bp → 후 21bp · 12월·3월 인상 가능성 60% 이상 반영(Tidbits) |
| 미 국채 (Cabana 팀) | 회견 시작 이후 2년물 −6bp, 30년물 +4bp. BofA 예상 범위(5~7bp)보다 큰 스티프닝으로 7월(12.5bp)에 근접. 장기물은 Fed가 물가에 더 진지해질 때까지 “계속 괴롭힐 것” · 11/4 미 재무부 분기 리펀딩에서 장기물 입찰 축소 가능성이 커졌다고 봄 |
| FX | “미니 7월(a mini-July)”. 회의·회견 중 달러 −0.2~−0.3%로 7월 하락폭의 약 절반 |
| 지표 전망 (10/29 아침) | 3분기 GDP 트래킹 3.5%(컨센서스 3.2%) · 9월 근원 PCE 전년 대비 3.1% |
BofA 전망 vs 10/29 실제 지표 팩트
| 지표 | BofA 전망 | 실제 |
|---|---|---|
| 3분기 GDP (속보치, 연율) | 3.5% (컨센서스 3.2%) | 3.4%(3.37%) · 소비 +3.77%, 설비투자 급증 · 민간 최종판매 4.9% |
| 9월 근원 PCE (전월 대비) | +0.3% (반올림 전 0.35%) | +0.3%(반올림 전 0.32%) · 전년 대비 3.1% · 헤드라인 +0.5% |
| 신규 실업수당 청구 | - | 19만4천 건(예상 19만9천) · 4주 평균 1969년 이후 최저 |
해석 BofA의 메시지는 “Fed가 쉬었다고 긴축이 끝난 건 아니다”입니다. 성장은 강하고(3.4%) 근원 물가는 3%대에 머물러, 12월 인상 근거는 그대로입니다. 다만 근원 PCE가 BofA 예상(0.35%)보다 조금 낮은 0.32%에 그쳐, BofA가 말한 ‘아래쪽 위험’(기저효과로 12월 뒤 인상 중단)도 열려 있습니다. 한국에 중요한 것은 장기금리 경고입니다. 단기금리는 Fed 경로에 따라 오르내리지만, 장기물은 ‘Fed가 물가를 못 잡는다’는 의심만으로도 오를 수 있습니다. 미 30년물이 5.3%대에 있는 한, 한국 성장주와 장기 국고채에도 부담이 남습니다.
2. Situation Room “Oct FOMC: Back to July”: 7월의 축소판
BofA 미국 크레딧 전략팀의 일간 리포트(10/28). Finvaulta 공개 요약 기준. 투자등급(IG) 회사채 시장 관점에서 FOMC 반응을 7월 회견과 비교했습니다.
| 항목 | 10월 FOMC 팩트 | 7월 FOMC |
|---|---|---|
| 미 30년물 하루 변화 | +4bp | +11bp |
| 미 2년물 하루 변화 | −6bp | - |
| 2027년 6월까지 인상 반영폭 | 약 6bp 축소 | - |
| 금리 변동성 | 거의 변화 없음 → IG 스프레드 영향 제한적 | - |
| IG 발행 (10월 누적) | $91.6B(10/28 발행 0건) · 딜러 순매수 약 $7.1억 | - |
- 팩트 BofA 전망: 강한 성장과 높은 물가로 Fed가 결국 매파로 돌아서면 국채 커브는 다시 평탄해지고, IG 5년·10년 스프레드 커브는 가팔라질 것
- 팩트 다음 날(10/29) 마이크로소프트가 9년 만에 회사채 $250억 발행에 나섰고 수요는 약 $1,150억이 몰렸음(연합인포맥스)
해석 이번 반응은 7월의 ‘축소판’이었습니다. 금리 변동성이 커지지 않아 신용시장은 차분했고, 그 덕에 빅테크가 AI 투자 자금을 회사채로 조달하는 창구도 열려 있습니다. 하이퍼스케일러가 현금흐름 대신 빚으로 capex를 메우기 시작한 것(알파벳 FCF 2분기 연속 마이너스, MS 회사채)은 한국 메모리 수요가 당분간 이어질 근거입니다. 동시에 시장이 ‘자체 자금으로 투자하는 기업’과 ‘빚으로 투자하는 기업’을 가르기 시작했다는 신호이기도 합니다.
3. GLOBALcycle 재출시 · 주간 카드지출: 성장은 아직 견조
Global Economic Viewpoint(10/28)와 BofA on USA(10/29, BofA 카드 데이터). Finvaulta 공개 요약 기준. GLOBALcycle은 15개 선진·신흥국(세계 PPP GDP의 약 80%)의 고빈도 지표를 묶은 동행지수로, BofA는 OECD 선행지수나 PMI보다 실시간 GDP 추적이 낫다고 설명합니다.
| 3분기 성장률 (전기비 연율) | GLOBALcycle 팩트 | BofA 하우스 전망 |
|---|---|---|
| 글로벌 | 3.7% | 3.4% |
| 선진국 | 2.2% | 2.1% |
| 신흥국 | 4.6% | 4.3% |
| 미국 | 2.3% | 3.5% (실제 속보치 3.4%) |
- 팩트 카드지출(10/24까지 1주, 가구당 전년 대비): 전체 +6.0% · 휘발유 제외 +4.8% · 소매(자동차 제외) +5.3% · 휘발유 +25.5% · 온라인 +8.3%. 엔터테인먼트·의류·온라인 중심으로 직전 주보다 가속, 저소득층 증가율이 몇 주째 고소득층을 웃돎
- 팩트 GLOBALcycle 모델의 미국 값(2.3%)이 실제 속보치(3.4%)보다 낮게 나온 것은, AI 설비투자처럼 고빈도 지표에 덜 잡히는 부분이 성장을 끌어올렸기 때문으로 보임(작성자 해석 포함)
해석 신흥국 성장이 BofA 전망보다 강하다는 것은 한국 수출 경기에 우호적입니다. 같은 날 발표된 한국 9월 산업활동도 생산 +3.0%, 소매판매 +3.6%, 설비투자 +5.3%로 석 달 만에 ‘트리플 증가’였고, 반도체 생산은 +19.2%였습니다. 미국 소비도 연말 쇼핑 시즌을 앞두고 가속하고 있습니다(10/29 브리핑의 Tidbits ‘연말 소매’). 문제는 성장이 강할수록 Fed가 더 올릴 근거가 된다는 점입니다. ‘좋은 경기 = 높은 금리’ 구도가 이어집니다.
4. 새 판이 없는 자료: 최신 판 기준 점검
아래 자료는 이번 주 새 판의 공개 요약을 아직 찾지 못해 최신 판을 기준으로 현재 시장 레벨과 비교했습니다. 자세한 내용은 10/29 브리핑·10/28 브리핑·10/27 브리핑 참고.
| 리포트 (최신 판) | 핵심 내용과 현재 위치 |
|---|---|
| US Rates Watch CTA 국채 (10/25) | 20·30년물 숏커버 완료, 2년물은 기준 4.68%에서 약 9bp, 5년물은 약 7bp 더 내려가야 커버 시작. 10/29 2년물 약 4.63~4.66%(−5~−10bp, 시점별 집계 상이)로 문턱(약 4.59%)에 근접했지만 아직 위(작성자 계산) |
| Systematic Flows Monitor (10/23) | CTA 주식 ‘매도 사이클’. S&P 첫 매도 트리거 약 7,585(작성자 추정). 10/29 종가 7,720.39는 약 1.8% 위 |
| SPX 딜러 감마 (10/22) | 약 7,490 아래·약 7,900 위에서 마이너스 전환 → 현재는 플러스 감마 밴드 안 |
| Equity Client Flow (10/19~23 주간) | 커뮤니케이션서비스 −$4.8B(2018년 이후 최대), 개인이 약 70%. 10/29 알파벳 −12.6%로 다음 판(10/26~30 주간)에서 매도가 이어질지 주목 |
| Earnings Tracker (10/25) | 하이퍼스케일러 5곳 2027년 capex 컨센서스 $1.11조, S&P 500 capex의 51% |
| Flow Show (10/23) · FMS (10/13) | 하트넷 “11월 중순까지 전술적 리스크오프”(30년물 5% 쪽, 달러인덱스 100 아래 예상) · FMS 최다 쏠림 ‘글로벌 반도체 롱’, 최대 꼬리위험 ‘금리 무질서 급등’ |
해석 10/29 미국은 나스닥 −1.38%였지만 S&P 500은 −0.30%에 그쳤고 러셀2000은 +1% 올랐습니다. 대형 기술주만 빠진 ‘로테이션’이라 지수는 아직 CTA 매도선과 감마 경계 안쪽입니다. 다만 장 마감 뒤 아마존(시간외 약 −5~6%)과 인텔(약 −16%)이 실적에 실망을 줘, 오늘 밤 지수가 7,585(약 −1.8%) 쪽으로 밀리면 CTA 기계적 매도가 붙을 수 있는 거리입니다. 하트넷의 ‘11월 중순까지 리스크오프’ 시계와도 겹칩니다.
7. 이번 주·다음 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 10/30 (금) | 아마존·인텔 시간외 급락 뒤 외국인 반도체 수급 · 일본은행 결정 · 월말 네고 · 미국 Fed 위원 발언 재개(블랙아웃 종료) |
| 10/30~11/2 | 이번 주 Flow Show(EPFR 주간 자금흐름) · Systematic Flows Monitor(주식·국채 CTA) 공개 요약 · 다음 GEVI |
| 11/3 (화) 전후 | 미 중간선거 · 다음 Equity Client Flow(10/26~30 주간): 알파벳 급락 뒤 커뮤니케이션 매도가 이어졌는지 |
| 11/4 (수) | 미 재무부 분기 리펀딩: BofA가 가능성을 높게 본 장기물 입찰 축소가 나오는지 → 장기금리·달러 방향 |
| 미 2년물 · S&P 500 | 2년물 약 4.59% 아래면 CTA 단기물 숏커버(작성자 계산) · S&P 약 7,585(CTA 첫 매도, 추정) · 약 7,490 / 7,900(감마 음전환) |
| 11월 중순 · 11/26 | 11월 FMS(반도체 쏠림, 꼬리위험) · 한은 금통위 · 12/8~9 FOMC(BofA 25bp 인상 예상) |
| 2027년 1월 말 | 삼성전자 잔여 주주환원(55~75조원) 규모·방식 확정 · 2/7 라가르드 ECB 총재 조기 사임 예정(블룸버그) |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Finvaulta, Neil Sethi, 언론 보도)을 바탕으로 작성했습니다. 이번 주 Systematic Flows Monitor·Flow Show·SPX 감마는 작성 시점(10/30 오전)까지 공개 요약을 찾지 못해 최신 판을 썼습니다. 10/30 오전 6시 원/달러 환율은 공개 기사를 확인하지 못해 10/29 뉴욕장 시세로 대신했습니다. 외국인 순매수, 코스피 장중 저점, 미 국채 금리 등은 매체·시점별 집계가 달라 범위로 적었습니다. CTA 트리거 절대 레벨(S&P 약 7,585, 2년물 약 4.59%)은 작성자 추정치입니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Finvaulta: BofA US Watch “October FOMC Review: Window Dressing” (10/28)
- Finvaulta: BofA Morning Market Tidbits “Change of Fed Call: Hikes in Dec ’26 and Mar ’27” (10/29)
- Finvaulta: BofA Situation Room “Oct FOMC: Back to July” (10/28)
- Finvaulta: BofA “Re-Launching Our GLOBALcycle” (10/28)
- Finvaulta: BofA on USA “Weekly Spending Update Through Oct 24” (10/29)
- Neil Sethi: BofA “not-so-hawkish hold”, 12월·3월 인상, 리펀딩 (10/29)
- CNBC: 10-year Treasury yield hovers below 5% after GDP, PCE (10/29)
- 연합인포맥스: [뉴욕채권] 알파벳發 위험회피에 불 스팁 (10/30)
- 연합인포맥스: [뉴욕환시] 달러 이틀째 하락 (10/30)
- 연합인포맥스: [뉴욕증시] 믿었던 알파벳마저 흔들린다…나스닥 1.38%↓ (10/30)
- 연합뉴스: 미 금리 동결에 원/달러 환율 소폭 하락 (10/29)
- 연합인포맥스(KB Think): [외환-마감] 되돌림에 하락 후 V자 반등 (10/29)
- 연합인포맥스: 달러-원, 뉴욕장서 1,330원 후반대 거래 (10/29)
- 폴리뉴스: [마감시황] 삼성전자 4.13% 급락···코스피 하루 만에 6000선 반납 (10/29)
- 자본시장뉴스: [마감시황] 삼성전자 최대 실적에도 4.13% 하락 (10/29)
- 한국면세뉴스: 삼성전자 내리고 SK하이닉스 오르고 (10/29)
- 연합인포맥스: 9월 생산 3.0%↑·소비 3.6%↑·투자 5.3%↑ (10/30)
- 이전 글: 뱅크오브 아메리카 Equity Client Flow·CTA 국채 포지션·FOMC 점검 업데이트 AI 브리핑 (10/29)
- 이전 글: 뱅크오브 아메리카 Global Equity Volatility Insights·Fed 전망 업데이트 AI 브리핑 (10/28)
작성 2026-10-30 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형