반응형
MARKET BRIEF · 2026.10.31 (토)
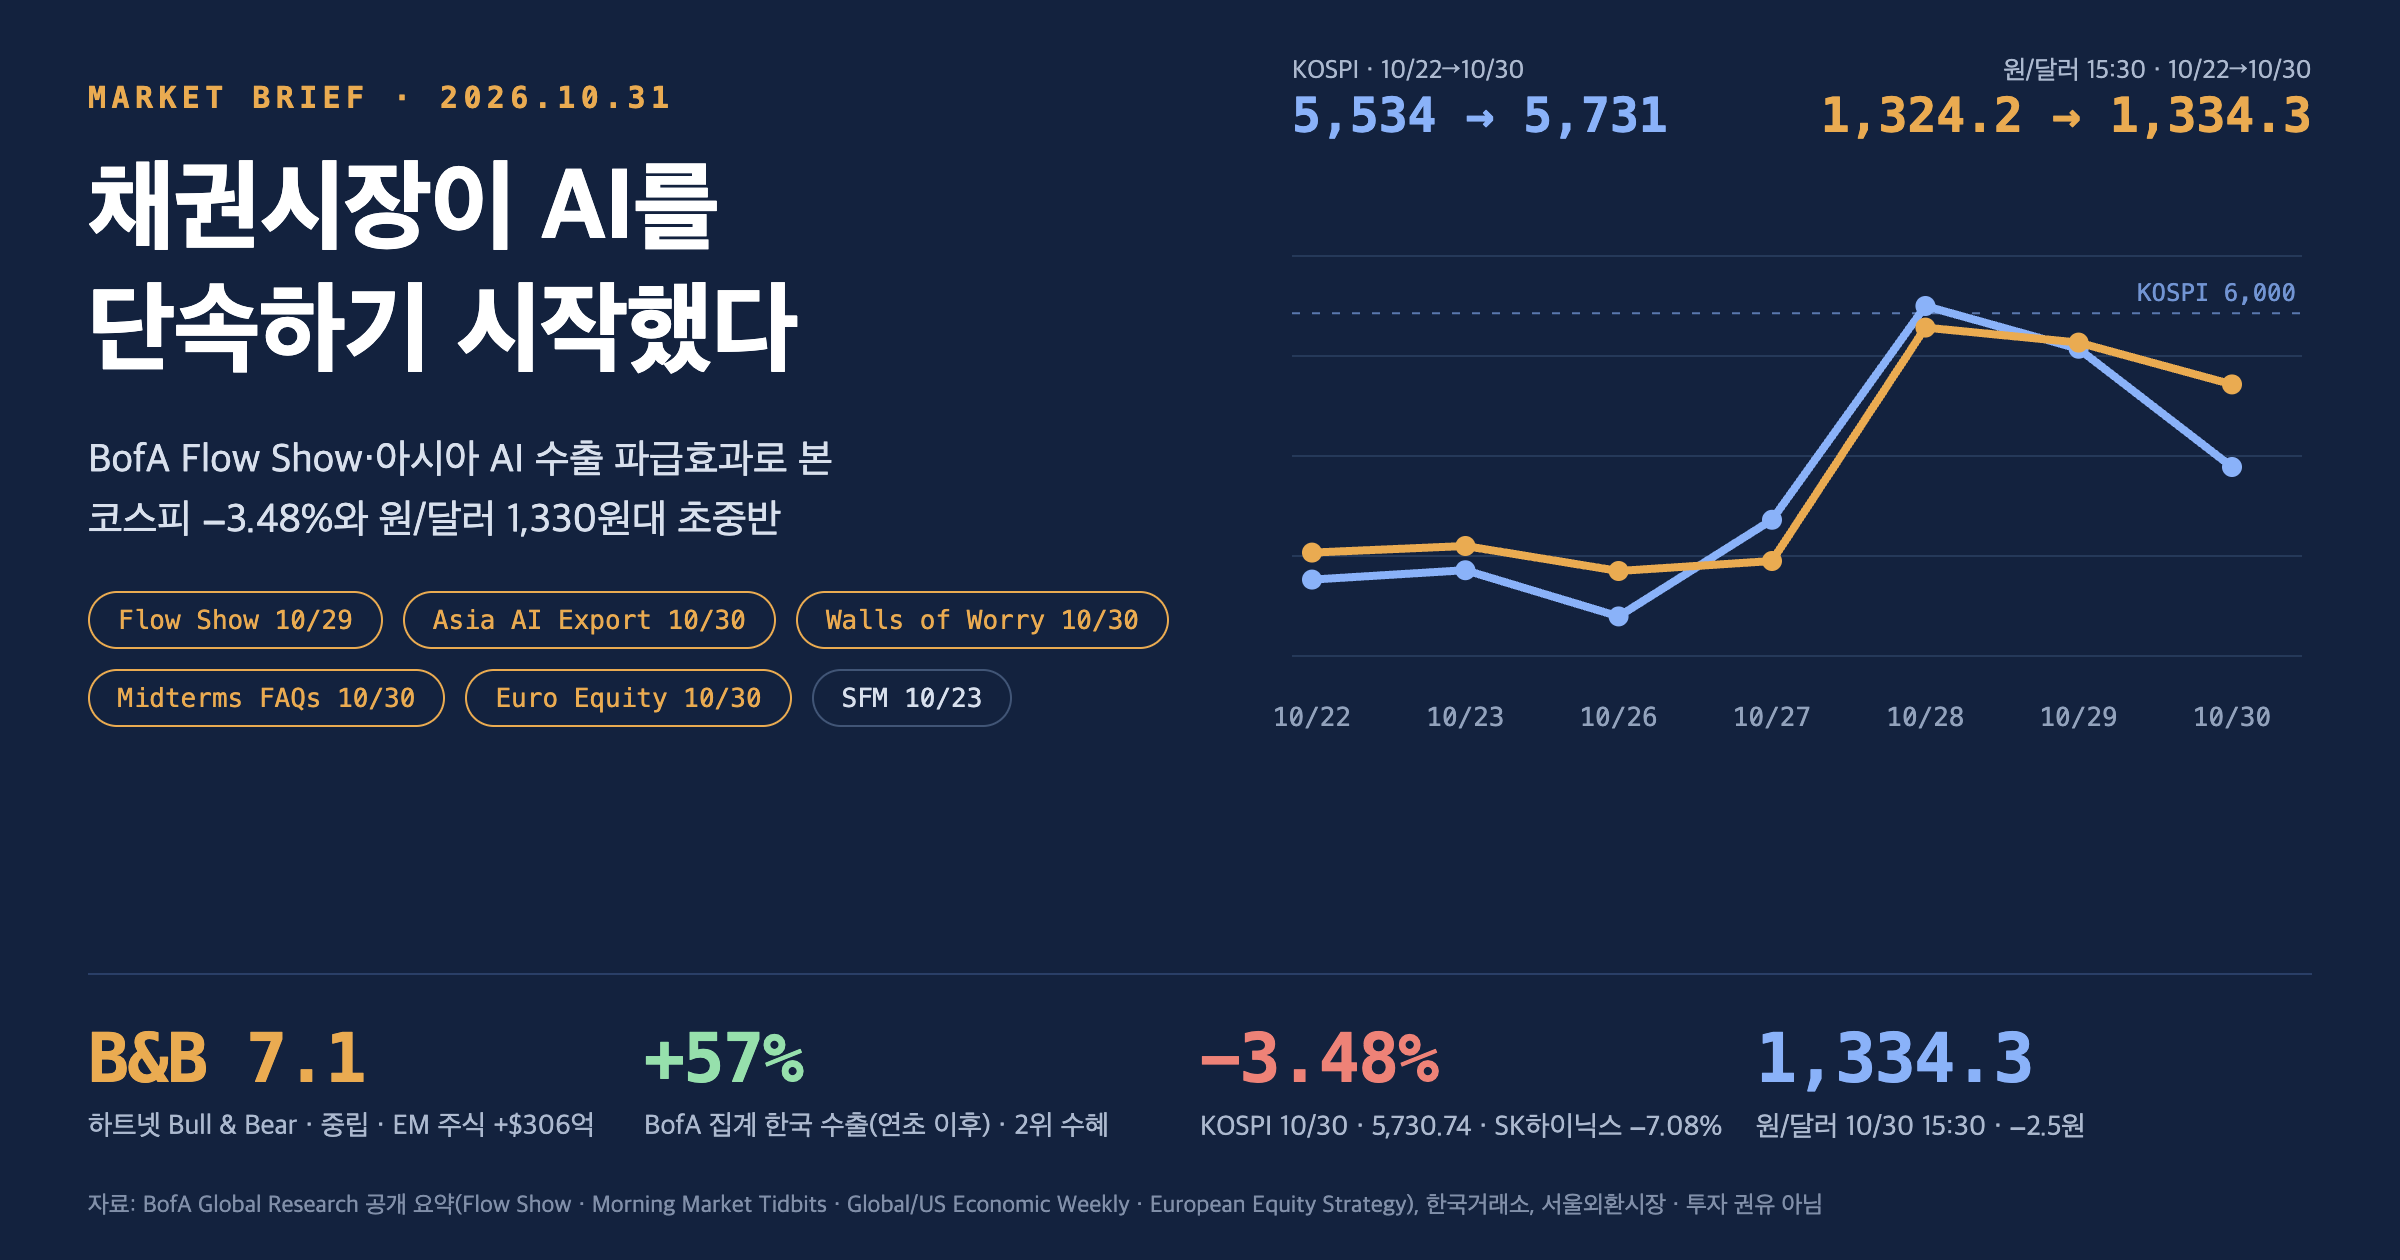
BofA Flow Show · 아시아 AI 수출 파급효과 · Global Economic Weekly
하트넷 “채권시장이 AI 투자를 단속한다” · BofA “한국은 AI 수출 붐의 2위 수혜국” · 코스피 −3.48%인데 원화는 강세, 왜? · 밤사이 필라델피아 반도체 −7.20% (10/30 브리핑 후속편)
기준 자료: Flow Show(10/29, 신규) · Morning Market Tidbits “Asia: Who are the spillover winners from the AI export boom”(10/30, 신규) · Global Economic Weekly “Walls of Worry”(10/30, 신규) · US Economic Weekly “Midterms FAQs”(10/30, 신규) · European Equity Strategy(10/30, 신규) · US Watch FOMC 리뷰(10/28) · Change of Fed Call(10/29) · GLOBALcycle(10/28) · Equity Client Flow(10/19~23 주간) · US Rates Watch CTA 국채(10/25) · GEVI(10/27) · Systematic Flows Monitor(10/23) · SPX 감마(10/22) · Global FMS(10/13)
국내 시장 데이터: 10/30 종가 · 미국 시장: 10/30 종가(채권은 뉴욕 15시 기준)
국내 시장 데이터: 10/30 종가 · 미국 시장: 10/30 종가(채권은 뉴욕 15시 기준)
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/30) 이후 새로 나온 BofA 자료
- The Flow Show (10/29, 하트넷): “ABB(채권만 빼고) vs AI”. 높아진 금리가 AI 강세장을 누르기 시작했다는 진단과 10/28까지 1주 EPFR 자금흐름 → 1절, 이번 글의 중심
- Morning Market Tidbits “Asia: Who are the spillover winners from the AI export boom” (10/30): 한국·대만·중국의 AI 수출 붐이 내수로 번지는 정도 비교 → 2절, 한국 직접 언급
- Global Economic Weekly “Walls of Worry” · US Economic Weekly “Midterms FAQs” · European Equity Strategy (모두 10/30): AI capex 지속성, 금융여건 긴축, 미 중간선거, 유럽 증시 전망 → 3절
- Systematic Flows Monitor·SPX 감마·Equity Client Flow: 이번 주 판의 공개 요약은 아직 없음. 10/30 미국 급락으로 최신 판의 트리거 레벨을 점검 → 4절
- FOMC 리뷰·Fed 콜 변경·GLOBALcycle은 10/30 브리핑, ECF·CTA 국채는 10/29 브리핑에서 정리. Fund Manager Survey는 10월판(10/13)이 최신
BofA Bull & Bear 지표 (Flow Show 10/29)
7.1 (중립)
7.2에서 하락 · 주식 폭 약화, 하이일드·은행 후순위채 스프레드 확대
신흥국 주식형 펀드 (10/28까지 1주)
+$30.6B
5주 연속 유입 · 중국 +$25.7B(2025년 4월 이후 최대)
BofA 집계 연초 이후 수출 증가율 (달러 기준)
한국 +57%
대만 +44% · 중국 +21% · AI 수출 붐
하이퍼스케일러 (BofA 추정)
capex $1.2조 vs FCF −$1,800억
2027년 기준 · 2026년 회사채 발행 $1,820억(2024년 $170억)
KOSPI (10/30 종가)
5,730.74
−3.48% · 매도 사이드카 · 외국인 약 1.6~1.8조원 순매도 · SK하이닉스 −7.08%
원/달러 (10/30 15:30)
1,334.3원
−2.5원 · 주가 급락에도 원화 강세 · 달러인덱스 101.89(뉴욕 16시)
핵심 결론 3줄 해석
- 하트넷은 이번 기술주 조정을 “고통스럽지만 치명적이지 않은 긴축”으로 봤습니다. 6개월간 세계 중앙은행 42번 인상, 달러와 미 국채금리 상승이 AI 주도주를 멈춰 세웠고, 채권시장이 하이퍼스케일러의 과도한 투자를 ‘단속’하고 있다는 진단입니다. 본격적인 위험자산 반등은 금리 인상이 끝나고 유가가 크게 내리는 2027년 상반기로 봤습니다. 그 사이 하트넷이 지켜야 한다고 본 선은 반도체 ETF(SMH) $520, 매그니피센트7 ETF(MAGS) $70입니다.
- BofA 아시아팀은 한국을 AI 수출 붐의 ‘2위 수혜국’으로 봤습니다. 연초 이후 한국 수출 증가율은 +57%(대만 +44%, 중국 +21%)이고, 대만 다음으로 설비투자·가계소득으로 파급되고 있습니다. 그만큼 물가 압력이 커져 한국은행 금리 인상을 뒷받침한다는 결론입니다. 다만 단기 주가는 반대로 움직였습니다. 10/30 코스피는 빅테크 실적 충격에 3.48% 내렸고(5,730.74), 밤사이 필라델피아 반도체가 7.20% 폭락해 11/2(월) 개장도 부담입니다.
- 코스피가 급락했는데 원화는 강해졌습니다(1,334.3원, −2.5원). 외국인이 주가 하락에 맞춰 달러 헤지를 줄이고(달러선물 약 2만 계약 순매도) 월말 네고가 겹친 결과입니다. 밤사이 달러인덱스는 101.89로 사흘째 내렸고, 미 2년물은 4.58%로 BofA CTA 국채 숏커버 문턱(약 4.59%, 작성자 계산) 아래로 내려왔습니다. 기본 경로는 1,330원대 초중반입니다. 위험 경로는 외국인 매도가 헤지 조정을 넘어 실제 자금 유출로 바뀌는 경우(1,340원대)입니다.
1. The Flow Show (10/29): “ABB vs AI”, 채권시장이 AI 투자를 단속한다
마이클 하트넷 BofA 수석 투자전략가의 주간 리포트. 원문은 고객 전용이며, Investing.com(StreetInsider 전재), 월스트리트견문(网易 전재), Neil Sethi의 요약(10/30)을 바탕으로 정리했습니다. ABB는 ‘Anything But Bonds(채권만 빼고 다)’로, 하트넷이 2020년대 초거대 추세로 꼽는 자산배분 성향입니다. 직전 판(10/22~23)은 “11월 중순까지 전술적 리스크오프”였습니다.
| 항목 | BofA(하트넷) 진단 팩트 |
|---|---|
| 기술주 정체의 원인 | 6개월간 세계 중앙은행 42번 인상, 4개월째 달러·미 국채금리 상승 → 나스닥100은 30,000에서 막히고 반도체 지수는 고점 대비 −20%. “전형적인 고통스러운 긴축이지만, 일자리 감소나 신용 사건이 없다면 치명적이지 않다” |
| AI 투자의 자금 문제 | 하이퍼스케일러 capex $2,400억(2024) → $1.2조(2027 예상), 잉여현금흐름은 $2,400억 → −$1,800억 · 회사채 발행 $170억(2024) → $1,820억(2026), 주식 발행 $890억 · 자사주 매입 $1,050억(2024) → 연율 약 $140억(2026) → “대규모 자사주 매입 시대는 끝” |
| 채권시장의 역할 | ABB가 끌어올린 금리가 AI 강세장을 제약 → 채권시장이 하이퍼스케일러 투자 급증의 ‘규율 집행자’. 정책당국은 무질서한 금리 급등을 두고 보지 않을 것(YCC·QE 위협이 상한 역할) |
| 다음 위험선호 국면 | 위험자산과 AI는 금리 하락이 필요 → 해소 시점은 2027년 상반기: 지정학적 평화, 유가 급락, 금리 인상 종료 · 연말 랠리 전 지켜야 할 선: SMH $520, MAGS $70 |
| 크레딧 | 미국 기술 회사채 연초 이후 −9%, 투자등급 대비 상대수익률 30년 최저 → “진흙 속 진주(diamonds in the rough)”로 매수 권고. 매그니피센트7 회사채 금리 6~8% |
| 유가·중국 | 2027년 상반기 원유 매도 권고(평화 시 공급 증가). 유가가 내려도 유로·엔이 반등하지 않으면 “중국 디플레이션이 새로운 세계적 악재”가 됐다는 신호 |
| 미 중간선거 (11/3) | 민주당 싹쓸이는 가격에 반영 중, 민주당 압승과 금리 급등은 미반영. 유권자의 ‘생활비 부담(affordability)’ 요구는 2027년 기술·은행·에너지 독과점에 부정적, 경기소비재에 긍정적 |
10/28까지 1주 자금흐름 (EPFR) 팩트
| 구분 | 주간 흐름 | 비고 |
|---|---|---|
| 주식형 전체 | +$562억~566억 | 매체별 집계 상이 · ETF +$759억, 액티브 −$196억 |
| 신흥국 주식 | +$306억 | 5주 연속 유입 |
| 중국 주식 | +$257억 | 2025년 4월 이후 최대, ‘국가대표팀’ 매수 |
| 미국 주식 · 일본 주식 | +$149억 · +$68억 | 미국 4주 연속 · 일본 2013년 5월 이후 최대 |
| 유럽 주식 | −$23억 | 3주 연속 유출, 7월 이후 최대 |
| 기술 섹터 · 소재 섹터 | +$53억 · −$12억 | 기술 5주 연속 유입 · 소재 7월 이후 최대 유출 |
| 채권 · 머니마켓 | +$154억 · +$34억 | 투자등급 6주, 신흥국 채권 13주, 국채 18주, TIPS 39주 연속 유입(TIPS $11억은 6월 이후 최대) |
| 금 · 가상자산 | −$17억 · −$5억 | 금은 7월 이후 첫 유출 |
해석 하트넷의 그림은 “AI가 틀렸다”가 아니라 “AI를 빚으로 짓는 비용이 올랐다”입니다. 알파벳(FCF 2분기 연속 마이너스)과 아마존이 실적 발표 뒤 급락한 것도 같은 맥락입니다. 한국에 중요한 대목은 두 가지입니다. 첫째, 신흥국 주식으로 5주째 돈이 들어오지만 이번 주는 중국이 그 대부분을 가져갔습니다. 같은 주 한국에서는 외국인이 10/30 하루에만 1.6조원 넘게 팔았습니다. 둘째, 하트넷의 ‘연말 랠리 조건’인 SMH $520은 한국 반도체의 바닥을 가늠할 기준선으로 쓸 만합니다.
2. Asia: AI 수출 붐의 파급효과, 한국은 2위 수혜국
Morning Market Tidbits(10/30, Helen Qiao·Anna Zhou 등 BofA 아시아 경제팀). Finvaulta 공개 요약 기준. 같은 수출 붐이 나라마다 내수로 얼마나 번지는지를 비교했습니다.
| 국가 | 연초 이후 수출 증가율 팩트 | 국내 파급 · 통화정책 함의 팩트 |
|---|---|---|
| 대만 | +44% | 가장 큰 수혜. 설비투자와 가계소득으로 파급 → 물가 압력 → 금리 인상 지지 |
| 한국 | +57% | 대만 다음. 설비투자·가계 파급이 강하고 플러스 GDP 갭으로 물가 압력 → 금리 인상 지지 |
| 중국 | +21% | 지방정부 재정 제약과 내수 역풍으로 파급 약함 → 추가 완화 필요 |
- 팩트 수출 증가율은 BofA·Haver 집계, 달러 기준. 차이를 만든 요인으로 기술 섹터 비중, 생산능력 제약, 경기 모멘텀을 꼽음
- 팩트 같은 리포트의 미국 부분: 3분기 GDP 속보치 3.4%(BofA 트래킹 3.4%, 공식 전망 3.5%)
해석 수출이 이만큼 늘면서 내수까지 데우고 있다는 것은, 주가가 흔들려도 한국 경기의 바닥은 단단하다는 뜻입니다(10/30 브리핑의 9월 산업활동 ‘트리플 증가’와 같은 방향). 원화에는 중기적으로 우호적입니다. 한은이 인상 쪽으로 기울면 한·미 금리차 부담이 줄기 때문입니다. 다만 BofA의 결론은 ‘AI 수출이 이어진다’는 전제 위에 있습니다. 하트넷이 말한 하이퍼스케일러 자금 압박이 실제 주문 축소로 번지면 가장 먼저 흔들리는 곳도 한국·대만입니다.
3. Global Economic Weekly “Walls of Worry” · Midterms FAQs · 유럽 주식 전략
세 리포트 모두 10/30 발간. Finvaulta 공개 요약 기준. BofA 글로벌 경제팀이 꼽은 걱정거리(AI capex 지속성, 금융여건 긴축, 프랑스, Fed, 지정학·유가)와 미 중간선거 영향, 유럽 주식 전략을 정리했습니다.
| 리포트 | 핵심 내용 팩트 |
|---|---|
| Global Economic Weekly “Walls of Worry” | AI capex 지속성과 세계 금융여건 긴축이 주요 위험이고, AI 혜택이 적은 유럽(특히 프랑스)이 가장 취약 · Fed는 ‘뒤처져 있고 사후 대응적’ → 12월·3월 분기마다 25bp씩 50bp 추가 인상 · 영란은행 다음 주 25bp ‘위험관리 인상’(3.75→4.00%) 예상 · 세계 성장 2026년 3.3%, 2027년 3.4% · 미국 2.4%, 2.3% · 브렌트 현물 $116(중동 긴장, 호르무즈 운송비) |
| US Economic Weekly “Midterms FAQs” | 중간선거는 의회 교착으로 2028년까지 경제 전망을 크게 바꾸지 않음 · 재정적자는 대부분의 시나리오에서 GDP의 약 6% · 공화당 싹쓸이면 국방비 확대로 기본 전망보다 성장이 높아질 수 있음 · 3분기 소비 +3.8%, 비주거 설비투자 +12.7%(AI 주도) · 10월 고용 전망 +7.5만(컨센서스 +6.5만) |
| European Equity Strategy | Stoxx 600 연말 610, 내년 2분기 580(약 −10%) · 유로존 내수 둔화, 가스 가격 €100/MWh 상회 · 반도체 비중축소(AI capex 실망 가능성), 자본재 비중축소(‘AI 에어포켓’ 위험) · 독일 비중확대→중립 하향, 광업 비중축소→중립 상향 · 경기민감주보다 방어주 선호 |
해석 BofA 안에서 같은 질문(“AI 투자는 지속 가능한가”)이 매크로, 전략, 유럽 주식팀에서 동시에 나왔다는 점이 눈에 띕니다. 유럽 주식팀이 반도체를 비중축소로 둔 이유도 ‘AI capex 실망 가능성’입니다. 반면 Fed 경로(12월·3월 인상)는 그대로라, ‘성장 우려 + 금리 인상’ 조합이 이어집니다. 10/30 밤 2년물 금리가 크게 내린 것은 시장이 이 인상 경로를 조금씩 의심하기 시작했다는 뜻이기도 합니다(12월 인상 확률 약 80% → 약 72~73%).
4. 새 판이 없는 자료: 10/30 급락으로 트리거 점검
아래 자료는 이번 주 새 판의 공개 요약을 아직 찾지 못해 최신 판을 기준으로 10/30 미국 종가와 비교했습니다. 자세한 내용은 10/30 브리핑·10/29 브리핑·10/28 브리핑 참고.
| 리포트 (최신 판) | 핵심 내용과 현재 위치 |
|---|---|
| Systematic Flows Monitor (10/23) | CTA 주식 ‘매도 사이클’, S&P 첫 매도 트리거는 당시 지수 약 0.5% 아래(약 7,585, 작성자 환산). 하락장 시나리오 시스템 매도 최대 $790억. 10/30 S&P 종가 7,580.07로 이 선을 소폭 하회 → 다음 판에서 실제 매도 여부 확인 필요 |
| SPX 딜러 감마 (10/22) | 약 7,490 아래·약 7,900 위에서 마이너스 감마 → 현재 7,490까지 약 1.2% 여유. 아래로 뚫리면 딜러 헤지가 변동성을 키우는 구간 |
| US Rates Watch CTA 국채 (10/25) | 2년물은 기준 4.68%에서 약 9bp 더 내려가야 CTA 숏커버 시작(약 4.59%, 작성자 계산). 10/30 뉴욕 15시 2년물 4.581%(장중 4.561%)로 문턱 아래 → 단기물 숏커버가 시작됐을 가능성 |
| Equity Client Flow (10/19~23 주간) | 커뮤니케이션서비스 −$4.8B(2018년 이후 최대). 다음 판(10/26~30 주간)에서 알파벳·아마존 급락 뒤 매도가 이어졌는지 주목 |
| GEVI (10/27) | 헬스케어·필수소비재의 버블 위험 지표가 위험 수준 근접. 비즈니스인사이더(10/29)는 BofA가 방어주 랠리를 닷컴 버블 직전 패턴과 비교했다고 보도. 10/30 한국에서도 제약 업종이 4.9% 올라 같은 흐름 |
| Global FMS (10/13) | 최다 쏠림 ‘글로벌 반도체 롱’, 최대 꼬리위험 ‘금리 무질서 급등’. 11월판은 중순 발간 예정 |
해석 10/30 미국은 S&P −1.82%, 나스닥 −2.86%, 필라델피아 반도체 −7.20%였습니다. 인텔(−28.58%)은 약 50년 만의 최악의 하루였고 AMD도 −10.88%였습니다. 주식 쪽에서는 CTA 매도선이 깨졌고, 채권 쪽에서는 2년물 숏커버 문턱이 깨졌습니다. 둘 다 작성자 환산 레벨이라 확정은 다음 SFM에서 해야 하지만, 방향은 ‘주식 기계적 매도 + 단기금리 하락 + 달러 약세’입니다. 한국 입장에서는 주가에는 부담, 환율에는 하락 요인이 동시에 생긴 셈입니다.
7. 다음 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 11/2 (월) | 필라델피아 반도체 −7.20% 반영 후 외국인 반도체 수급과 달러선물 방향(헤지 축소인지 자금 이탈인지) · 이번 주 Systematic Flows Monitor 공개 요약(S&P CTA 매도 실제 여부) · 다음 GEVI |
| 11/3 (화) | 미 중간선거: 하트넷 ‘민주당 압승 + 금리 급등은 미반영’, BofA 이코노미스트 ‘교착, 경제 영향 제한’ · 다음 Equity Client Flow(10/26~30 주간) |
| 11/4 (수) · 11/5 (목) | 미 재무부 분기 리펀딩(장기물 입찰 축소 여부) · 한국 10월 말 외환보유액(11/4 06시) · 9월 국제수지(11/5 08시) · 영란은행 결정(BofA 25bp 인상 예상) |
| 11/6 (금, 예정) | 미 10월 고용(BofA +7.5만, 컨센서스 +6.5만) · 다음 Flow Show |
| 레벨 | SMH $520 · MAGS $70(하트넷 연말 랠리 조건) · S&P 약 7,490(감마 음전환) · 미 2년물 4.59%(CTA 숏커버 문턱, 작성자 계산) · 달러인덱스 100(하트넷 목표) |
| 11월 중순 · 11/26 | 11월 FMS(반도체 쏠림 해소 여부) · 한은 금통위(BofA가 본 인상 여지) · 12/8~9 FOMC(BofA 25bp 인상 예상) |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Finvaulta, Neil Sethi, 언론 보도)을 바탕으로 작성했습니다. Flow Show 주식형 펀드 유입액은 매체별로 $562억/$566억으로 달라 범위로 적었습니다. 이번 주 Systematic Flows Monitor·SPX 감마·Equity Client Flow는 작성 시점(10/31 오전)까지 공개 요약을 찾지 못해 최신 판을 썼습니다. 10/31 오전 6시 원/달러 환율과 NDF 최종 호가는 확인하지 못했습니다. 외국인·개인·기관 순매수는 매체별(넥스트레이드 포함 여부 등) 집계가 달라 범위로 적었습니다. 미 국채 금리는 뉴욕 15시 기준입니다. CTA 트리거 절대 레벨(S&P 약 7,585, 2년물 약 4.59%)은 작성자 환산치입니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Investing.com(StreetInsider): Higher yields now hurting AI stock bull as bond markets police capex: BofA (10/30)
- 월스트리트견문(网易): 美银Hartnett, AI与ABB的矛盾 (10/30)
- Neil Sethi: BofA’s Hartnett (Flow Show) (10/30)
- Finvaulta: BofA “Asia: Who Are the Spillover Winners from the AI Export Boom?” (10/30)
- Finvaulta: BofA Global Economic Weekly “Walls of Worry” (10/30)
- Finvaulta: BofA US Economic Weekly “Midterms FAQs” (10/30)
- Finvaulta: BofA European Equity Strategy (10/30)
- Seeking Alpha: BofA spotlights looming systematic selling as CTA triggers near (10/26)
- 연합인포맥스: BofA “방어주 랠리, 닷컴 버블 직전과 유사” (10/30)
- 연합인포맥스: [뉴욕증시] ‘아마존 쇼크’에 전방위 기술주 투매…필리 7.20%↓ (10/31)
- 연합인포맥스: [뉴욕채권] 단기물 강세 속 스팁 (10/31)
- 연합인포맥스: [뉴욕환시] 달러 사흘째↓ (10/31)
- 연합인포맥스: [외환-마감] ‘코스피 3%대 약세·네고 우위’에 하락 (10/30)
- 연합인포맥스: 달러-원, 뉴욕장서 1,330원 중반대 거래 (10/30)
- 연합인포맥스: [증시-마감] 美빅테크 실적에 다시 번진 AI 우려 (10/30)
- 아주경제: [마감시황] 코스피, 외국인 1.6조 매도에 3.48% 급락 (10/30)
- MTN: 美 빅테크 쇼크에 코스피 3.48% 급락 (10/30)
- 연합뉴스: 원/달러 환율, 수출기업 달러 매도에 소폭 하락 (10/30)
- 이전 글: 뱅크오브 아메리카 FOMC 리뷰·Fed 전망 변경(12월·3월 인상)·GLOBALcycle 업데이트 AI 브리핑 (10/30)
- 이전 글: 뱅크오브 아메리카 Equity Client Flow·CTA 국채 포지션·FOMC 점검 업데이트 AI 브리핑 (10/29)
작성 2026-10-31 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형