반응형
MARKET BRIEF · 2026.11.02 (월)
BofA Systematic Flows Monitor · SPX 감마 · CTA 국채·국고채 포지션
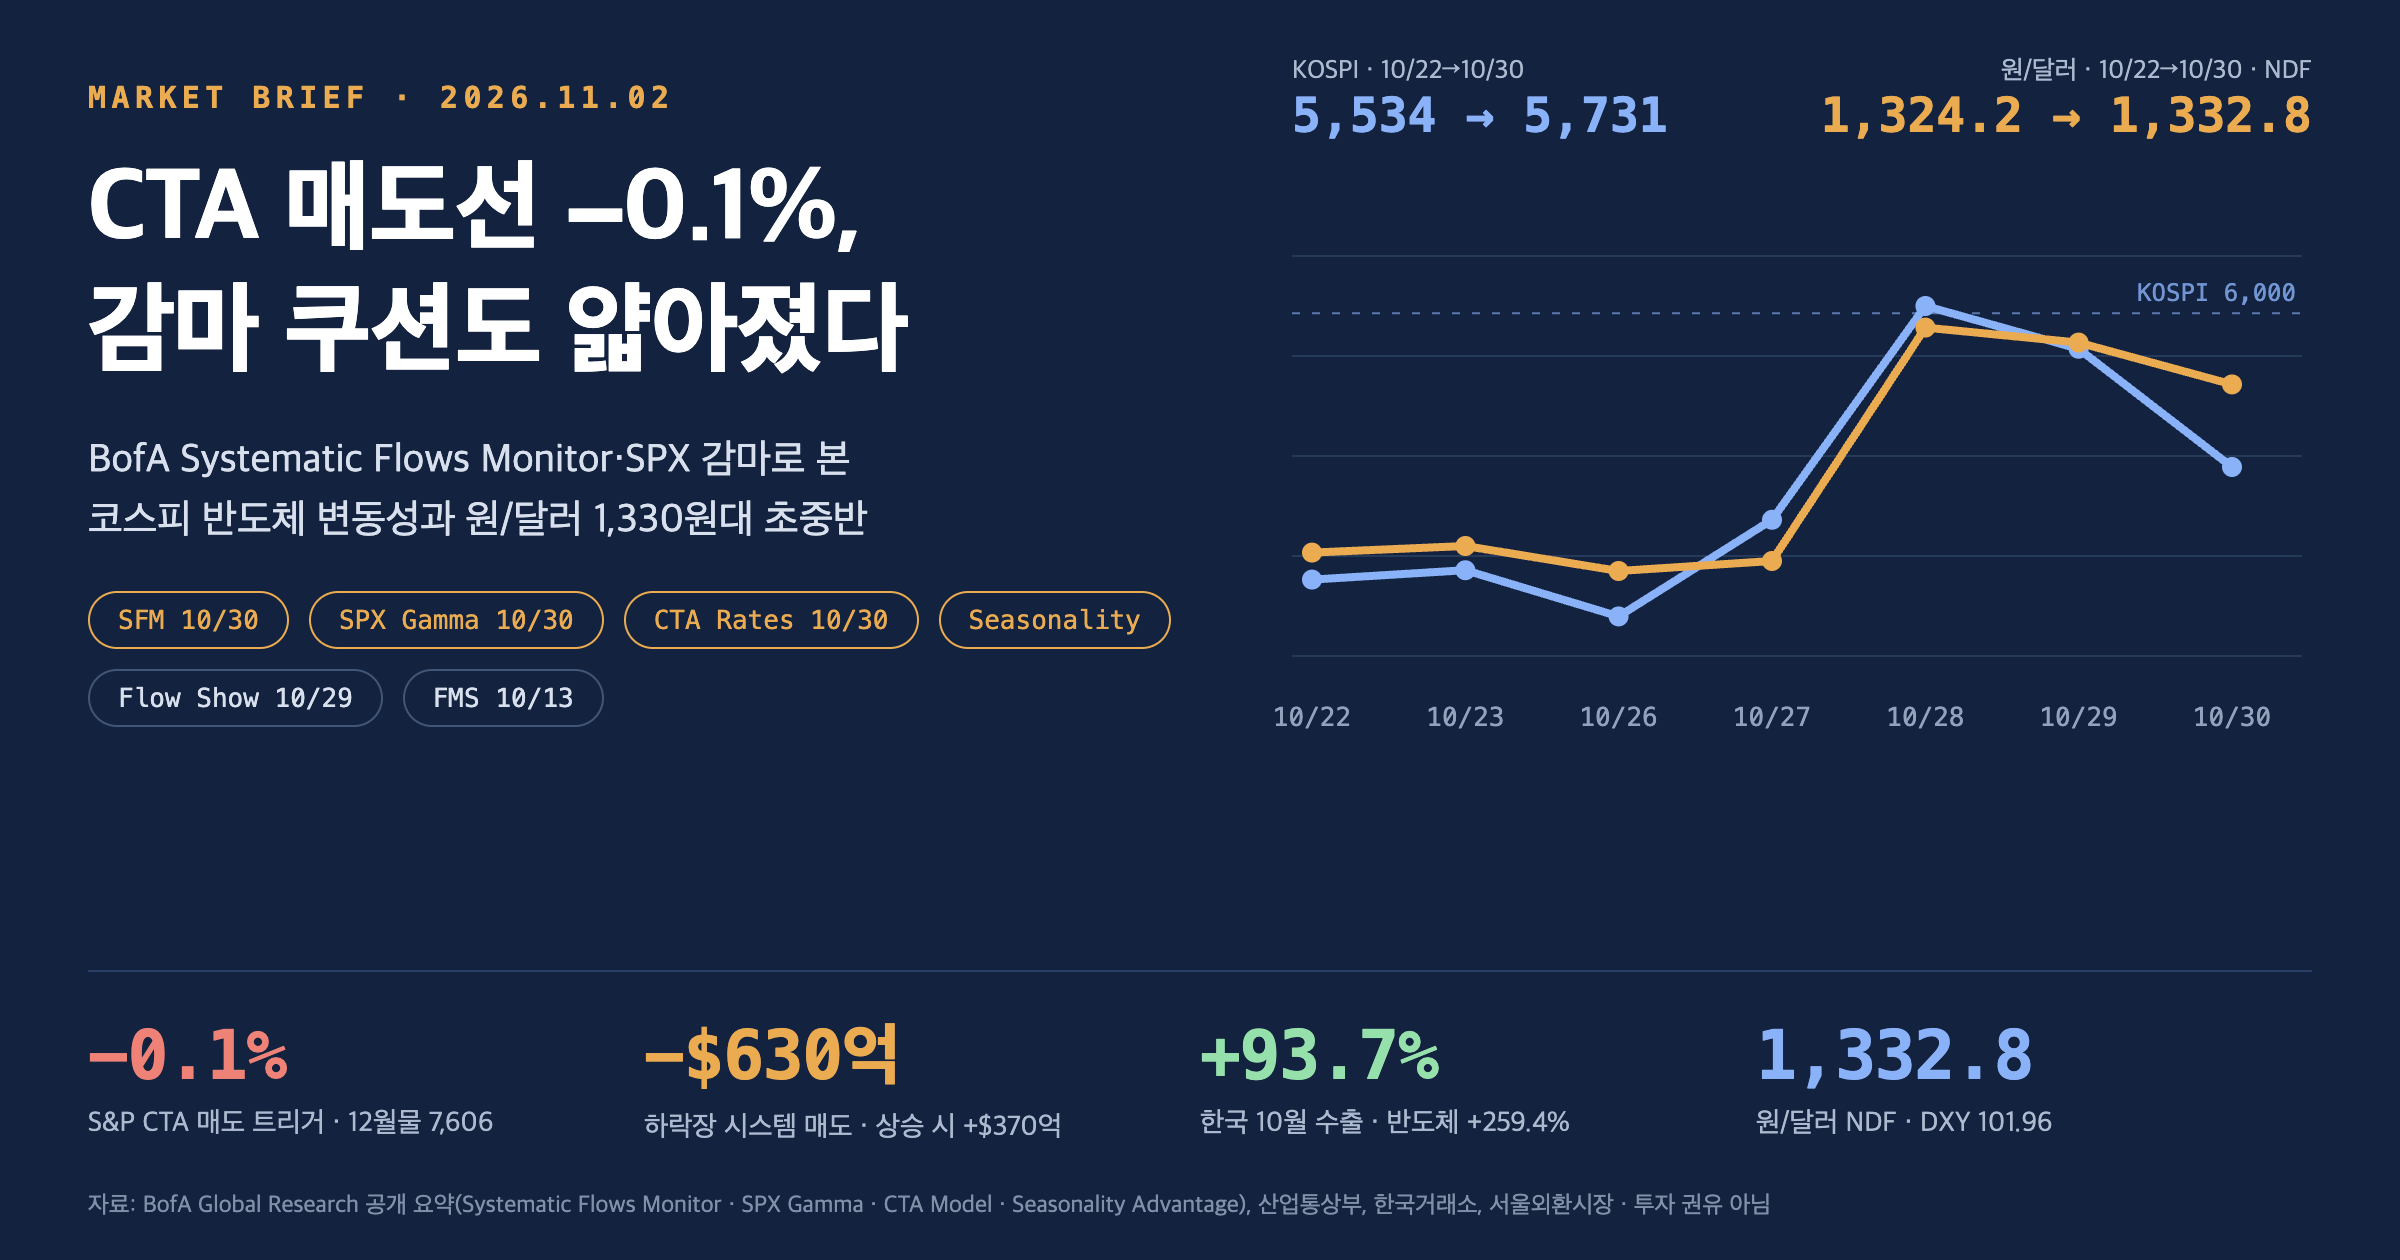
S&P 500 CTA 매도선까지 −0.1% · 딜러 감마는 음전환 1% 앞 · 오르면 CTA 재매수 8주 만에 최대 · 한국 10월 수출 +93.7% · NDF 1,332.8원
기준 자료: Systematic Flows Monitor(10/30 데이터, 신규) · SPX 옵션 감마(10/29~30, 신규) · CTA 금리 모델 Exhibit 11~12(10/30 데이터, 신규) · 레버리지 ETF·프라이빗 클라이언트 흐름(신규) · Seasonality Advantage(Paul Ciana, 신규) · BofA 이번 주 지표 전망(신규) · Flow Show(10/29) · Morning Market Tidbits(10/30) · Global/US Economic Weekly(10/30) · Change of Fed Call(10/29) · Equity Client Flow(10/19~23 주간) · GEVI(10/27) · Global FMS(10/13)
국내 시장 데이터: 10/30 종가, 10/31 오전 6시 환율, 10/30 밤 NDF · 미국 시장: 10/30 종가(채권은 뉴욕 15시 기준)
국내 시장 데이터: 10/30 종가, 10/31 오전 6시 환율, 10/30 밤 NDF · 미국 시장: 10/30 종가(채권은 뉴욕 15시 기준)
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(10/31) 이후 새로 나온 BofA 자료
- Systematic Flows Monitor (10/30 데이터): S&P 500 CTA 매도 트리거, 이번 주 시스템 자금 흐름(보합·상승·하락 시나리오), 글로벌 시스템 포지션 → 1절, 이번 글의 중심
- SPX 옵션 감마 · 레버리지 ETF: 10/30 급락 뒤 딜러 감마가 음전환 직전까지 얇아짐 → 2절
- CTA 금리 모델 (10/30 데이터, Exhibit 11~12): 미 10년·30년물과 독일 분트 숏 청산 완료, 한국 국고채(KTB) 포지션은 기간별로 엇갈림 → 3절, 한국 직접 언급
- Seasonality Advantage (Paul Ciana) · 이번 주 지표 전망 · 프라이빗 클라이언트 흐름 → 4절
- Flow Show(10/29)·아시아 AI 수출(10/30)·Walls of Worry·Midterms FAQs(10/30)는 10/31 브리핑에서 정리. Equity Client Flow 10/26~30 주간판과 Fund Manager Survey 11월판은 아직 공개 요약이 없어 최신 판(10/19~23, 10/13)을 썼습니다 → 5절
S&P 500 CTA 매도 트리거 (SFM, 10/30)
−0.1%
12월물 7,606 vs 10/30 7,617 · 전주 −0.5% · 약 2% 더 빠지면 CTA 롱 전부 청산
이번 주 글로벌 시스템 주식 흐름 (BofA 추정)
하락 −$630억 / 상승 +$370억
보합 −$150억 · 상승 시 CTA 재매수 약 $340억(8주 중 최대)
SPX 딜러(헤저) 감마
음전환까지 1% 미만
10/29 $71억(1년 73퍼센타일) → 10/30 −1.82% 급락 뒤 ‘아주 얇은 플러스’
한국 10월 수출 (11/1 산업통상부)
$1,152.8억 (+93.7%)
반도체 $564.4억(+259.4%) · 무역흑자 $425억 · 예상치(+87.8%) 상회
KOSPI (10/30 종가, 직전 거래일)
5,730.74
−3.48% · 외국인 약 1.6~1.8조원 순매도 · 밤사이 필라델피아 반도체 −7.20%
원/달러 NDF 1개월물 (10/30 밤 최종 호가)
1,332.8원
서울 종가 1,334.3원 대비 −0.55원 · 달러인덱스 101.962(사흘째 하락)
핵심 결론 3줄 해석
- 미국 주식 CTA는 매도선 바로 위(−0.1%)에 서 있습니다. BofA는 S&P가 약 2% 더 빠지면 CTA 롱이 전부 청산된다고 봤고, 하락장 시나리오의 이번 주 시스템 매도는 $630억입니다. 다만 시스템 포지션이 약 $2,900억으로 이미 5년 중앙값 아래까지 가벼워졌고, 오를 때 CTA 재매수(약 $340억)는 8주 만에 가장 큽니다. 중간선거(11/3)와 고용(11/6) 결과에 따라 어느 쪽으로든 움직임이 커지는 구조입니다.
- 딜러 감마도 쿠션 역할을 거의 잃었습니다. 10/30 급락 뒤 SPX 감마는 음전환까지 1%가 안 남았고, BofA는 “더 빠지면 마이너스로 바뀔 수 있다”고 경고했습니다. 한국 반도체는 필라델피아 반도체 −7.20%를 11/2 개장에 반영해야 해 단기 변동성이 큽니다. 반면 한국 10월 수출(+93.7%, 반도체 +259.4%)은 실적 바닥이 단단하다는 근거입니다.
- 환율은 ‘주가 약세 + 달러 약세’ 조합이 이어집니다. BofA CTA 모델은 미 10년·30년물 숏을 12개 변형 모두 청산했고(금리 하락 쪽), 달러인덱스는 101.962로 사흘째 내렸습니다. NDF는 1,332.8원입니다. 기본 경로는 1,330원대 초중반이고, 위험 경로는 중간선거 ‘블루웨이브’와 AI 규제 우려가 외국인 실제 자금 이탈로 번지는 경우(1,340원대)입니다.
1. Systematic Flows Monitor (10/30 데이터): CTA 매도선 −0.1%, 그러나 포지션은 가벼워졌다
BofA 글로벌 리서치의 주간 시스템 자금 흐름 리포트. 원문은 고객 전용이며, Neil Sethi의 TheStreet Pro 주간 전망(“The Week Ahead”, 11/1)에 실린 요약을 바탕으로 정리했습니다. 트리거는 S&P 500 12월물 선물 기준입니다. 직전 판(10/23)은 “모든 시나리오에서 순매도”였습니다.
CTA 주식 트리거 팩트
| 지수 | 이번 판 (10/30) | 직전 판 (10/23) | 비고 |
|---|---|---|---|
| S&P 500 | 매도 트리거 약 −0.1% (7,606 vs 7,617) | 약 −0.5% | 약 2% 더 하락하면 남은 CTA 롱 전부 청산 |
| 나스닥100 | 매도 트리거 없음 | 약 −0.2% | BofA CTA 모델 12개 중 11개가 이미 청산(stop-out) → 더 팔 물량이 적음 |
| 러셀2000 | 매도 트리거 없음 · 매수 트리거 +1.8% | 매도 약 −3.0% · 매수 +2.4% | 오르면 소형주부터 CTA 매수 전환 |
이번 주(11/2~6) 글로벌 시스템 주식 흐름 추정 팩트
| 시나리오 | 이번 주 | 직전 주 | 구성 |
|---|---|---|---|
| 보합 | −$150억 | −$480억 | CTA 약 −$80억, 리스크패리티 약 −$50억, 변동성 제어 약 −$20억 |
| 상승 (S&P 선물 5일 약 +2.6%) | +$370억 | −$10억 | 거의 전부 CTA 재매수(약 $340억) · 최근 8주 중 가장 큰 상승장 매수 |
| 하락 (S&P 선물 5일 약 −3.8%) | −$630억 | −$790억 | 변동성 제어 약 −$320억, CTA 약 −$300억 |
- 팩트 글로벌 시스템 주식 포지션 약 $2,900억: 5년 중앙값(약 $3,150억) 아래, 한 달 전 약 $3,700억에서 감소. CTA가 이번 주 위험을 줄인 결과
- 팩트 참고(다른 하우스): 골드만은 CTA 중기 임계선을 S&P 7,544~7,554로 봤고, 10/30 장중 저점 7,527.56 뒤 7,580.07로 마감해 그 위로 돌아왔습니다. 도이체방크 집계 글로벌 CTA 주식 포지션은 58퍼센타일(전주 62)
해석 지난주까지는 ‘오르면 거의 안 사고, 빠지면 크게 판다’는 비대칭이 극단적이었습니다(상승 −$10억 vs 하락 −$790억). 이번 주는 상승 +$370억 vs 하락 −$630억으로 비대칭이 크게 줄었습니다. CTA가 나스닥100에서 이미 대부분 빠져나와 ‘팔 물량’이 줄었기 때문입니다. 즉 S&P 7,606(12월물)은 깨지면 기계적 매도가 나오는 선이지만, 반대로 지켜내고 반등하면 CTA가 다시 사들이는 선이기도 합니다. 외국인 패시브·프로그램 매매 비중이 큰 한국 대형주에는 이 방향이 그대로 전해질 가능성이 큽니다.
2. SPX 옵션 감마 · 레버리지 ETF: 쿠션이 얇아졌다
BofA 옵션·파생 리서치(SFM 내 감마 섹션과 레버리지 ETF 집계). 같은 Neil Sethi 요약(11/1) 기준. 감마가 플러스면 딜러가 가격 반대 방향으로 매매해 변동성을 누르고, 마이너스면 같은 방향으로 매매해 변동성을 키웁니다.
| 항목 | BofA 집계 팩트 |
|---|---|
| SPX 헤저 감마 (10/29 목) | 이벤트가 많은 주 내내 중앙값 부근에 머물다 목요일 $71억(최근 1년 73퍼센타일)으로 상승, 1주 전 $33억 |
| 10/30 급락 뒤 | S&P −1.82% 하락으로 ‘아주 얇은 플러스’, 음전환까지 1% 미만. 장중 저점 7,527.56이 음전환선에 몇 포인트까지 근접 · BofA “현물이 계속 내리면 감마가 더 줄고 마이너스로 바뀔 수 있다” |
| 레버리지 ETF 리밸런싱 (지수 1% 변동당) | S&P 500 약 $11억 · 나스닥100 약 $25억 → 합계 약 $35억, 7월 말 이후 최소(나스닥100 계열 자산 급감). 1년 범위의 중간 |
| 단일종목 레버리지·인버스 ETF | 주간 순자산 약 −$11억(23종목 중 16개 감소). 반도체가 약 −$7억(엔비디아 −$3억, 샌디스크 −$2.13억, 마벨 −$0.99억) · 알파벳 −$2.22억 · 테슬라 +$3.42억으로 1위(약 $44억) |
해석 감마 음전환선은 대략 S&P 7,520 안팎으로 추정됩니다(10/30 종가 7,580.07에서 1% 미만, 장중 저점 7,527.56이 ‘몇 포인트’ 차이였다는 설명을 근거로 한 작성자 추정). CTA 트리거(12월물 7,606)와 감마 음전환선이 불과 1% 안에 겹쳐 있다는 점이 이번 주 핵심입니다. 이 구간을 아래로 뚫으면 CTA 매도와 딜러 헤지 매도가 동시에 나올 수 있습니다. 반대로 반도체 레버리지 ETF 자산이 줄어든 만큼 ‘반도체 하락 → 레버리지 ETF 매도 → 추가 하락’의 연쇄 고리는 이전보다 약해졌습니다.
3. CTA 금리 모델 (10/30 데이터): 미 장기물 숏 청산 완료, 한국 국고채는 엇갈림
BofA 추세추종(CTA) 모델 Exhibit 11~12. Neil Sethi 정리(11/1). 신호는 −100(최대 숏)~+100(최대 롱)이며, 손절 규칙이 다른 12개 변형(기간 3개 × 손절 4개) 중 몇 개가 포지션을 청산했는지도 함께 봅니다. 직전 CTA 국채 점검은 10/29 브리핑(US Rates Watch 10/25) 참고.
| 채권 | 추세 신호 (단기 / 중기 / 장기) 팩트 | 청산된 모델 (12개 중) 팩트 |
|---|---|---|
| 미 10년물 | −100 / −100 / −100 | 12개 모두 청산 (숏 커버 사실상 완료) |
| 미 30년물 | −95 / −100 / −100 | 12개 모두 청산 |
| 독일 분트 | −58 / −100 / −100 | 12개 모두 청산 |
| 한국 국고채 (KTB) | +62 / +1 / −84 | 4개 (장기 숏 청산) · 단기는 롱, 장기는 숏 신호 → 기간별로 엇갈림 |
| 중국 10년물 | +80 / +100 / +100 | 청산 없음 · 유일한 확고한 롱(금리 하락 추세) |
- 팩트 10년물 금리가 4주 연속 내렸지만 추세 신호는 이제 막 ‘최대 숏’에서 풀리기 시작한 단계 → BofA “CTA는 롱 포지션 구축과는 거리가 멀다” · 2년·5년물 숏은 일부 남아 있을 수 있음
- 팩트 10/30 뉴욕 15시 기준 미 10년물 4.929%, 2년물 4.581% · 10월 한 달 10년물 35bp 넘게 하락(2024년 7월 이후 최대 월간 하락)
해석 미 장기물에서 CTA의 숏 커버는 끝났으니, 여기서 금리가 더 내리려면 ‘새로운 롱 매수’가 필요합니다. 그래서 미 금리 하락·달러 약세의 기계적 동력은 약해지는 국면입니다. 한국 국고채는 단기 신호가 롱(+62)이라 단기물 금리 하락 쪽이지만, 장기 신호는 아직 숏(−84)입니다. BofA가 10/30에 ‘한국은 AI 수출 파급으로 금리 인상을 뒷받침’한다고 본 것과 맞물려, 장기 국고채에 대한 추세 매수는 아직 이르다는 신호로 읽힙니다.
4. 11~12월 계절성 · 이번 주 지표 전망 · 프라이빗 클라이언트
BofA 기술적 전략가 Paul Ciana의 Seasonality Advantage, BofA 이코노미스트의 이번 주 미국 지표 전망, BofA 프라이빗 클라이언트(운용자산 $4.6조) 흐름. 모두 Neil Sethi 요약(11/1) 기준.
| 자료 | 핵심 내용 팩트 |
|---|---|
| Seasonality Advantage (Ciana) | “대통령 임기 2년차에는 연말 상승이 일찍 시작되는 경향” · 10월까지 S&P가 연초 대비 플러스(올해 +10.7%)인 해의 11~12월은 1928년 이후 79% 확률로 상승, 평균 +3.93%(전체 69%, +2.28%) · 중간선거 해 핼러윈~크리스마스 이브 75%(24번 중 18번) 상승, 평균 +2.27% · 중간선거 해 11월: S&P +2.17%, 러셀2000 +3.17%, 나스닥100 +4.87% |
| 계절성의 단서 | 중간선거 해 12월은 약함(나스닥100 70% 확률로 하락, 평균 −1.19%) · 2018년 11~12월(트럼프 1기 2년차, 12월 S&P −9.2%)을 ‘위험 사례’로 지목 · 중간선거 해 11월 WTI는 80% 확률로 하락(평균 −8.0%), 2년-10년 커브는 12번 중 11번 평탄화 |
| 이번 주 BofA 지표 전망 | 10월 ISM 제조업 53.9(컨센서스 54.6) · ISM 서비스 54.8(54.9) · 10월 비농업 고용 +7.5만(컨센서스 +6.2만~6.5만, 집계 상이), 실업률 4.2%, 시간당 임금 +0.3% · 3분기 생산성 +4.8%, 단위노동비용 −1.3% · 9월 무역적자 $1,084억 |
| 프라이빗 클라이언트 | 주간 주식 순유입 역대 2번째 규모(BofA는 “IPO 대금”이 주도했다고 설명) · 자산배분 주식 66.0%(사상 최고 66.4%에 근접), 채권 17.5%, 현금 9.4%(사상 최저 9.3%에 근접) |
| 미 중간선거 (USEW 10/30, 재확인) | 기본 시나리오는 민주당 하원 탈환·공화당 상원 유지의 교착 · 공화당 싹쓸이가 성장의 가장 뚜렷한 상방 위험, 최대 하방 위험은 주·지방 차원의 데이터센터 규제 · 재정적자는 어느 경우든 GDP의 약 6% |
해석 계절성과 포지션은 ‘연말 반등’ 쪽, 감마와 CTA 트리거는 ‘단기 급변동’ 쪽을 가리킵니다. 두 그림이 충돌하는 지점이 바로 이번 주 이벤트(11/3 선거, 11/6 고용)입니다. 다만 개인 투자자 주식 비중이 사상 최고 근처(66.0%)이고 현금이 사상 최저 근처(9.4%)라 ‘저가 매수 실탄’이 넉넉하지는 않다는 점은 하락 시 반등 속도를 늦출 수 있는 요인입니다. 중간선거 최대 위험으로 BofA가 꼽은 ‘데이터센터 규제’는 한국 메모리 수요와 직결되는 변수입니다.
5. 새 판이 없는 자료 (최신 판 기준)
아래 자료는 작성 시점(11/2 오전)까지 새 판의 공개 요약을 찾지 못해 최신 판을 기준으로 적었습니다. 자세한 내용은 10/31 브리핑·10/30 브리핑·10/29 브리핑 참고.
| 리포트 (최신 판) | 핵심 내용 |
|---|---|
| Flow Show (10/29) | Bull & Bear 7.1(중립, 3주 연속 하락) · 신흥국 주식형 5주 연속 유입 · 연말 랠리 조건 SMH $520·MAGS $70 · 다음 판은 11/5~6 예상 |
| Change of Fed Call (10/29) | 12월·3월 25bp씩 인상, 최종금리 4.25~4.50%. 시장의 12월 인상 확률은 주간 78% → 72%로 하락(CME, 10/30) |
| Equity Client Flow (10/19~23 주간) | 기업 고객 자사주 매입 4주 연속 가속(4주 평균 전년 대비 +102%) · 다음 판(10/26~30 주간)은 11/3 전후 예상 |
| GEVI (10/27) | 개별 종목 위험의 시대: 실적 발표 실제 변동이 내재 변동을 웃돈 비율 98퍼센타일 · 다음 판은 11/2 전후 예상 |
| Global FMS (10/13) | 최다 쏠림 ‘글로벌 반도체 롱’, 최대 꼬리위험 ‘금리 무질서 급등’ · 11월판은 중순 발간 예정 |
8. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 11/2 (월) | 필라델피아 반도체 −7.20% 반영 후 외국인 반도체 수급과 달러선물 방향 · 미 10월 ISM 제조업(BofA 53.9) · 애플·팔란티어 실적(장 마감 후) · 다음 GEVI |
| 11/3 (화) | 미 중간선거(BofA 기본 시나리오 교착, 최대 위험 데이터센터 규제) · 한국 10월 소비자물가 · AMD 실적 · 다음 Equity Client Flow(10/26~30 주간) |
| 11/4 (수) · 11/5 (목) | 미 재무부 분기 리펀딩(장기물 입찰 축소 여부) · ISM 서비스(BofA 54.8) · 한국 10월 말 외환보유액 · 영란은행 결정 · 한국 9월 국제수지(11/5) |
| 11/6 (금) | 미 10월 고용(BofA +7.5만, 실업률 4.2%) · 다음 Flow Show(11/5~6 예상) · 다음 Systematic Flows Monitor |
| 레벨 | S&P 12월물 7,606(CTA 매도 트리거) · 그 아래 약 2%(CTA 롱 전부 청산) · S&P 7,520 안팎(감마 음전환, 작성자 추정) · 러셀2000 +1.8%(CTA 매수 트리거) · SMH $520(하트넷) |
| 11월 중순 이후 | 11월 FMS(반도체 쏠림 해소 여부) · 11/26 한은 금통위 · 12/8~9 FOMC(BofA 25bp 인상 예상) |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Neil Sethi의 TheStreet Pro 주간 전망과 X 게시물, 언론 보도)을 바탕으로 작성했습니다. 달러 금액은 요약에 나온 $B 단위를 억 달러로 바꿔 적었습니다. SPX 감마 음전환선(약 7,520)은 BofA가 수치를 밝히지 않아 요약 문장을 근거로 한 작성자 추정입니다. Equity Client Flow 10/26~30 주간판, GEVI 다음 판, 11월 FMS는 작성 시점까지 공개 요약이 없어 최신 판을 썼습니다. 국내 시장은 주말이라 10/30 종가 기준이며, 외국인 순매도는 집계 기준에 따라 달라 범위로 적었습니다. 미 국채 금리는 뉴욕 15시 기준입니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- TheStreet Pro(Neil Sethi): The Week Ahead – Apple, Midterms and Jobs Test a Market on Edge (11/1)
- Neil Sethi: BofA says CTAs have covered their longer-maturity Treasury shorts (11/1)
- Neil Sethi: The Week Ahead 차트(BofA 지표 전망 포함) (11/1)
- Finvaulta: BofA US Economic Weekly “Midterms FAQs” (10/30)
- Finvaulta: BofA “Asia: Who Are the Spillover Winners from the AI Export Boom?” (10/30)
- 연합인포맥스: 연 수출 1조달러 눈앞…반도체, 2개월 연속 500억달러 넘겨 (11/1)
- 연합인포맥스: NDF, 1,332.60/1,333.00원…0.55원↓ (11/2)
- 연합인포맥스: [외환-주간] 美 정치·고용의 시간…기술주 급락에도 弱달러 (11/1)
- 연합인포맥스: [뉴욕환시-주간] AI 테마에 달린 달러…美 중간선거가 추가 악재 되나 (11/1)
- 연합인포맥스: “삼전닉스 호실적, 원화 강세 뒷받침” (10/31)
- 연합인포맥스: [뉴욕증시] ‘아마존 쇼크’에 전방위 기술주 투매…필리 7.20%↓ (10/31)
- 연합인포맥스: [뉴욕채권] 단기물 강세 속 스팁 (10/31)
- 연합인포맥스: [외환-마감] ‘코스피 3%대 약세·네고 우위’에 하락 (10/30)
- 아주경제: [마감시황] 코스피, 외국인 1.6조 매도에 3.48% 급락 (10/30)
- 이전 글: 뱅크오브 아메리카 Flow Show·아시아 AI 수출 파급효과·Global Economic Weekly 업데이트 AI 브리핑 (10/31)
- 이전 글: 뱅크오브 아메리카 FOMC 리뷰·Fed 전망 변경(12월·3월 인상)·GLOBALcycle 업데이트 AI 브리핑 (10/30)
작성 2026-11-02 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형