MARKET BRIEF · 2026.11.04 · 미국 중간선거 결과 정리
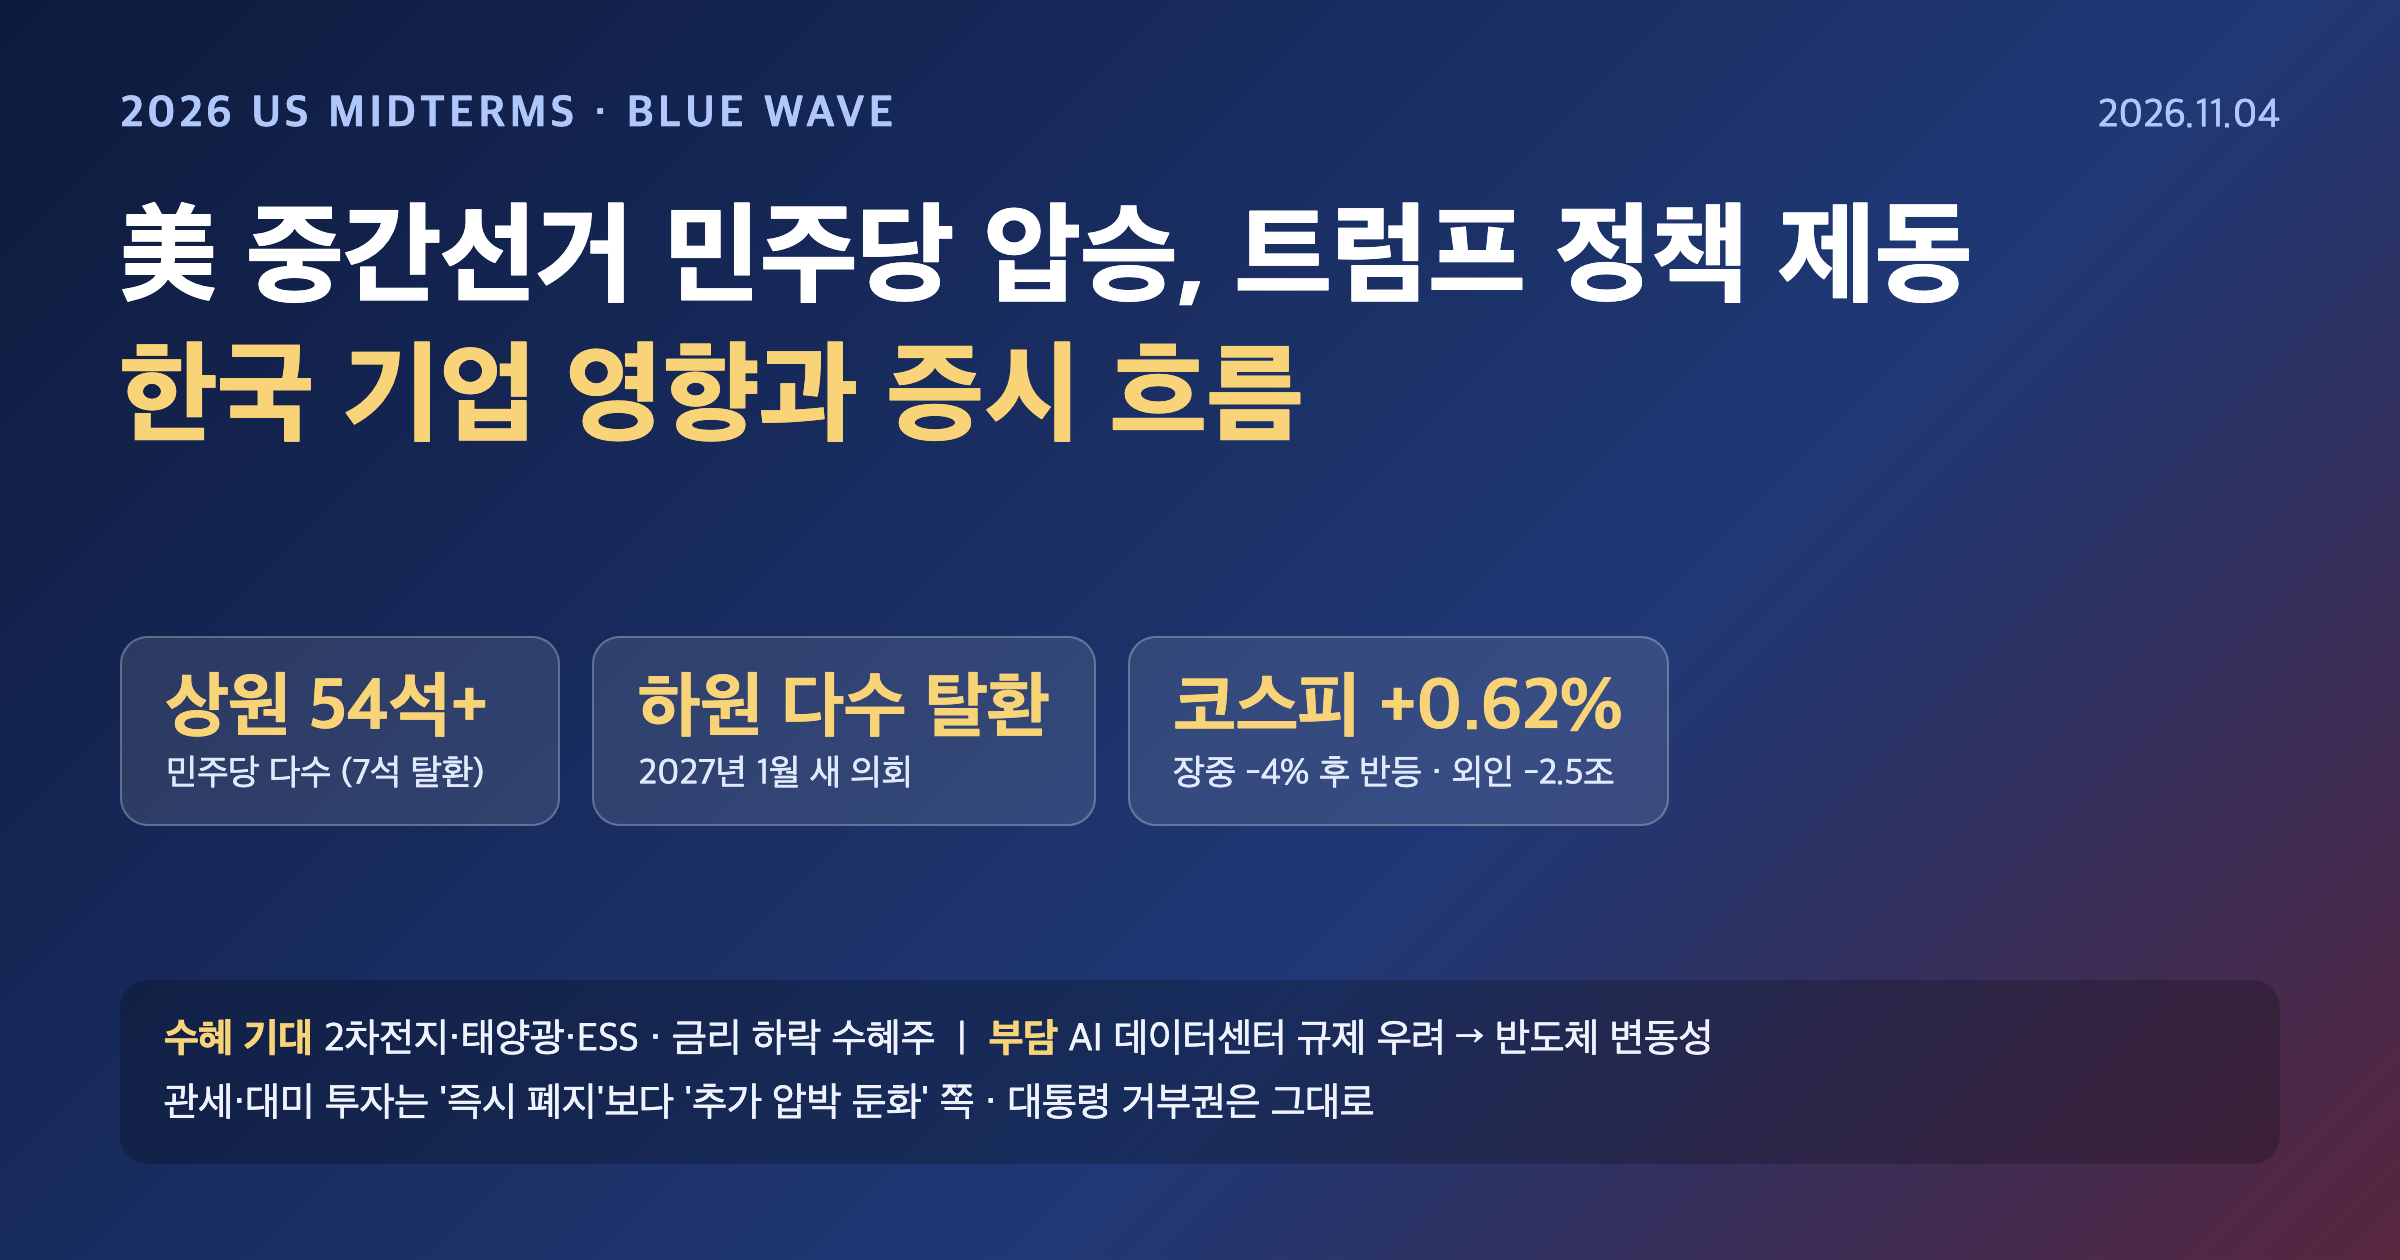
美 중간선거 민주당 압승, 트럼프 정책은 어디서 막히나: 한국 기업 영향과 증시 흐름
11월 3일(현지시간) 치러진 미국 중간선거에서 민주당이 상원과 하원을 모두 가져왔습니다. 트럼프 대통령 임기 후반 2년(2027~2028년)은 여소야대로 운영됩니다. 무엇이 실제로 막히고 무엇은 그대로인지, 한국 기업과 증시에는 어떤 영향이 있을지 정리했습니다.
핵심 3줄
1. 민주당이 상원(최소 54석)과 하원을 모두 탈환했습니다. 입법·예산·조사·인준에서 트럼프 정책에 제동을 걸 수 있지만, 대통령 거부권과 관세·외교 행정권은 그대로여서 기존 관세가 곧바로 사라지지는 않습니다.
2. 한국 기업에는 2차전지·태양광·ESS(청정에너지 지원 유지 기대)가 우호적, 반도체(AI 데이터센터 규제 우려)는 변동성 요인입니다. 자동차·철강은 '관세 폐지'보다 '추가 관세 부담 둔화' 정도를 기대할 만합니다.
3. 11월 4일 코스피는 장중 4% 넘게 빠졌다가 +0.62%로 마감했습니다. 단기적으로는 AI 규제 공포가 얼마나 빨리 진정되는지, 중기적으로는 미국 빅테크 투자와 외국인 수급이 방향을 정할 가능성이 큽니다.
상원(민주당)
54석 이상
하원(민주당, CNBC 전망)
245석 이상
코스피 11/4 종가
5,683.80 (+0.62%)
외국인 순매도(유가)
2조5,020억원
1. 선거 결과
- 상원: 민주당이 7석을 새로 가져와 최소 54석을 확보했습니다(BBC 집계 기준, 일부 미확정). 텍사스(제임스 탈라리코), 노스캐롤라이나(로이 쿠퍼) 등 공화당 강세 지역에서도 이겼습니다. 텍사스에서는 일론 머스크가 공화당 후보 지원에 2억1,200만 달러를 썼지만 뒤집지 못했습니다.
- 하원: CNBC는 11/4 새벽 기준 민주당이 최소 245석을 얻을 것으로 봤습니다. 2024년 트럼프가 최대 18%p 차로 이긴 지역구에서도 민주당이 이겼습니다(AP).
- 그 밖에: 오하이오·일리노이 일부 지역에서는 데이터센터 건설에 반대하는 주민투표안이 통과됐습니다(구속력 없음). 캘리포니아 억만장자세(5%)는 부결 쪽으로 기울었습니다.
- 일정: 새 의회는 2027년 1월 출범합니다. 그 전까지는 현 공화당 의회가 남은 회기를 이어갑니다.
2. 트럼프 정책, 무엇이 막히고 무엇은 그대로인가
| 영역 | 변화 가능성 | 설명 |
|---|---|---|
| 감세·재정 확대 입법 | 크게 제한 | 공화당 단독으로 처리하던 예산조정(reconciliation)이 막혀 추가 감세·재정 부양 기대가 낮아짐 → 미 국채금리·달러 하락 요인 |
| 조사·청문회 | 강화 | 소환권을 가진 상임위원장 자리 확보. 관세·이민 단속·사법부 활용·대통령 일가 사업 등 조사 예고 |
| 인사 인준(상원) | 강화 | 장관·판사 인준에서 야당과 타협 필요 |
| 관세 | 부분적 | 관세 폐지 법안은 대통령 거부권에 막힘(번복에 양원 3분의 2 필요). 2026년 2월 대법원이 IEEPA 관세를 무효로 본 뒤 행정부는 무역법 301조 등 다른 수단을 쓰고 있어 권한 자체는 유지. 다만 청문회와 공화당 내 반대로 추가 관세의 정치적 비용은 커짐 |
| 외교·안보 | 거의 그대로 | "대통령은 레임덕이 아니다"(GMF). 이란·우크라이나 등 외교에서 재량이 크고, 오히려 외교로 관심을 돌릴 수 있다는 분석 |
| 대중국 기술 통제 | 유지 | 중국 견제는 초당적 합의. 수출통제 기조 자체가 완화될 가능성은 낮음 |
3. 한국 기업·업종별 영향
| 업종 | 방향 | 근거 |
|---|---|---|
| 2차전지·태양광·ESS·전력기기 | 우호적 | IRA 잔여 혜택 보호, 청정에너지 세액공제 추가 축소 저지, 송전망·ESS 투자 확대 기대. 다만 이미 줄어든 세액공제를 되살리는 법은 거부권에 막힐 수 있어 '복원'보다 '방어'에 가까움 |
| 반도체(메모리) | 변동성 확대 | AI 데이터센터 인허가·전력·수도 요금 규제 우려. 텍사스·조지아가 AI 데이터센터 투자의 약 3분의 1(무무 ANZ). 반면 민주당도 중국과의 AI 경쟁 때문에 과도한 규제는 어렵다는 반론(한국투자증권) |
| 자동차·철강 | 중립~소폭 우호 | 자동차 15% 관세 등 기존 합의는 유지 가능성이 큼. 물가 부담 때문에 추가 관세에 대한 반대가 공화당 안에서도 늘 수 있음 |
| 조선 | 중립(조건 주의) | 미국 조선소 투자(MASGA, SHIPS 법안)는 초당적 지지. 다만 하원 통과 2027 NDAA에 '해외 조선소 건조 함정 구매 금지' 조항이 있어 한국 건조 물량은 제약 |
| 원전·핵협력·방산 | 속도 지연 가능 | 농축·재처리, 핵추진 잠수함 협력은 의회 검토가 필요. 일부 민주당 상원의원이 핵확산 우려를 제기해 온 만큼 절차가 길어질 수 있음 |
| 대미 투자 3,500억 달러 | 압박 다소 완화 | 의회가 이행 상황을 감독하면서 '무조건 이행' 압박은 줄 수 있지만, 합의 자체는 행정부 간 약속이라 유지 |
| 증권·인터넷 등 금리 민감주 | 우호적 | 재정 확대 기대 축소 → 미 국채금리 하락 수혜(대신증권) |
4. 11월 4일 시장 반응
- 코스피: 2.43% 오른 5,786으로 출발해 5,828까지 올랐다가, 개표가 본격화하자 오후 한때 5,421.72(-4.02%)까지 밀렸습니다. 개인·기관 저가 매수로 5,683.80(+0.62%)에 마감했고, 코스닥은 714.95(+1.50%)였습니다.
- 수급: 외국인이 유가증권시장에서 2조5,020억원을 순매도했습니다(SK하이닉스 1조1,657억원, 삼성전자 8,083억원). 개인 1조1,441억원, 기관 1조136억원 순매수. 외국인은 7개월째 순매도 중입니다.
- 반도체: 삼성전자 21만8,000원(-0.68%), SK하이닉스 139만6,000원(-0.14%). 장중 5~6% 급락했다가 대부분 만회했습니다.
- 급등 업종: 한화솔루션 +18.64%, HD현대에너지솔루션 +12.47%, 삼성SDI +11.57%, 에코프로비엠 +10.96%, 포스코퓨처엠 +10.81%, OCI홀딩스 +10.38%.
- 해외: 닛케이 장중 -3.6%, 대만 -3% 등 아시아 AI주 급락. S&P500 선물은 한때 -1% 이상, 나스닥 선물은 -2% 넘게 빠졌다가 낙폭을 줄였습니다. 미 10년물 금리는 약 6bp 내린 4.9% 안팎, 달러는 한 달 만의 최저 수준이었습니다(로이터).
- 환율·변동성: 원/달러 1,341.5원(+0.5원). 한국형 공포지수 VKOSPI는 오전 55.68로 4거래일 연속 상승했습니다.
※ 국내 시세·수급은 한국거래소 집계를 인용한 연합뉴스·머니스톰 보도 기준.
5. 앞으로 증시는 어떻게 흘러갈까
단기(수일~수주): 공포의 정점 vs 외국인 매도
증권가는 민주당 압승이 선거 전부터 상당 부분 예상됐던 만큼, 불확실성이 걷히면 반등을 시도할 것으로 봅니다(뉴스핌). 유안타증권은 "데이터센터 착공 지연과 서버·메모리 발주 취소는 구분해야 한다"며 일부 프로젝트가 늦어져도 메모리 가격 상승세가 둔화되는 수준에 그칠 수 있다고 봤습니다. 반면 하나증권은 과거 2002·2008·2020년 사례상 외국인 순매수 전환은 약 6개월, 코스피 반등은 약 3개월 뒤에 나타났다며 최소 3개월 정도는 수급 부담이 이어질 수 있다고 봤습니다.
중기(2027년 상반기까지): 업종 간 차별화
금리 하락과 달러 약세는 신흥국 증시에 우호적인 환경입니다. 다만 코스피가 반도체 비중이 큰 만큼, 지수 방향은 미국 AI 투자 속도에 좌우될 가능성이 큽니다. 업종별로는 청정에너지·전력망 쪽 정책 기대와 반도체 쪽 규제 우려가 엇갈리는 '차별화 장세'가 이어질 수 있습니다.
| 시나리오 | 내용 | 코스피 함의 |
|---|---|---|
| A. 규제 공포 진정 | 민주당 우선순위가 의료보험·IRA·물가 쪽으로 가고, AI 규제는 전력 요금·환경 영향 중심의 제한적 수준 | 반도체 낙폭 회복, 청정에너지 강세 유지 |
| B. 데이터센터 인허가 지연 현실화 | 주정부·지역 차원의 인허가 제한, 전력망 비용 부담 확대로 빅테크 설비투자 일정이 밀림 | 메모리 가격 상승세 둔화, 반도체 중심 지수 부담 |
| C. 행정권 강화·정책 충돌 | 트럼프가 행정명령·관세·외교로 돌파를 시도하고 의회와 정면충돌 | 변동성 확대, 달러·금리 방향이 다시 흔들릴 수 있음 |
※ 시나리오 표는 증권가 분석과 보도 내용을 바탕으로 한 정리이며, 특정 결과를 예측하는 것이 아닙니다.
6. 체크포인트
| 항목 | 왜 보나 |
|---|---|
| 미국 빅테크 설비투자 가이던스 | 데이터센터 투자 축소 여부 → 삼성전자·SK하이닉스 실적의 핵심 |
| 주(州) 단위 데이터센터 규제 | 연방보다 주정부·지자체 인허가가 실제 병목이 될 수 있음(텍사스·조지아) |
| 미 10년물 금리·달러 | 재정 기대 축소로 하락 시 외국인 수급 개선 여지 |
| 외국인 현물 매도 둔화 | 7개월 연속 순매도 흐름이 꺾이는지 |
| 관세 청문회·301조 조치 | 자동차·철강 등 수출주의 추가 관세 위험 |
| 2027 NDAA·SHIPS 법안 | 조선 협력(MASGA)의 실제 조건 |
| 2027년 1월 새 의회 출범 | 상임위원장 구성, 첫 입법·조사 의제 |
출처
· BBC, AP, CNBC, CNN, NBC 중간선거 개표 라이브(2026.11.03~04)
· Reuters "Stocks, dollar slide as stunning victories for Democrats jolt AI bets", "Market analysts react to Democratic sweep in US midterms", "Democratic wins would shift Congress' trade debate but fall short of US tariff rollbacks"(2026.11.01~04)
· The New York Times "How the Stock Market Is Reacting to the Midterm Elections"(2026.11.04)
· 머니스톰(연합뉴스) "美 중간선거에 롤러코스터 탄 코스피"(2026.11.04), 뉴스핌, 에너지경제신문, 연합뉴스TV
· 연합뉴스 "AI 수익성 우려에 짓눌린 증시, 美중간선거 시나리오별 영향은?"(2026.11.03), 메트로신문, 비즈니스포스트, SBC뉴스, 시사저널
· 서울대 IPUS·GWU 한국학연구소 ROK-US Policy Brief "After the Midterms: What South Korea Should Watch in Congress"(2026.10, 송원석)
※ 의석수는 11월 4일 기준 개표·전망치로 최종 결과와 다를 수 있습니다. 이 글은 공개 자료를 정리한 것으로 투자 권유가 아닙니다.