반응형
MARKET BRIEF · 2026.11.03 (화)
BofA Morning Market Tidbits(AI 조정 리스크) · 리펀딩 전망 · CTA·감마 레벨 점검
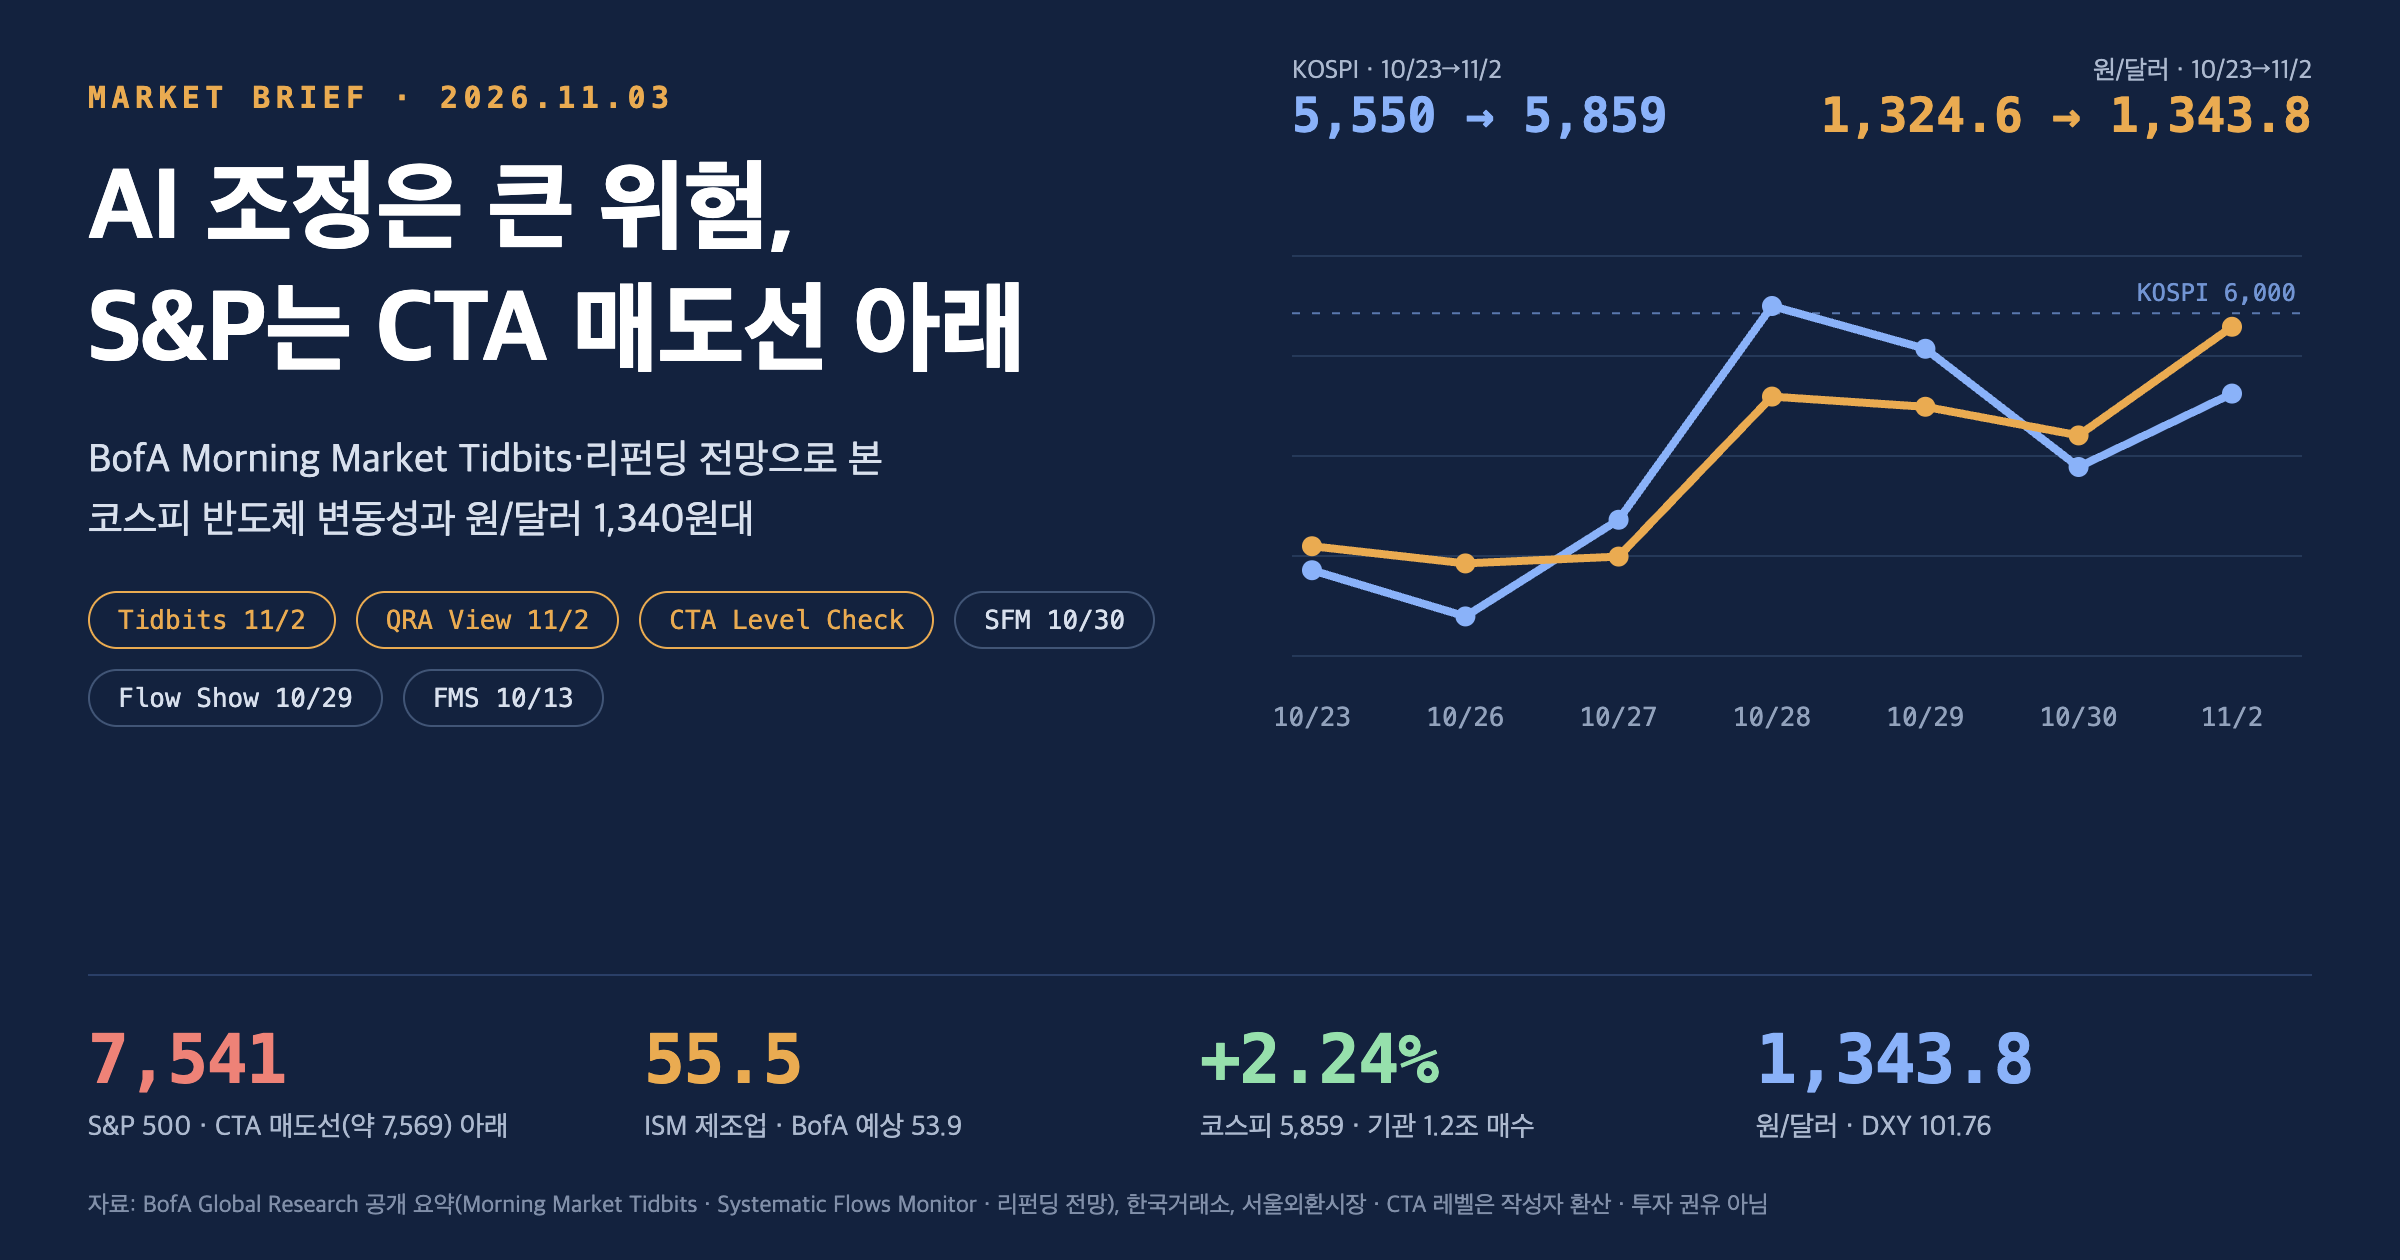
BofA “AI 트레이드의 장기 조정은 세계 경제의 큰 위험” · ISM 55.5로 BofA 예상(53.9) 상회 · S&P 7,541로 CTA 매도선 아래 · 코스피 +2.24% · 원/달러 1,343.8원
기준 자료: Morning Market Tidbits(11/2, 신규) · BofA 분기 리펀딩(QRA) 전망(11/2 보도, 신규) · Systematic Flows Monitor(10/30 데이터)와 SPX 감마(10/30)를 11/2 종가로 재점검 · Flow Show(10/29) · Asia AI 수출 파급(10/30) · Global/US Economic Weekly(10/30) · Change of Fed Call(10/29) · Equity Client Flow(10/19~23 주간) · GEVI(10/27) · Global FMS(10/13)
국내 시장 데이터: 11/2 종가 · 미국 시장: 11/2 종가(채권은 뉴욕 15시 기준)
국내 시장 데이터: 11/2 종가 · 미국 시장: 11/2 종가(채권은 뉴욕 15시 기준)
팩트 리포트·시장 데이터 해석 자료를 근거로 한 분석·추정
지난 글(11/2) 이후 새로 나온 BofA 자료
- Morning Market Tidbits (11/2) “A Sustained Correction in the AI Trade Is a Major Risk to the Global Economy”: AI 트레이드 조정 위험, AI 부채 공급이 만드는 금융여건 긴축의 ‘불균등 충격’, BofA의 11/2 지표 예상치 → 1절, 이번 글의 중심
- BofA 분기 리펀딩(QRA) 전망: 재무부의 ‘최소 향후 몇 분기’ 문구 변경 예상, 단기채(T-bill) 비중 전망 24.3% → 2절
- CTA·감마 레벨 재점검: 11/2 S&P 500 종가(7,541.40)를 SFM 10/30 트리거와 감마 음전환 추정선에 대입 → 3절(작성자 계산)
- Systematic Flows Monitor(10/30 데이터)·SPX 감마·CTA 국채 모델은 11/2 브리핑에서 정리. Equity Client Flow 10/26~30 주간판, GEVI 다음 판, Fund Manager Survey 11월판은 아직 공개 요약이 없어 최신 판을 썼습니다 → 4절
S&P 500 (11/2 종가)
7,541.40 (−0.51%)
CTA 매도선 현물 환산 약 7,569(작성자 추정)보다 약 0.4% 아래 · 장중 저점 7,539.38
ISM 제조업 10월 (11/2 발표)
55.5 (BofA 예상 53.9)
컨센서스 54.6~54.7(집계 상이) · 전월 54.5 · 7월 이후 최고 · 가격지수 75.2
KOSPI (11/2 종가)
5,859.08 (+2.24%)
기관 약 +1조2,324억~1조2,329억 · 외국인 약 −3,684억~−3,731억(집계 상이)
원/달러 (11/2 서울 15:30)
1,343.8원 (+9.5원)
10/15(1,344.6원) 이후 최고 종가 · 장중 1,347.2원 · 외국인 달러선물 약 10.5만 계약 순매수
필라델피아 반도체 (11/2)
−3.37%
마이크론 −5.80% · AMD −7.52% · 인텔 −8.83% · 마벨 −12.73%(루멘텀 인수 발표)
달러인덱스 · 미 10년물 · WTI (11/2)
101.758 · 4.895%
달러 4거래일 연속 하락 · 10년물 −3.4bp · WTI $96.46(−7.36%, 미·이란 협상 기대)
핵심 결론 3줄 해석
- BofA는 ‘AI 트레이드의 장기 조정’을 세계 경제의 큰 위험으로 꼽았습니다. 설비투자(capex)가 커질수록 수익화·도입 위험도 커지고, AI 관련 부채 공급이 금융여건을 조이는 충격은 AI 투자 혜택이 없는 지역(유럽)에 더 크게 온다는 진단입니다. 한국은 BofA가 10/30에 ‘AI 수출 붐 2위 수혜국’으로 본 나라라 충격을 버틸 체력은 있지만, 조정이 길어지면 노출도 그만큼 큽니다.
- 미국 S&P 500은 CTA 매도선 아래로 내려왔고, 감마 음전환 추정선까지 약 0.3%만 남았습니다. 11/2 종가 7,541.40은 SFM 10/30 트리거(12월물 7,606)를 현물로 환산한 약 7,569(작성자 추정)보다 낮습니다. 반면 코스피는 기관 1.2조원 매수로 +2.24% 반등해 미국과 엇갈렸습니다. 밤사이 필라델피아 반도체가 다시 −3.37%여서 11/3 반도체 대형주에는 부담이 남아 있습니다.
- 환율은 1,343.8원으로 2주 만에 최고입니다. 주가가 오르자 외국인이 헤지용 달러선물을 약 10.5만 계약 사들인 ‘10/28 패턴’이 다시 나왔습니다. 반면 밤사이 달러인덱스(101.758, 4일 연속 하락)와 유가(WTI −7.36%)는 원화 쪽에 우호적입니다. BofA가 전망한 리펀딩의 ‘단기채 확대’도 장기금리·달러에는 하방 요인입니다. 기본 경로는 1,330원대 후반~1,340원대 초반이고, 위험 경로는 선거 뒤 기술주 투매가 외국인 실제 자금 이탈로 이어지는 경우(1,350원 위)입니다.
1. Morning Market Tidbits (11/2): AI 트레이드 조정은 ‘불균등한 충격’
BofA 이코노미스트팀(Claudio Irigoyen, Antonio Gabriel, Stephen Juneau, Aditya Bhave, Shruti Mishra)의 데일리 노트. 원문은 고객 전용이며, Finvaulta의 공개 요약(11/2)을 바탕으로 정리했습니다. 직전 판(10/30)은 ‘아시아 AI 수출 붐의 파급 수혜국’이었습니다.
핵심 내용 팩트
| 주제 | BofA 진단 |
|---|---|
| AI 트레이드의 지속성 | 투자자들의 걱정이 커지는 중. 설비투자가 커질수록 수익화·도입(adoption) 위험이 커지고, 결국 투자 둔화가 오면 GDP 성장에 직접(투자 감소)·간접(자산 효과)으로 타격 |
| 금융여건 긴축 | AI 관련 부채 공급이 촉발하는 ‘외생적’ 금융여건 긴축은 불균등한 충격. AI 설비투자 붐의 혜택을 직접 받지 못하는 지역, 특히 유럽에 더 불리 |
| 미국 성장 추적 | 3분기 GDP 속보치 3.4%(전기 대비 연율) · GDP 기여도 분해 차트 수록 |
| 11/2 지표 BofA 예상 | ISM 제조업 53.9(컨센서스 54.6, 전월 54.5) · 9월 건설지출 +0.4%(컨센서스 +0.3%, 전월 +0.9%) · S&P 글로벌 제조업 PMI 속보치 56.0 · 굴스비 시카고 연은 총재 대담 |
BofA 예상과 실제 결과 (11/2) 팩트
| 지표 | BofA 예상 | 실제 | 내용 |
|---|---|---|---|
| ISM 제조업 (10월) | 53.9 | 55.5 | 7월 이후 최고, 10개월 연속 확장 · 생산 59.0(2021년 11월 이후 최고) · 신규주문 55.5 · 고용 52.4 · 가격지수 75.2(9개월 연속 70 위) |
| S&P 글로벌 제조업 PMI (10월 확정) | 속보 56.0 | 54.9 | 속보치에서 1.1포인트 하향, 9월(55.9) 52개월 최고에서 둔화 · 15개월 연속 50 위 |
해석 BofA의 메시지는 “AI가 미국 경기를 받치는 동안에는 괜찮지만, 그 축이 흔들리면 충격은 고르게 오지 않는다”입니다. 한국은 유럽과 반대편, 즉 AI 설비투자의 직접 수혜국입니다. 그래서 금융여건 긴축만 오는 국면에서는 상대적으로 버티지만, AI 투자 자체가 꺾이는 국면에서는 수출·실적이 가장 먼저 영향을 받는 구조입니다. 한편 ISM이 BofA 예상보다 1.6포인트 높게 나오고 가격지수도 75를 넘어, BofA의 12월·3월 금리 인상 전망(10/29 변경)을 거드는 숫자가 하나 더 쌓였습니다. 그럼에도 10년물 금리가 내린 것은 같은 날 유가가 7% 넘게 급락했기 때문으로 보입니다.
2. 분기 리펀딩(QRA, 11/4) BofA 전망: 장기물 대신 단기채
Neil Sethi의 TheStreet Pro 정리(11/2)와 파이낸셜타임스 보도를 인용한 내용. 재무부는 11/4(수) 오전 8시 30분(미 동부)에 리펀딩 계획을 발표합니다.
| 항목 | 내용 팩트 |
|---|---|
| BofA 전망 | 2024년 1월부터 유지된 “최소 향후 몇 분기” 동안 이표채 발행 규모를 유지한다는 문구가 바뀔 것으로 예상(골드만·UBS·바클레이스도 같은 쪽, JP모건은 2027년까지 유지 전망으로 반대) |
| 단기채 비중 | BofA는 시장성 국채 중 단기채(T-bill) 비중이 내년 9월까지 24.3%(약 $8조)로 오른다고 전망(FT 보도). 9월 말 22.4%, 10월 약 23.0%(2021년 초 이후 최고) · 2024년 TBAC 권고 평균은 약 20% |
| 재무부 차입 추정 (11/2 발표) | 10~12월 차입 $6,180억(8월 추정보다 $100억 감소, 기초 현금이 $340억 많았던 영향). 다음 분기 차입은 훨씬 크게 추정 |
| 다음 주 입찰 규모(동결 시) | 3년물 $580억, 10년물 $420억, 30년물 $250억, 합계 $1,250억 · 시장 일부는 20년·30년물 축소 가능성 제기(씨티는 이달부터 축소 예상) |
해석 장기물 공급을 줄이고 단기채로 메우는 쪽으로 가면 미 장기금리에는 하락 압력, 달러에는 약세 압력이 됩니다. 이는 원/달러에 하방 요인입니다. BofA가 11/2 노트에서 지적한 ‘AI 부채 공급에 따른 금융여건 긴축’을 재무부가 일부 덜어 주는 셈이기도 합니다. 반대로 문구가 유지되거나(JP모건 시나리오) 장기물 발행이 늘면, 30년물 5.3%대 금리가 다시 오르며 기술주 밸류에이션과 신흥국 통화에 부담이 됩니다.
3. CTA·감마 레벨 재점검: 11/2 종가로 본 위치
BofA Systematic Flows Monitor(10/30 데이터)의 트리거는 S&P 500 12월물 선물 기준(7,606, 당시 선물 7,617)입니다. 현물 환산값은 10/30 현물 종가(7,580.07)와 선물의 차이(약 37포인트)를 빼서 구한 작성자 추정이며, 감마 음전환선(약 7,520)도 BofA 요약 문장을 근거로 한 추정입니다. 자세한 원자료는 11/2 브리핑 참고.
| 레벨 | 현물 기준 | 11/2 종가 대비 | 의미 |
|---|---|---|---|
| S&P 500 11/2 종가 팩트 | 7,541.40 | – | 장중 고점 7,662.23(오전 유가 급락에 상승) → 오후 기술주 매도로 저점 7,539.38 근처 마감 |
| CTA 매도 트리거 해석 | 약 7,569 | 약 0.4% 아래 | 트리거 아래 → BofA 하락 시나리오상 이번 주 시스템 매도 최대 $630억(변동성 제어 $320억, CTA $300억)이 나오기 시작하는 구간 |
| SPX 감마 음전환선 해석 | 약 7,520 | 약 0.3% 남음 | 이 아래로 내려가면 딜러 헤지가 변동성을 키우는 쪽으로 전환 |
| CTA 롱 전부 청산 해석 | 약 7,420 | 약 1.6% 아래 | BofA “트리거에서 약 2% 더 빠지면 남은 CTA 롱 전부 청산” |
| 상승 시 팩트 | 트리거 회복 | – | BofA 상승 시나리오: 이번 주 시스템 매수 +$370억(대부분 CTA, 8주 중 최대) |
- 팩트 11/2 다우는 +0.41%(51,983.98), S&P 500 종목의 약 70%가 올랐지만 기술 업종이 −2.66%로 지수를 끌어내림. 나스닥 25,164.32(−1.07%)
- 팩트 참고(다른 하우스): 골드만 파생 데스크는 “처음으로 자금 흐름이 약세 논리를 따라잡고 있다”며 10/30 지수·반도체 하방 옵션 매수가 몰렸다고 설명. 중간선거를 포함한 수요일까지의 스트래들 가격은 1.51% 움직임에 불과(Neil Sethi, 11/2)
해석 11/2 장은 ‘위로 올라갔다가(유가 급락) 트리거 아래에서 끝난’ 하루였습니다. 매도선 아래에서 종가가 형성됐으니 BofA 모델상 CTA 매도가 시작됐을 가능성이 높습니다. 감마 쿠션도 0.3% 정도만 남았습니다. 그래서 11/3 선거 결과에 따라 미국 지수가 어느 쪽으로든 크게 움직일 수 있는 자리입니다. 옵션 시장은 선거 변동성을 작게 반영하고 있어(1.51%), 결과가 예상과 다르면 움직임이 커질 수 있습니다. 실제 매도 규모는 다음 SFM(11/6 전후)에서 확인해야 합니다.
4. 새 판이 없는 자료 (최신 판 기준)
아래 자료는 작성 시점(11/3 오전)까지 새 판의 공개 요약을 찾지 못해 최신 판을 기준으로 적었습니다. 자세한 내용은 11/2 브리핑·10/31 브리핑·10/30 브리핑 참고.
| 리포트 (최신 판) | 핵심 내용 |
|---|---|
| Systematic Flows Monitor (10/30 데이터) | S&P CTA 매도 트리거 −0.1% · 나스닥100 CTA 모델 12개 중 11개 청산 · 글로벌 시스템 포지션 약 $2,900억 · 미 10년·30년물 CTA 숏 전부 청산, 한국 국고채 신호 +62/+1/−84 · 다음 판 11/6 전후 |
| Flow Show (10/29) | Bull & Bear 7.1(중립) · 신흥국 주식형 5주 연속 유입($306억, 중국 $257억) · 하트넷 “빅테크 주식보다 회사채”(우량 하이퍼스케일러 채권 금리 최고 약 8%) · 다음 판 11/5~6 예상 |
| 프라이빗 클라이언트 (10/30 주간) | 주간 주식 순유입 역대 2위(BofA “IPO 대금”) · 주식 66.0%, 채권 17.5%, 현금 9.4% |
| Equity Client Flow (10/19~23 주간) | 고객 2주 연속 미국 주식 순매도(단일종목 −$35억), 커뮤니케이션 서비스 사상 최대 유출 · 다음 판(10/26~30 주간)은 11/3(미국 시간) 전후 예상 |
| Asia AI 수출 파급 (10/30) | 한국 수출 증가율 연초 이후 +57%, 대만 다음 2위 수혜국 · 한국·대만은 설비투자·가계·물가 파급이 커 금리 인상을 지지 |
| GEVI (10/27) · Global FMS (10/13) | 개별 종목 위험의 시대(실적 실제 변동 > 내재 변동 98퍼센타일) · FMS 최다 쏠림 ‘글로벌 반도체 롱’ · 11월 FMS는 중순 발간 |
7. 이번 주 체크포인트
| 일정·지표 | 확인할 것 |
|---|---|
| 11/3 (화) | 미 중간선거(BofA 기본 시나리오 교착, 최대 위험 데이터센터 규제) · 한국 10월 소비자물가 · AMD 실적 · 필라델피아 반도체 −3.37% 반영 후 외국인 반도체 수급 · 다음 Equity Client Flow(10/26~30 주간) |
| 11/4 (수) | 미 재무부 리펀딩(BofA: 문구 변경, 단기채 비중 확대) · 한국 10월 말 외환보유액 · 선거 결과 반영 |
| 11/5 (목) | ISM 서비스(BofA 54.8) · 영란은행 결정 · 한국 9월 국제수지 · 다음 Flow Show(11/5~6 예상) |
| 11/6 (금) | 미 10월 고용(BofA +7.5만, 실업률 4.2%) · 다음 Systematic Flows Monitor(이번 주 CTA 실제 매도 규모 확인) |
| 레벨 | S&P 약 7,569(CTA 매도선 현물 환산, 작성자 추정) · 약 7,520(감마 음전환, 작성자 추정) · 약 7,420(CTA 롱 전부 청산) · 원/달러 1,347.2원(11/2 장중 고점)·1,350원 · 코스피 5,938~6,000 |
| 11월 중순 이후 | 11월 FMS(반도체 쏠림 해소 여부) · 11/26 한은 금통위 · 12/8~9 FOMC(BofA 25bp 인상 예상) |
출처 및 유의사항
BofA 원문은 고객 전용이라 공개된 2차 요약(Finvaulta 요약, Neil Sethi의 TheStreet Pro 글과 X 게시물, 언론 보도)을 바탕으로 작성했습니다. 달러 금액은 요약에 나온 $B 단위를 억 달러로 바꿔 적었습니다. CTA 매도선 현물 환산(약 7,569), 감마 음전환선(약 7,520), CTA 롱 전부 청산선(약 7,420)은 BofA가 현물 수치를 밝히지 않아 10/30 선물·현물 차이로 계산한 작성자 추정이며, 선물 베이시스가 바뀌면 달라집니다. 외국인·기관 순매매는 집계 기준에 따라 달라 범위로 적었습니다. 11/3 오전 6시 환율과 NDF는 작성 시점까지 확인하지 못했습니다. 미 국채 금리는 뉴욕 15시 기준입니다. 투자 권유가 아니며, ‘해석’ 표시 항목은 작성자의 분석입니다.
- Finvaulta: BofA Morning Market Tidbits “A Sustained Correction in the AI Trade Is a Major Risk to the Global Economy” (11/2)
- TheStreet Pro(Neil Sethi): Stock Market Today 11/2 (리펀딩·단기채 비중)
- Neil Sethi: Treasury Quarterly Refunding 프리뷰 (11/2)
- Neil Sethi: 재무부 분기 차입 추정 (11/2)
- Neil Sethi: BofA CTA 매도 트리거 (11/2)
- Neil Sethi: ISM 10월 제조업 55.5 (11/2)
- Neil Sethi: 골드만 파생 데스크, 선거 스트래들 1.51% (11/2)
- 연합인포맥스(KB Think): [뉴욕 마켓 브리핑](3일)
- 연합인포맥스: [외환-마감] 코스피 반등·外人 ‘사자’로 상승…9.50원↑ (11/2)
- 연합인포맥스: [외환] 美·이란 외교 기대에 코스피와 동반 급등 (11/2)
- 연합뉴스: 원/달러 환율 1,340원대로 상승…약 2주 만에 최고 (11/2)
- 뉴시스: 원·달러 환율, 9.5원 오른 1343.8원 마감 (11/2)
- 파이낸셜뉴스: 외국인 팔아도 기관 1.2조 ‘사자’…코스피 2.24% 상승 마감 (11/2)
- 뉴스핌: [마감시황] 코스피, 기관 1조 ‘사자’에 2.2% 반등 (11/2)
- 남도일보(연합뉴스): [마감시황] 코스피 2.24% 반등…삼전닉스 동반 상승 (11/2)
- MTN: 코스피 2%대 반등 성공 [마감시황] (11/2)
- 뉴시스: 뉴욕증시, 기술주 약세에 혼조 마감…나스닥 1.07%↓ (11/3)
- 이전 글: 뱅크오브 아메리카 Systematic Flows Monitor·SPX 감마·CTA 국채 포지션 업데이트 AI 브리핑 (11/2)
- 이전 글: 뱅크오브 아메리카 Flow Show·아시아 AI 수출 파급효과·Global Economic Weekly 업데이트 AI 브리핑 (10/31)
작성 2026-11-03 · 정보 제공 목적이며 투자 판단의 책임은 투자자 본인에게 있습니다.
반응형